SCPI : 3 hausses de prix en novembre 2026 (CRISTAL Life, LOG IN, Transitions Europe)
SCPI : trois hausses de prix de part en novembre 2026 (CRISTAL Life, LOG IN, Transitions Europe), et ce que leur décote vous dit vraiment
Mis à jour le 3 novembre 2026. Chiffres issus des bulletins et communiqués des sociétés de gestion, valeurs de reconstitution au 30 septembre 2026.
Trois SCPI ont relevé leur prix de souscription en 48 heures. Transitions Europe (Arkéa REIM) au 1er novembre, CRISTAL Life (Inter Gestion REIM) et LOG IN (Theoreim) au 2 novembre. Des hausses comprises entre +0,96 % et +1,57 % : rien de spectaculaire sur le papier. Ce qui compte, c'est ce que ces hausses laissent sur la table. Dans les trois cas, le prix de part reste en dessous de la valeur de reconstitution. La décote s'est resserrée, elle n'a pas disparu.
Voici le décryptage complet : les chiffres avant et après, la logique propre à chaque société de gestion, l'effet concret pour l'associé en place et pour le nouveau souscripteur, et ma lecture Sans Filtre® de ce que ces mouvements annoncent pour la fin d'année.
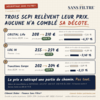
Ce qui a changé les 1er et 2 novembre 2026
Le tableau ci-dessous résume les trois revalorisations, avec la décote calculée sur la valeur de reconstitution publiée au 30 septembre 2026. La décote est l'écart entre le prix de souscription et la valeur de reconstitution : un prix de 210 € pour une valeur de 224,29 € signifie que l'on achète la SCPI 6,37 % sous ce que coûterait la reconstitution de son patrimoine à l'identique.
| SCPI (société de gestion) | Date | Prix de part | Hausse | Valeur de reconstitution au 30/09/2026 | Décote avant | Décote après |
|---|---|---|---|---|---|---|
| CRISTAL Life (Inter Gestion REIM) | 2 novembre | 208 → 210 € | +0,96 % | 224,29 € | −7,26 % | −6,37 % |
| LOG IN (Theoreim) | 2 novembre | 255 → 259 € | +1,57 % | 268,12 € | −4,89 % | −3,40 % |
| Transitions Europe (Arkéa REIM) | 1er novembre | 202 → 204 € | +0,99 % | 208,43 € | −3,09 % | −2,13 % |
Trois points communs frappent immédiatement. Les trois SCPI sont jeunes (lancées entre 2021 et 2023). Les trois investissent à l'échelle européenne, sans dépendre des bureaux franciliens. Et les trois ont choisi une hausse mesurée, cohérente avec leurs expertises, plutôt qu'un alignement brutal sur la valeur.
Pourquoi une SCPI augmente son prix de part
Le prix de souscription d'une SCPI à capital variable n'est pas libre. La réglementation impose qu'il reste dans une fourchette de plus ou moins 10 % autour de la valeur de reconstitution. Quand les expertises immobilières progressent, la valeur de reconstitution monte et le prix s'éloigne de la borne basse : la société de gestion peut alors relever le prix pour éviter de vendre des parts trop loin sous leur valeur, ce qui diluerait les associés existants.
À l'inverse, quand les expertises reculent, le prix finit par dépasser la valeur de reconstitution : c'est la surcote, et c'est ce qui a forcé les six baisses de prix de 2026, toutes supérieures à 10 % et toutes sur des SCPI de bureaux historiques.
Une hausse de prix est donc un signal de santé des expertises, mais un signal à relativiser. Elle ne crée pas de valeur : elle rapproche le prix d'une valeur qui existait déjà. Pour lire ce signal correctement, il faut regarder deux choses : la valeur de reconstitution a-t-elle bougé, et quelle décote reste-t-il après la hausse. C'est exactement ce que je détaille dans les 10 indicateurs à lire avant d'investir en SCPI.
CRISTAL Life : le rituel de novembre, et le coussin le plus large
Inter Gestion REIM a porté le prix de CRISTAL Life de 208 à 210 €, soit +0,96 %. C'est la quatrième hausse depuis le lancement de la SCPI en 2021, et la quatrième d'affilée au mois de novembre : 204 € en 2023, 206 € en 2024, 208 € en 2025, 210 € en 2026. La progression cumulée atteint 5 % en quatre ans, par petites marches, jamais plus de 1 % à la fois.
La valeur de reconstitution s'établit à 224,29 € au 30 septembre 2026. La décote passe de 7,26 % à 6,37 %. Autrement dit, CRISTAL Life conserve le coussin le plus large des trois SCPI de ce dossier : le prix a encore de la marge avant d'atteindre la valeur.
- Positionnement : « besoins essentiels » (santé, commerce, logistique, bureau, hôtellerie), à l'échelle paneuropéenne.
- Patrimoine : 49 actifs, capitalisation proche de 460 M€ au 3e trimestre 2026.
- Taux de distribution 2025 : 6,54 %, pour une performance globale annuelle de 7,51 %.
Ma lecture : CRISTAL Life pratique l'escalier doux à la hausse, l'exact inverse de la stratégie du salami à la baisse observée sur les grandes SCPI de bureaux. Chaque marche est petite, prévisible, et laisse la décote intacte ou presque. C'est une gestion du prix qui protège les associés en place sans décourager les nouveaux entrants.
LOG IN : le rattrapage du prix vers une valeur qui n'a pas bougé
Theoreim a relevé le prix de LOG IN de 255 à 259 €, soit +1,57 %, la hausse la plus marquée des trois. C'est la deuxième revalorisation en douze mois, après le passage de 250 à 255 € au 1er novembre 2025. Depuis sa création en octobre 2022, la progression cumulée atteint 3,60 %.
Le détail qui compte : la valeur de reconstitution est quasiment stable entre le 30 juin (268,05 €) et le 30 septembre 2026 (268,12 €). Ce n'est donc pas la valeur qui monte, c'est le prix qui la rattrape. La décote se réduit de 4,89 % à 3,40 %. L'an dernier, avant la hausse de novembre 2025, elle était de 8 %. Chaque hausse consomme une partie de la marge de manœuvre.
- Stratégie : immobilier industriel (locaux d'activités, logistique, sciences de la vie), aucun actif en France, 21 immeubles répartis dans six pays dont l'Espagne (32 %) et l'Italie (26 %).
- Capitalisation 253,7 M€ au 30 septembre 2026, 6 805 associés, collecte brute de 17,1 M€ au 3e trimestre.
- Taux d'occupation financier et physique de 100 %, durée ferme moyenne des baux de 8,8 ans, endettement de 1,7 %.
- Taux de distribution 2025 : 6,21 %, pour une performance globale annuelle de 8,21 %.
Ma lecture : les fondamentaux opérationnels de LOG IN sont solides (occupation pleine, baux longs, quasi aucune dette). Mais la trajectoire de la valeur de reconstitution mérite d'être suivie de près : 271,78 € fin 2024, 266,50 € fin 2025, 268,12 € au 30 septembre 2026. Le prix monte, la valeur oscille. Si les expertises de fin d'année ne progressent pas, la prochaine hausse n'aura plus beaucoup d'espace.
Transparence : je perçois une rétrocession sur les souscriptions de LOG IN réalisées par mon intermédiaire. Cela ne change rien aux chiffres ci-dessus, qui sont ceux publiés par la société de gestion, mais vous devez le savoir.
Transitions Europe : la marge la plus fine, et une machine de collecte
Arkéa REIM a porté la part de Transitions Europe de 202 à 204 €, soit +0,99 %. C'est la deuxième revalorisation en onze mois, après le passage de 200 à 202 € en décembre 2025. La société de gestion invoque une progression de 2 % des valeurs d'expertise depuis le début de l'année.
La valeur de reconstitution ressort à 208,43 € au 30 septembre 2026. La décote se réduit de 3,09 % à 2,13 %. C'est la plus fine des trois : Transitions Europe est la SCPI dont le prix colle le plus près de la valeur, et donc celle dont la prochaine hausse dépendra le plus directement des prochaines expertises.
- Lancée en 2023, plus de 1,45 Md€ de capitalisation et 415 M€ de collecte nette depuis janvier (au 26 octobre 2026).
- 360 M€ d'acquisitions sur la période, dont une première en Suisse ; patrimoine réparti sur huit pays et sept secteurs, près de 380 locataires.
- Rendement moyen à l'acquisition (« all-in cost ») projeté à 7,77 % en 2026, contre 7,50 % en 2025.
Ma lecture : la hausse est justifiée par les expertises, et c'est la bonne raison. Mais une SCPI qui collecte 415 M€ en dix mois doit investir vite, à des rendements à l'acquisition qui restent élevés. Tant que le marché offre du 7,77 %, la mécanique tient. Le jour où les rendements à l'achat se compriment, la décote de 2 % ne laissera aucun filet.
Transparence : je détiens des parts de Transitions Europe à titre personnel, via un contrat d'assurance-vie.
Ce que ces hausses changent concrètement pour vous
Si vous êtes déjà associé
La hausse du prix de part augmente mécaniquement la valeur de vos parts à la revente par retrait, puisque la valeur de retrait suit le prix de souscription (moins les frais). Pour un associé entré dans LOG IN à 250 € fin 2024, les parts valent aujourd'hui 259 € : +3,6 % hors distribution. C'est l'effet revalorisation qui, ajouté au taux de distribution, forme la performance globale.
Si vous envisagez de souscrire
Le ticket d'entrée est 1 % plus cher qu'il y a une semaine, face à une valeur de reconstitution identique. Le coussin de sécurité s'est réduit. Ce n'est pas rédhibitoire, surtout pour CRISTAL Life qui garde plus de 6 % de décote, mais c'est un élément à peser. Une souscription enregistrée avant une revalorisation se fait toujours à l'ancien prix : c'est ce que j'écrivais à mes lecteurs fin octobre à propos de LOG IN, et c'est pour cela que le calendrier des revalorisations compte autant que leur montant.
L'effet sur le taux de distribution affiché
Le taux de distribution est un ratio : dividende divisé par prix de part. À dividende constant, une hausse de prix de 1,57 % fait reculer le taux de distribution affiché d'environ un dixième de point. Pour LOG IN, les 15,83 € distribués par part sur la base de 255 € représentaient 6,21 % ; rapportés à 259 €, ils représentent 6,11 %. Rien n'a changé dans votre poche, mais le pourcentage baisse. Lisez la distribution par part, pas seulement le taux.
En assurance-vie
Si vous détenez ces SCPI dans un contrat d'assurance-vie, la hausse du prix se traduit par une hausse de la valeur de l'unité de compte, selon la règle de valorisation propre à chaque contrat (prix de souscription, valeur de retrait ou valeur de réalisation). Vérifiez laquelle s'applique au vôtre : d'un contrat à l'autre, l'effet d'une même revalorisation n'est pas identique.
2026, l'année des deux vitesses
Avec ces trois annonces, le marché compte douze revalorisations de prix depuis le début de 2026, contre six baisses. Les hausses sont modestes, entre +0,5 % et +2 %, à l'exception de Wemo One (+5 % en avril). Les baisses sont toutes supérieures à 10 % et toutes concentrées sur des SCPI de bureaux constituées avant 2015 : Génépierre, Edissimmo, Rivoli Avenir Patrimoine, Elysées Pierre, Praemia Hôtels Europe, Efimmo 1.
Le marché trie. Les SCPI jeunes, diversifiées et paneuropéennes rattrapent doucement leur valeur ; les SCPI historiques de bureaux continuent de la perdre par tranches. Cette asymétrie est le fait marquant de 2026, et j'avais déjà documenté son versant sombre dans l'autopsie de Primopierre et l'analyse des trois hausses de l'été.
Le point d'attention pour la suite : avec la remontée des taux longs, les expertises du 31 décembre 2026 seront le vrai test. Pierrepapier note que de nouvelles revalorisations deviennent « de moins en moins probables ». Si les valeurs de reconstitution marquent le pas, les décotes de 2 à 3 % de LOG IN et Transitions Europe ne laissent plus de place à une hausse ; seule CRISTAL Life garde de la réserve.
Mon verdict Sans Filtre®
Trois bonnes nouvelles, trois nuances. CRISTAL Life mène la gestion de prix la plus lisible du marché : un rendez-vous annuel, une marche de 1 %, une décote préservée. LOG IN rattrape une valeur qui ne progresse plus depuis deux ans, avec des fondamentaux locatifs irréprochables mais une marge qui s'épuise. Transitions Europe colle à sa valeur et dépend entièrement du rythme de ses expertises et de la qualité de ses acquisitions.
Dans les trois cas, la question à poser n'est pas « la SCPI a-t-elle augmenté ? » mais « où atterrit le prix face à la valeur de reconstitution, et qu'y a-t-il derrière cette valeur ? ». C'est la discipline de La Grille SCPI Sans Filtre®, qui relit l'écart prix / valeur à chaque bulletin pour 26 SCPI, dont LOG IN et Transitions Europe. Personne ne paie pour y être noté, et aucune souscription n'y transite.
Questions fréquentes sur les hausses de prix de part en SCPI
Une hausse du prix de part est-elle une bonne nouvelle ?
Pour l'associé déjà en place, oui : la valeur de ses parts augmente. Pour le nouveau souscripteur, c'est plus nuancé : il paie plus cher pour la même valeur de reconstitution, et le taux de distribution affiché recule mécaniquement. La vraie information est la décote qui subsiste après la hausse et la trajectoire de la valeur de reconstitution.
Qu'est-ce que la décote d'une SCPI ?
C'est l'écart entre le prix de souscription et la valeur de reconstitution, exprimé en pourcentage de cette valeur. Une décote de 6,37 % signifie que le prix est 6,37 % en dessous de ce que coûterait la reconstitution du patrimoine à l'identique, frais et droits compris. La réglementation impose que le prix reste dans une bande de plus ou moins 10 % autour de la valeur de reconstitution.
Faut-il souscrire avant une revalorisation annoncée ?
Une souscription enregistrée avant la date d'effet se fait à l'ancien prix, ce qui donne une plus-value immédiate sur le papier. Mais une revalorisation n'est jamais annoncée à l'avance, elle est seulement rendue probable par le calendrier et la décote. Décider sur cette seule base revient à spéculer sur un signal ; le choix d'une SCPI doit d'abord reposer sur son patrimoine, sa gestion et sa place dans votre allocation.
Pourquoi les baisses de prix sont-elles plus fortes que les hausses ?
Parce que les sociétés de gestion relèvent prudemment, par marches de 1 à 2 %, mais sont contraintes de baisser dès que le prix dépasse la valeur de reconstitution de plus de 10 %. Après plusieurs années de recul des expertises de bureaux, les corrections s'accumulent et sortent d'un coup : −11 à −17 % en 2026 sur les SCPI de bureaux historiques, contre +0,5 à +2 % sur les SCPI jeunes et diversifiées.
Passez à l'action
Clément Bieber · Conseiller en gestion de patrimoine · CGPC® · CFP® · Certification AMF · ORIAS n°25001269 · Créateur de La Grille SCPI Sans Filtre® · voix de Finance & SCPI Sans Filtre®
Contenu éditorial et pédagogique, ni un conseil en investissement ni une incitation à souscrire. Les SCPI sont un placement de long terme : risque de perte en capital, liquidité non garantie, le prix des parts peut baisser comme monter. Une revalorisation passée ne préjuge pas d'une revalorisation future et les performances passées ne préjugent pas des performances futures. Conflits d'intérêts : l'auteur détient des parts de Transitions Europe à titre personnel et perçoit une rétrocession sur les souscriptions de LOG IN réalisées par son intermédiaire. Sources : bulletins trimestriels et communiqués des sociétés de gestion (Inter Gestion REIM, Theoreim, Arkéa REIM), valeurs de reconstitution au 30/09/2026 ; décompte des revalorisations et baisses 2026 : Pierrepapier, 2 novembre 2026. Décote = (prix de souscription − valeur de reconstitution) / valeur de reconstitution.