Dette France vs Luxembourg : triple A et assurance-vie
Dette française vs Luxembourg : pourquoi le triple A change tout pour votre assurance-vie
Vendredi 23 octobre 2026, Moody's a maintenu la note de la France à Aa3, perspective négative. Beaucoup y ont vu un soulagement. Le même jour, le taux de l'emprunt d'État français à 10 ans évoluait au-dessus de 5 %, un niveau inconnu depuis 2002, et le projet de loi de finances pour 2027 chiffrait la charge d'intérêts de la dette française à 125,8 milliards d'euros par an à l'horizon 2030. À 300 kilomètres de Paris, le Luxembourg vient d'emprunter à 2,9 % avec une dette publique inférieure à 30 % de son PIB et un triple A confirmé par S&P, Moody's et Fitch. Cet article met les deux pays côte à côte, chiffres sourcés à l'appui, puis explique ce que cet écart implique concrètement pour l'épargnant français qui détient une assurance-vie, et dans quels cas un contrat d'assurance-vie luxembourgeois devient une réponse pertinente.
Sommaire
- La charge d'intérêts de la dette française : 79 milliards en 2026, 126 milliards en 2030
- Dix ans de notation souveraine : la France glisse de AA à A+
- Le Luxembourg : triple A unanime et dette à 27 % du PIB
- France vs Luxembourg : le tableau comparatif
- Pourquoi la note du pays compte pour votre assurance-vie
- Pour qui le contrat luxembourgeois a du sens, et pour qui non
- Que faire concrètement de son assurance-vie en 2026 ?
- Questions fréquentes
La charge d'intérêts de la dette française : 79 milliards en 2026, 126 milliards en 2030
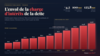
Le chiffre qui résume la situation des finances publiques françaises tient en une ligne : en 2020, l'État consacrait 29,7 milliards d'euros au paiement des intérêts de sa dette. En 2026, selon Bercy, la facture atteint 79,2 milliards. La trajectoire annexée au PLF 2027 franchit le cap symbolique des 100 milliards dès 2028 (103,7 milliards), puis 114,8 milliards en 2029 et 125,8 milliards en 2030. La charge de la dette est multipliée par 4,2 en dix ans.
Pour donner un ordre de grandeur, le budget annuel de l'enseignement scolaire tourne autour de 65 milliards d'euros. La France paiera donc, d'ici quatre ans, l'équivalent de deux Éducations nationales par an uniquement pour rémunérer ses créanciers. La charge d'intérêts deviendra le premier poste de dépenses de l'État, devant l'éducation, la défense et la recherche.
Trois mécanismes qui se cumulent : le stock, le taux, le refinancement
Le stock d'abord. La dette publique française a atteint 3 595,5 milliards d'euros fin juin 2026 selon l'INSEE, soit 119 % du PIB, un record depuis 1946. Elle progressait encore de 59,6 milliards sur le seul deuxième trimestre 2026, après 75,8 milliards au premier. Le gouvernement lui-même projette 121,7 % du PIB en 2027. Pour mémoire, le traité de Maastricht fixe la référence à 60 %.
Le prix ensuite. L'OAT à 10 ans, l'obligation de référence de l'État français, a franchi 5 % le 21 octobre 2026. En 2020 et 2021, la France empruntait à 0 %, parfois à taux négatif. Entre les deux, la guerre en Iran, la flambée des prix de l'énergie et le ralentissement de la croissance ont fait remonter l'ensemble de la courbe des taux de la zone euro, mais la France a vu son écart avec l'Allemagne s'élargir bien davantage que ses voisins, signe d'une prime de risque spécifiquement française.
Le refinancement enfin. Chaque année, environ 300 milliards d'euros d'anciennes obligations arrivent à échéance et sont remplacées par de nouvelles émissions au taux du jour. Les emprunts gratuits de la période Covid sortent progressivement du stock, les emprunts à 5 % y entrent. La hausse de la charge d'intérêts est donc mécanique, et elle a une dizaine d'années d'inertie devant elle : même si les taux redescendaient demain, le coût moyen de la dette continuerait de monter pendant plusieurs années.
Une conjoncture qui aggrave le tableau budgétaire
La croissance 2026 n'est plus attendue qu'à 0,5 %, deux fois moins que la prévision initiale. Le déficit public, que le gouvernement voulait ramener à 5 % du PIB cette année après 5,1 % en 2025, sera au mieux cantonné à 5,4 %. La charge d'intérêts 2026 dépasse déjà de 5 milliards d'euros la prévision de la loi de finances initiale, uniquement à cause de la remontée des taux. C'est ce que Les Echos appellent la double peine : moins de recettes à cause du ralentissement, plus de dépenses à cause des intérêts et des mesures de soutien aux ménages et aux entreprises.
Dix ans de notation souveraine : la France glisse de AA à A+
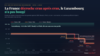
Les agences de notation ne font qu'enregistrer cette dérive, souvent avec retard. En 2016, la France était notée AA chez S&P et Fitch, Aa2 chez Moody's : deux crans sous le triple A, dans la catégorie « qualité élevée ». Dix ans plus tard, elle a perdu deux crans supplémentaires chez deux agences sur trois et se retrouve dans la catégorie « A », celle des émetteurs de qualité moyenne supérieure.
La chronologie des dégradations de la note de la France est éclairante :
- 28 avril 2023 : Fitch abaisse la France de AA à AA-.
- 31 mai 2024 : S&P abaisse la France de AA à AA-.
- 14 décembre 2024 : Moody's abaisse la France de Aa2 à Aa3.
- 12 septembre 2025 : Fitch sort la France du « double A » et la note A+.
- 17 octobre 2025 : S&P fait de même, A+, perspective négative.
- 24 octobre 2025 : Moody's maintient Aa3 mais passe la perspective à négative.
- 23 octobre 2026 : Moody's maintient Aa3, perspective toujours négative.
Ce que dit vraiment Moody's dans sa décision du 23 octobre 2026
Le maintien de la note n'est pas un satisfecit, c'est un sursis assorti d'un avertissement explicite. Dans son communiqué, l'agence américaine estime que le prochain exécutif a peu de chances de réussir un assainissement budgétaire rapide, face aux tensions sociales, à un paysage politique fragmenté et à une croissance molle. Son scénario central prévoit un déficit encore à 5,2 % du PIB en 2027, contre 5 % visés par le gouvernement, et un poids de la dette qui continue d'augmenter jusqu'à la fin de la décennie. Moody's cite nommément deux facteurs qui déclencheraient une dégradation : l'incapacité du Parlement à voter des mesures de redressement, et une remise en cause durable des réformes structurelles, en particulier celle des retraites.
Le ministre de l'Économie, Roland Lescure, a salué « la reconnaissance de la solidité de notre économie ». C'est exact sur un point : Moody's souligne la richesse, la diversification de l'économie française et la qualité de ses institutions. Mais la note tient par ces atouts structurels, pas par la trajectoire des comptes publics. Et les marchés, eux, ont déjà tranché : avec une OAT à 5 %, la France emprunte aujourd'hui plus cher que l'Italie, l'Espagne, le Portugal ou la Grèce.
Le Luxembourg : triple A unanime et dette publique à 27 % du PIB
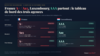
Changement de décor. Le Grand-Duché de Luxembourg est noté AAA par S&P Global, Aaa par Moody's et AAA par Fitch Ratings, avec perspective stable chez les trois. Fitch et Morningstar DBRS ont encore confirmé cette note début novembre 2025, et le pays n'a jamais été dégradé par aucune des grandes agences. Il fait partie du club très fermé des États européens qui conservent le triple A unanime, avec l'Allemagne, les Pays-Bas, la Suisse, le Danemark, la Suède et la Norvège.
Des fondamentaux budgétaires sans comparaison
La dette publique luxembourgeoise s'établissait à 26,8 % du PIB en 2025, soit plus de quatre fois moins que la France en proportion, et le projet de budget 2027 la porte à 29,3 %, juste sous le plafond de 30 % que le gouvernement s'est lui-même fixé dans l'accord de coalition. En valeur, elle passe d'environ 24 milliards d'euros en 2025 à près de 30 milliards à l'horizon 2029. Le déficit public tourne autour de 0,8 % du PIB en 2025, après un excédent de 0,9 % en 2024, et les prévisions de Morningstar DBRS le maintiennent sous 1,1 % jusqu'en 2029.
La charge d'intérêts est à l'avenant : le projet de budget 2026 prévoit environ 312 millions d'euros d'intérêts en comptabilité de caisse, en hausse de 42 % sur un an parce que le Luxembourg aussi refinance à des taux plus élevés qu'en 2019. Un emprunt de 1,7 milliard émis à 0 % en 2019 arrive à échéance en novembre 2026, un autre de 2 milliards à 0,625 % un an plus tard. Mais les deux dernières émissions souveraines luxembourgeoises sont sorties à 2,35 % et 2,9 %, quand la France paie plus de 5 % sur la même maturité. Rapporté à la population, l'État français dépense environ 1 150 € d'intérêts par habitant et par an, le Luxembourg environ 460 €.
Les limites de la comparaison
Il faut être honnête. Le Luxembourg est une économie de 680 000 habitants, très dépendante de sa place financière et de ses frontaliers, dont la Banque centrale rappelle régulièrement que la progression de la dette en valeur absolue mérite surveillance. Un budget solide en apparence peut être fragile en profondeur, pour reprendre les termes de la BCL. Mais le sujet, pour un épargnant français, n'est pas de savoir si le Luxembourg est un modèle budgétaire. C'est de savoir où est logée son épargne, sous quel droit, et sous quelle supervision.
France vs Luxembourg : le tableau comparatif
| Indicateur | France | Luxembourg |
|---|---|---|
| Note S&P | A+ (perspective négative) | AAA (stable) |
| Note Moody's | Aa3 (perspective négative) | Aaa (stable) |
| Note Fitch | A+ (stable) | AAA (stable) |
| Dette publique / PIB | 119 % (T2 2026), 121,7 % prévus en 2027 | 26,8 % (2025), 29,3 % prévus en 2027 |
| Dette publique en valeur | 3 595 Md€ | 24 Md€ |
| Déficit public / PIB | 5,4 % (2026), 5,2 % prévus en 2027 par Moody's | 0,8 % (2025), moins de 1,1 % jusqu'en 2029 |
| Charge d'intérêts annuelle | 79,2 Md€ (2026), 125,8 Md€ prévus en 2030 | 0,31 Md€ (2026) |
| Intérêts par habitant et par an | environ 1 150 € | environ 460 € |
| Taux d'emprunt à 10 ans | plus de 5 % (OAT, oct. 2026) | 2,35 % à 2,9 % (dernières émissions) |
| Croissance 2026 | 0,5 % | environ 2 % (prévision DBRS) |
| Dernière dégradation | S&P, 17 octobre 2025 | jamais |
Sources : PLF 2027 et rapport annexé sur la dette des administrations publiques, INSEE (comptes nationaux T2 2026), projets de budget 2026 et 2027 du Luxembourg, communiqués S&P, Moody's, Fitch, Morningstar DBRS, Les Echos et Paperjam (octobre 2026).
Pourquoi la note du pays compte pour votre assurance-vie
Une note souveraine ne mesure pas la solidité d'un assureur. Mais elle mesure la capacité d'un État à honorer ses engagements, et elle dit beaucoup de l'environnement juridique et réglementaire dans lequel votre contrat d'assurance-vie est logé. Quatre points distinguent un contrat de droit français d'un contrat de droit luxembourgeois.
1. La loi Sapin 2 ne s'applique pas aux contrats luxembourgeois
Depuis décembre 2016, l'article 49 de la loi Sapin 2, codifié à l'article L. 631-2-1 du Code monétaire et financier, permet au Haut Conseil de stabilité financière de suspendre, limiter ou retarder les rachats, arbitrages et avances sur les contrats d'assurance-vie français, pour trois mois renouvelables dans la limite de six mois consécutifs, en cas de menace grave et caractérisée pour la stabilité du système financier. Le texte a été conçu précisément pour le scénario d'une remontée brutale des taux qui pousserait les épargnants à vider leurs fonds euros, gorgés d'obligations d'État françaises achetées à 0 ou 1 % et dont la valeur de marché a fondu avec la hausse des taux. Avec une OAT à 5 %, ce scénario n'est plus théorique. Un contrat souscrit auprès d'un assureur luxembourgeois relève du régulateur luxembourgeois, le Commissariat aux Assurances, et échappe à ce dispositif. C'est le premier argument, et il pèse d'autant plus lourd que la trajectoire budgétaire française se dégrade.
2. Le triangle de sécurité et le super-privilège du souscripteur
Au Luxembourg, les actifs qui représentent votre contrat sont déposés auprès d'une banque dépositaire agréée, sur des comptes distincts du bilan de l'assureur, dans le cadre d'une convention tripartite entre l'assureur, la banque et le Commissariat aux Assurances. C'est le « triangle de sécurité ». En cas de défaillance de la compagnie, le souscripteur est créancier de premier rang sur ces actifs cantonnés, avant l'État luxembourgeois lui-même et avant les salariés de l'assureur : c'est le « super-privilège », inscrit dans la loi luxembourgeoise du 7 décembre 2015 sur le secteur des assurances. En France, la protection repose sur le Fonds de garantie des assurances de personnes (FGAP), plafonné à 70 000 € par assuré et par compagnie. Pour un contrat de 300 000 €, la différence de régime n'est pas un détail.
3. Un fonds euros français est un pari concentré sur la France
Un fonds euros français est, par construction, un portefeuille d'obligations d'État et d'entreprises majoritairement françaises. Détenir l'essentiel de son patrimoine financier dans un véhicule de droit français, investi en dette française, assuré par une compagnie française, chez un épargnant qui vit, travaille, paie ses impôts et possède sa résidence principale en France, c'est concentrer l'intégralité de son risque sur un seul émetteur dont la note a perdu quatre crans en dix ans. En gestion de portefeuille, on appelle cela un biais domestique. Le contrat luxembourgeois permet de loger la même épargne dans un cadre noté triple A, avec une architecture ouverte qui donne accès, selon les seuils, à des fonds internes dédiés, des ETF, des titres vifs, des fonds non cotés et, à partir de 500 000 € d'encours, au crédit Lombard adossé au contrat.
4. La neutralité fiscale : aucune optimisation, un choix de juridiction
Précision importante : pour un résident fiscal français, la fiscalité du contrat luxembourgeois est strictement identique à celle d'une assurance-vie française. Abattement de 4 600 € ou 9 200 € après huit ans, prélèvement forfaitaire unique, articles 990 I et 757 B du Code général des impôts pour la transmission : rien ne change, c'est le principe de neutralité fiscale. Il n'y a aucune optimisation fiscale dans ce choix et il faut se méfier de quiconque vous le vendrait ainsi. Il y a un choix de juridiction, de sécurité et d'architecture, ce qui est différent et, à mon sens, bien plus solide comme motivation. Le contrat doit par ailleurs être déclaré chaque année à l'administration fiscale française sur le formulaire 3916.
Pour qui le contrat luxembourgeois a du sens, et pour qui il n'en a pas
Le contrat d'assurance-vie luxembourgeois n'est pas un produit grand public. La réglementation luxembourgeoise fixe des seuils d'accès par catégorie de souscripteur, en fonction de la prime versée et du patrimoine mobilier déclaré. Dans la pratique, les compagnies de qualité ouvrent leurs portes à partir de 125 000 € pour les fonds internes collectifs, et surtout à partir de 250 000 € pour un fonds interne dédié (FID) ou un fonds d'assurance spécialisé (FAS) qui donne accès à l'architecture ouverte complète. C'est le seuil que j'ai retenu dans mon offre, parce qu'en dessous les frais fixes du montage pèsent trop sur la performance.
Trois profils qui en tirent un bénéfice net
- L'épargnant qui détient déjà plus de 250 000 € en assurance-vie française et qui souhaite diversifier sa juridiction sans changer de fiscalité ni de mode de détention.
- Le chef d'entreprise ou le cadre dirigeant qui veut pouvoir mobiliser son contrat en garantie d'un crédit Lombard, possible à partir de 500 000 € d'encours, pour financer un projet sans vendre ses actifs ni déclencher de fiscalité.
- Le futur expatrié ou le frontalier, pour qui la portabilité du contrat luxembourgeois d'un pays de résidence à l'autre est un atout que les contrats français n'offrent pas : le contrat s'adapte à la fiscalité du nouveau pays de résidence sans être clôturé.
Pour qui ce n'est pas la bonne réponse
En dessous de 125 000 €, une bonne assurance-vie française en ligne, avec des ETF à frais réduits et un fonds euros de qualité, reste la meilleure solution et de très loin. Et le contrat luxembourgeois n'a d'intérêt que si l'on regarde ce qu'il y a à l'intérieur : la qualité et la notation de l'assureur, le niveau réel des frais de contrat, des fonds et de la banque dépositaire, et le niveau de conseil. Un contrat luxembourgeois mal construit, rempli de fonds maison chargés en frais, est pire qu'une bonne assurance-vie française. C'est précisément là que la plupart des cabinets qui vendent du Luxembourg en mode commercial perdent leur client sur la durée : la valeur ajoutée à long terme, ce n'est pas le drapeau sur le contrat, c'est ce qu'il contient.
Que faire concrètement de son assurance-vie en 2026 ?
Trois réflexes, quel que soit le montant de votre épargne.
Premier réflexe : regarder la composition de votre fonds euros. La plupart des assureurs publient le portefeuille de leur actif général. Si vous y trouvez 60 à 80 % d'obligations, dont une large part d'OAT françaises à faible coupon, vous savez désormais ce que vous détenez réellement. Les fonds euros vont certes regarnir leurs réserves grâce aux nouvelles obligations à 5 %, mais avec le décalage habituel de deux à trois ans, et à condition qu'aucune vague de rachats ne force l'assureur à vendre ses anciennes obligations en moins-value.
Deuxième réflexe : diversifier hors de France, en obligations comme en immobilier. Des ETF obligataires internationaux, des SCPI investies en Europe plutôt qu'en France, des actions mondiales : la diversification géographique n'est plus une coquetterie mais une gestion élémentaire du risque pays, pour un épargnant dont le salaire, la résidence principale et la retraite dépendent déjà de la France.
Troisième réflexe, à partir de 250 000 € : étudier la juridiction. Un État qui consacre 126 milliards par an à ses intérêts finira par chercher des recettes, et la fiscalité de l'épargne est historiquement la cible la plus simple. Avoir structuré son patrimoine avant, avec une partie de son épargne logée dans un cadre noté triple A, hors du périmètre de la loi Sapin 2 et sous le super-privilège luxembourgeois, c'est se donner une marge de manœuvre que l'on ne peut plus se créer une fois la mesure votée.
Questions fréquentes sur la dette française et l'assurance-vie luxembourgeoise
La France peut-elle faire défaut sur sa dette ?
Un défaut au sens strict reste très improbable à court terme : la France emprunte dans sa propre zone monétaire, la BCE dispose d'outils d'intervention et l'économie reste large et diversifiée, ce que Moody's souligne dans sa décision du 23 octobre 2026. Le risque réel pour l'épargnant n'est pas le défaut, c'est l'ensemble des mesures qu'un État sous pression peut prendre avant d'en arriver là : hausse de la fiscalité de l'épargne, blocage temporaire des rachats via la loi Sapin 2, érosion des rendements des fonds euros. C'est contre ces scénarios intermédiaires qu'une diversification de juridiction protège.
Pourquoi la note du Luxembourg est-elle meilleure que celle de la France ?
Parce que ses fondamentaux budgétaires sont sans comparaison : dette publique à 26,8 % du PIB en 2025 contre 119 % pour la France, déficit inférieur à 1 % du PIB contre 5,4 %, et des emprunts récents émis entre 2,35 % et 2,9 % contre plus de 5 % pour l'OAT française à 10 ans. Les trois grandes agences notent le Luxembourg AAA avec perspective stable, et ne l'ont jamais dégradé.
Quelle est la note de la France en 2026 chez S&P, Moody's et Fitch ?
Au 24 octobre 2026, la France est notée A+ par S&P (perspective négative), A+ par Fitch (perspective stable) et Aa3 par Moody's (perspective négative). S&P et Fitch ont retiré le « double A » à la France en septembre et octobre 2025. Moody's reste un cran au-dessus mais a confirmé le 23 octobre 2026 qu'une dégradation restait possible si le budget 2027 n'était pas adopté ou si la réforme des retraites était remise en cause.
Un contrat luxembourgeois est-il plus intéressant fiscalement qu'une assurance-vie française ?
Non. Pour un résident fiscal français, la fiscalité est exactement la même : neutralité fiscale, abattement après huit ans, prélèvement forfaitaire unique, règles de transmission des articles 990 I et 757 B du CGI, déclaration annuelle sur le formulaire 3916. L'intérêt du contrat luxembourgeois n'est pas fiscal, il est juridique (triangle de sécurité, super-privilège, hors Sapin 2), patrimonial (architecture ouverte, crédit Lombard, portabilité) et lié à la juridiction notée triple A dans laquelle votre épargne est logée.
À partir de quel montant un contrat luxembourgeois est-il accessible ?
La réglementation luxembourgeoise ouvre certains supports dès 125 000 €, mais l'architecture ouverte complète, avec fonds interne dédié ou fonds d'assurance spécialisé, demande en pratique 250 000 €. C'est le seuil à partir duquel j'accompagne mes clients sur ce type de contrat, et le crédit Lombard adossé au contrat devient envisageable à partir de 500 000 € d'encours.
La loi Sapin 2 a-t-elle déjà été activée ?
Non, le Haut Conseil de stabilité financière n'a jamais activé à ce jour le pouvoir de blocage des rachats prévu par la loi Sapin 2. Mais le dispositif existe, il est opérationnel depuis 2016, et il a été conçu pour un scénario de remontée rapide des taux et de retraits massifs sur les fonds euros, c'est-à-dire exactement l'environnement que la France connaît depuis l'été 2026. Un contrat de droit luxembourgeois n'entre pas dans son champ d'application.
Passez à l'action ici :
Vous détenez plus de 250 000 € en assurance-vie française et vous vous demandez si une partie de cette épargne mérite d'être logée dans une juridiction notée triple A ? Je vous propose une étude en visio de 30 minutes : nous passons en revue vos contrats actuels, le niveau réel de vos frais et la pertinence d'un contrat luxembourgeois dans votre situation, sans aucun engagement. Dix ans en finance d'entreprise et de marché, plus de 40 clients accompagnés, titulaire de la certification professionnelle AMF : vous aurez le regard d'un expert de la finance, pas un argumentaire commercial.
Si vous préférez commencer par comprendre le fonctionnement du contrat luxembourgeois et du crédit Lombard avant d'en parler, mon guide gratuit est disponible sur la page Ressources.
Sources
- Les Echos, « Moody's maintient la note de la France », 24 octobre 2026, et graphique « L'envol de la charge d'intérêts de la dette » d'après le rapport sur la dette des administrations publiques annexé au PLF 2027.
- Euronews, « La dette publique française s'envole à 119 % du PIB », 29 septembre 2026, d'après l'INSEE.
- Paperjam, « Le service de la dette coûtera 750 millions à l'État en 2026 », 24 octobre 2026.
- Paperjam, « Le Luxembourg garde son triple A mais la vigilance reste de mise », novembre 2025.
- Luxtoday, « Le budget 2027 va conduire le pays à un niveau record de dette publique », 7 octobre 2026.
- La finance pour tous, « La dégradation de la note de la France par Fitch a-t-elle un impact ? », 17 septembre 2025.
- Loi n° 2016-1691 du 9 décembre 2016 (Sapin 2), article 49 ; article L. 631-2-1 du Code monétaire et financier ; loi luxembourgeoise du 7 décembre 2015 sur le secteur des assurances.
Cet article a une vocation pédagogique et ne constitue pas un conseil en investissement personnalisé. Les notations et taux sont à date de rédaction et peuvent évoluer. Les performances passées ne préjugent pas des performances futures. L'assurance-vie en unités de compte présente un risque de perte en capital. Clément Bieber, CGPC® · CFP®, ORIAS n° 25001269, titulaire de la certification professionnelle AMF.