Binance piraté (6,3 Mds $) : pourquoi détenir du bitcoin via un ETF, en CTO ou au Luxembourg
Binance piraté (6,3 milliards $), la Suisse agrée son premier ETF spot Bitcoin : qui garde vos clés ?
Dix jours d'écart entre deux événements, et toute la question de la détention des crypto-actifs résumée en une image. Le 20 octobre 2026, la FINMA, le régulateur financier suisse, agrée le premier ETF spot Bitcoin ouvert au grand public dans le pays. Le 29 octobre, à 21h24, environ 6,3 milliards de dollars quittent les portefeuilles de Binance, première plateforme crypto mondiale, vers une adresse inconnue. C'est le plus gros vol de l'histoire des crypto-actifs. Cet article explique pourquoi ces deux actualités posent la même question, ce qu'un ETF Bitcoin change réellement pour un investisseur particulier, et comment y accéder dans un cadre réglementé : compte-titres ou contrat luxembourgeois.
Binance piraté : 6,3 milliards de dollars en une nuit, les faits
Jeudi 29 octobre 2026 au soir, plusieurs analystes on-chain signalent des sorties massives depuis les portefeuilles de Binance. Vers 23h30 GMT, la plateforme confirme : « cela ressemble effectivement à un piratage », écrit son fondateur Changpeng Zhao sur X. Le préjudice est ensuite estimé par Binance à environ 6,3 milliards de dollars, soit 5,6 milliards d'euros. Pour donner un ordre de grandeur, le précédent record, le vol subi par Bybit en 2025, s'élevait à 1,5 milliard de dollars.
Dans les heures qui suivent, les émetteurs de stablecoins Tether et Circle gèlent respectivement 971 et 823 millions de dollars. Binance annonce ensuite environ 3 milliards de dollars gelés au total avec ses partenaires blockchain. Selon la société d'analyse TRM Labs, environ 2,4 milliards de dollars restaient toujours sous le contrôle des pirates le vendredi matin, hors de portée des mesures de gel. Binance a suspendu les dépôts et les retraits de ses clients, promis de couvrir l'intégralité des pertes et annoncé un rapport technique détaillé une fois l'enquête terminée.
Le point de départ de l'attaque, selon Binance, est un ordinateur portable compromis. Les pirates ont obtenu l'autorisation d'opérer sur un portefeuille sans passer par les contrôles internes, en utilisant un mécanisme d'autodestruction qui effaçait leurs outils et leurs traces au fur et à mesure. TRM Labs y voit la signature du groupe nord-coréen déjà soupçonné dans l'affaire Bybit.
Ce n'est pas une première : la même promesse à chaque fois

On pourrait croire à un accident isolé sur une plateforme mal gérée. Ce n'est pas le cas. Binance est le numéro un mondial en volume d'échanges, et c'est la troisième fois qu'elle est touchée. En 2019, 7 000 bitcoins sont volés, soit 40 millions de dollars de l'époque. En 2022, le pont BNB est piraté pour environ 570 millions de dollars. La même année, FTX, deuxième plateforme mondiale, fait faillite et les fonds de ses clients disparaissent. En 2025, Bybit perd 1,5 milliard de dollars. En 2026, Binance perd 6,3 milliards.
À chaque fois, la communication est la même : « vos fonds sont en sécurité ». À chaque fois, les clients découvrent qu'ils n'étaient pas propriétaires de leurs actifs, mais créanciers d'une entreprise.
Le vrai problème : sur une plateforme, vos cryptos ne sont pas chez vous
Le problème n'est pas technique, il est structurel. Quand vous achetez du bitcoin sur une plateforme d'échange, vous ne détenez pas de bitcoin. Vous détenez une créance sur la plateforme, qui conserve les actifs dans ses propres portefeuilles, avec sa sécurité informatique, sa gouvernance et son bilan. Si la plateforme est piratée, si elle fait faillite ou si elle suspend les retraits, vous dépendez de sa capacité et de sa volonté à vous rembourser. Binance a promis de couvrir les pertes cette fois. FTX ne l'a pas fait.
La réponse habituelle des puristes est de garder ses clés soi-même, sur un portefeuille matériel. C'est une solution cohérente pour un passionné, mais elle déplace le risque sans le supprimer : perte de la phrase de récupération, hameçonnage, erreur de manipulation, transmission compliquée au décès. Pour un patrimoine familial, ce n'est pas une réponse satisfaisante. Il existe une troisième voie, celle que la finance traditionnelle applique depuis des décennies.
La solution : le cadre réglementé, ETF et ETP Bitcoin
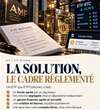
Un ETF Bitcoin, ou son cousin européen l'ETP, est un fonds coté en bourse dont l'unique objectif est de répliquer le cours du bitcoin. Ce qui change tout, c'est l'architecture qui l'entoure :
- un fonds agréé par un régulateur financier, soumis à des règles de transparence et de reporting ;
- des bitcoins ségrégués, détenus chez un dépositaire indépendant, et non au bilan du gérant ;
- un gérant financier agréé et surveillé, qui ne peut pas utiliser les actifs du fonds pour ses propres besoins ;
- une cotation en bourse, avec une liquidité quotidienne et un prix observable ;
- une ligne dans votre compte-titres, chez votre banque ou votre courtier, comme n'importe quel ETF MSCI World.
Si le gérant disparaît, les actifs restent chez le dépositaire. Si votre banque fait défaut, les titres ne sont pas dans sa masse de faillite : ils vous appartiennent. Vous ne détenez pas vos cryptos directement, vous détenez des parts d'un fonds qui les détient pour vous, sous contrôle. C'est exactement la logique que j'applique sur un portefeuille d'ETF actions : la valeur ajoutée n'est pas dans le produit, elle est dans l'enveloppe et dans la chaîne de garde.
La Suisse ouvre la voie : le premier ETF spot Bitcoin agréé par la FINMA
Le 20 octobre 2026, la FINMA agrée le Bitcoin Fund ETF, ticker BBIT, géré par BIT Asset Management. C'est le premier fonds réglementé en Suisse autorisé à investir directement dans le bitcoin et à vendre ses parts aux investisseurs particuliers. La cotation est prévue sur SIX Swiss Exchange en novembre 2026. Les bitcoins sont conservés par un dépositaire indépendant, sous gouvernance de fonds suisse.
Le signal est fort pour deux raisons. D'abord, la Suisse est l'une des places financières les plus réglementées du monde, et la FINMA a dû accorder une dérogation explicite à sa règle de diversification des fonds pour autoriser un véhicule mono-actif. Ensuite, le message adressé aux épargnants est limpide : vous pouvez vous exposer au bitcoin via un compte bancaire classique, sans jamais détenir de clé privée ni ouvrir de compte sur une plateforme crypto. Le régulateur a d'ailleurs précisé que d'autres sociétés de gestion ont déjà déposé des demandes similaires.
Une précision pour les résidents français : l'offre publique de BBIT est réservée à la Suisse. Les banques et courtiers étrangers participants à SIX y ont accès, mais la disponibilité pour un particulier dépend de son intermédiaire. Dans l'Union européenne, la directive UCITS interdit aux fonds classiques d'investir dans le bitcoin, ce qui explique que les produits accessibles depuis la France soient des ETP, des titres de dette adossés physiquement à du bitcoin, cotés à Zurich et à Francfort depuis plusieurs années. Sur le plan de la garde, le mécanisme est le même : dépositaire indépendant, actifs ségrégués, cotation en bourse.
Comment y accéder : compte-titres ou Luxembourg
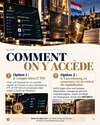
Option 1 : le compte-titres (CTO)
C'est la voie la plus simple. Chez une banque ou un courtier régulé, en France ou au Luxembourg, vous achetez un ETP Bitcoin physique comme vous achèteriez un ETF actions. Les titres sont inscrits à votre nom, conservés par le dépositaire de votre établissement, et les bitcoins sous-jacents par le dépositaire du fonds. Aucun actif ne figure au bilan d'une plateforme crypto. Le compte-titres a aussi un avantage patrimonial que j'apprécie : il peut être démembré, ce qui permet de préparer une transmission sans vendre.
Option 2 : l'assurance-vie ou le contrat de capitalisation luxembourgeois
C'est la voie la plus protectrice pour un patrimoine significatif. Dans un contrat luxembourgeois, les actifs sont logés chez une banque dépositaire indépendante de l'assureur, sous le contrôle du Commissariat aux Assurances. C'est le triangle de sécurité luxembourgeois, complété par le super-privilège de l'épargnant : en cas de défaut de l'assureur, le souscripteur est créancier de premier rang sur les actifs du contrat. Selon le contrat et le profil, des ETF et ETP Bitcoin peuvent y être logés dans un fonds dédié ou un fonds d'assurance spécialisé, aux côtés des ETF actions et obligataires. L'enveloppe apporte en plus la fiscalité de l'assurance-vie et une transmission hors succession. Dans mon offre, l'accès se fait à partir de 250 000 euros, et la logique est celle que je décris dans mon article sur l'assurance-vie luxembourgeoise.
Dans les deux cas, le point commun est le même : un gérant agréé, un dépositaire indépendant, et jamais d'actif au bilan d'une plateforme crypto. Et dans les deux cas, un contrat ou un compte-titres bien garni peut servir de collatéral à un crédit Lombard, ce qui ouvre une autre discussion que je détaille dans mon guide dédié.
Mon avis Sans Filtre® : ce que l'ETF change, et ce qu'il ne change pas
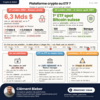
L'ETF supprime le risque de garde. Il ne supprime pas le risque de marché. Le bitcoin reste un actif extrêmement volatil, capable de perdre la moitié de sa valeur en quelques mois, et la FINMA l'a rappelé dans son propre communiqué : même via un ETF agréé, l'investissement reste très risqué. Le cours a d'ailleurs décroché le soir même du piratage de Binance.
Ma règle est simple. Une poche limitée du patrimoine, un horizon long, et jamais d'argent dont vous avez besoin à trois ans. Si vous voulez du bitcoin, ce n'est pas la question de la croyance qui compte, c'est la question de la garde : qui détient réellement les clés, et que se passe-t-il si cet acteur disparaît ? Une plateforme répond « faites-nous confiance ». Un fonds régulé répond « voici le dépositaire, voici le régulateur, voici le prospectus ». Entre les deux, pour un patrimoine familial, je n'hésite pas.
Questions fréquentes
Un ETF Bitcoin est-il plus sûr qu'une plateforme comme Binance ?
Sur le risque de garde, oui. Dans un ETF ou un ETP, les bitcoins sont détenus par un dépositaire indépendant, séparés du bilan du gérant, sous le contrôle d'un régulateur. Sur une plateforme, vous êtes créancier de l'entreprise : si elle est piratée ou fait faillite, vous dépendez de sa capacité à vous rembourser. En revanche, l'ETF n'enlève rien au risque de marché : le bitcoin reste très volatil.
Peut-on acheter l'ETF spot Bitcoin suisse BBIT depuis la France ?
L'offre publique de BBIT est réservée à la Suisse. Les banques et courtiers étrangers participants à SIX Swiss Exchange peuvent y accéder, mais la disponibilité pour un particulier français dépend de son intermédiaire. Des ETP Bitcoin physiques, qui fonctionnent sur le même principe de garde, sont déjà accessibles dans la plupart des comptes-titres, cotés à Zurich et à Francfort.
Peut-on loger un ETF Bitcoin dans une assurance-vie ?
Dans une assurance-vie française classique, c'est rare. Dans un contrat luxembourgeois, selon l'assureur et le profil, des ETF et ETP Bitcoin peuvent être logés dans un fonds dédié ou un fonds d'assurance spécialisé, aux côtés des autres ETF du portefeuille. Les actifs sont alors conservés chez une banque dépositaire indépendante, dans le cadre du triangle de sécurité luxembourgeois.
Faut-il vendre ses cryptos après le piratage de Binance ?
La question n'est pas de vendre ou de garder, mais de choisir où et comment détenir. Si vos crypto-actifs représentent une part significative de votre patrimoine et qu'ils sont sur une plateforme d'échange, le sujet à traiter est celui de la garde : transfert vers un cadre réglementé via un ETP en compte-titres ou un contrat luxembourgeois, en tenant compte de la fiscalité d'une cession. C'est une décision patrimoniale à construire avec un conseiller.
Passez à l'action :
Clément Bieber, conseiller en gestion de patrimoine, CGPC® · CFP® · Certification AMF, ORIAS n°25001269. Contenu éditorial à vocation pédagogique, qui ne constitue pas un conseil personnalisé. Les crypto-actifs et les ETF ou ETP adossés au bitcoin présentent un risque de perte en capital élevé. Les performances passées ne préjugent pas des performances futures. Sources : communiqués de Binance sur X et de la FINMA, BIT Asset Management, SIX Swiss Exchange, TRM Labs, AFP (29 au 31 octobre 2026).