Donations 2027 : don familial à 50 000 € et taux de 6 %
Donations 2027 : don familial à 50 000 € et taux unique de 6 %, ce que prépare Matignon
Le 12 septembre 2026, les services du Premier ministre ont rendu public un document de travail baptisé « Transmissions 2027 ». Le constat qui l'ouvre tient en une ligne : la France épargne beaucoup, mais elle transmet tard, souvent au décès, à un âge où les héritiers ont dépassé la cinquantaine et n'ont plus grand-chose à financer. Le gouvernement veut donc rendre la donation du vivant nettement moins coûteuse, le temps d'une année.
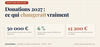
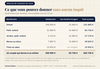
Trois chiffres résument le projet : 50 000 € de don familial totalement exonéré, un taux unique de 6 % sur la fraction taxable dans la limite de 100 000 €, et jusqu'à 49 000 € d'impôt en moins sur une donation à un neveu. Avant d'aller plus loin, une précision qui pèse plus lourd que tout le reste de cet article : rien de tout cela n'est voté.
Ce que Matignon a annoncé le 12 septembre 2026
Le plan « Transmissions 2027 » n'est pas un texte de loi. C'est une note d'intention, destinée à nourrir le projet de loi de finances pour 2027. Elle affiche un objectif économique assumé : orienter une partie de l'épargne des seniors vers les 25-40 ans, au moment où ils achètent un logement, se lancent à leur compte ou fondent une famille. Le gouvernement assume également le caractère temporaire du dispositif, censé s'appliquer sur la seule année 2027.
Quatre mesures figurent dans le document.
1. Le don familial exonéré passerait de 31 865 € à 50 000 €
C'est le cœur du dispositif. Le don familial de sommes d'argent, prévu à l'article 790 G du Code général des impôts, permet aujourd'hui de transmettre 31 865 € en numéraire sans aucun droit. Ce plafond passerait à 50 000 €, soit 18 135 € de plus par donateur et par bénéficiaire. Les conditions d'accès, elles, ne bougeraient pas : le donateur doit avoir moins de 80 ans, et le bénéficiaire doit être un enfant, un petit-enfant ou un arrière-petit-enfant majeur, ou à défaut de descendance directe, un neveu ou une nièce majeur.
2. Un taux unique de 6 % sur la fraction taxable
C'est la mesure la plus méconnue et, à mon sens, la plus puissante. Une fois les abattements consommés, les droits de donation sont aujourd'hui calculés selon un barème progressif qui atteint rapidement 20 % en ligne directe. Le projet remplacerait ce barème par un taux forfaitaire de 6 %, pour les donations en pleine propriété, dans la limite de 100 000 € par donateur et par bénéficiaire majeur. Au-delà de cette enveloppe, le barème progressif reprendrait ses droits.
3. Oncles, tantes, neveux et nièces entreraient dans le dispositif
Les transmissions entre collatéraux sont aujourd'hui massacrées par la fiscalité : après un abattement de 7 967 €, un neveu paie 55 % sur tout le reste. Le plan prévoit d'étendre le taux de 6 % au périmètre familial élargi. Pour les personnes sans descendance directe, qui souhaitent aider les enfants de leur frère ou de leur sœur, c'est l'annonce la plus significative du texte.
4. Un taux de 5 % en cas de don solidaire
Dernier étage, plus symbolique : le taux tomberait de 6 % à 5 % si le bénéficiaire reverse simultanément une part de la somme reçue à une association d'aide aux plus démunis. Le gain fiscal supplémentaire est modeste, mais l'intention politique est claire.
À cela s'ajoutent deux annonces distinctes pour les dirigeants : le maintien du pacte Dutreil pour la transmission familiale d'entreprise, et la création annoncée d'un dispositif de reprise par les salariés, présenté sous le nom de pacte Papin, lui aussi renvoyé au budget 2027.
Rappel : comment fonctionne une donation en 2026
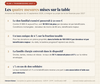
Pour mesurer ce que le plan changerait, encore faut-il savoir d'où l'on part. Une donation se lit en trois étages, et la plupart des erreurs que je rencontre viennent d'une confusion entre les deux premiers.
Premier étage : l'abattement
C'est la somme que vous pouvez transmettre sans payer un euro de droits. Elle dépend du lien de parenté : 100 000 € par parent et par enfant, 31 865 € pour un petit-enfant, 15 932 € entre frères et sœurs, 7 967 € pour un neveu ou une nièce, 5 310 € pour un arrière-petit-enfant. Un abattement spécifique de 159 325 € existe par ailleurs en faveur des personnes en situation de handicap, et il se cumule avec les précédents. Ces abattements se rechargent tous les 15 ans, ce qui fait du temps le premier levier fiscal de la transmission, bien avant le taux.
Deuxième étage : le don familial de sommes d'argent
Réservé au numéraire, il vient s'ajouter à l'abattement et non le remplacer. C'est précisément ce cumul que beaucoup ignorent : un parent de moins de 80 ans peut transmettre 100 000 € au titre de l'abattement et 31 865 € au titre du don familial, soit 131 865 € à un enfant majeur sans aucun droit. Un couple double la mise et atteint 263 730 €, renouvelables tous les 15 ans.
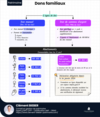
Troisième étage : le barème
Ce qui dépasse est taxé. En ligne directe, le barème monte par tranches : 5 % jusqu'à 8 072 €, 10 % jusqu'à 12 109 €, 15 % jusqu'à 15 932 €, puis 20 % jusqu'à 552 324 €. Retenez que le taux marginal de 20 % n'est pas le taux réellement payé : sur 100 000 € taxables, les droits s'élèvent à 18 200 €, soit 18,2 % effectifs. Pour un neveu ou une nièce, en revanche, c'est bien 55 % dès le premier euro taxable.
Ce que le plan changerait, en euros
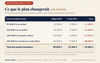
Les pourcentages parlent peu. Les montants, beaucoup. Voici ce que donneraient quatre situations courantes, à abattements déjà consommés, selon les règles de 2026 puis selon le projet.
Deux lectures sautent aux yeux. En ligne directe, le gain est réel mais reste mesuré : 12 200 € sur une donation de 100 000 €, ce qui représente environ deux tiers de l'impôt. Hors ligne directe, le changement est d'une tout autre nature : passer de 55 000 € à 6 000 € de droits sur la même somme, c'est diviser la facture par plus de neuf. Une transmission qui était économiquement absurde entre un oncle et son neveu redeviendrait envisageable.
Troisième effet, moins commenté : le plafond totalement exonéré. Pour un couple qui donne à un enfant, il passerait de 263 730 € à 300 000 €, toujours rechargeables tous les 15 ans. Sur deux enfants, cela représente 600 000 € transmis sans droits en une seule opération.
Le calendrier : rien n'est voté
C'est le point sur lequel je vois déjà circuler les plus grosses approximations. Une note de Matignon n'a aucune valeur juridique. Le projet de loi de finances pour 2027 doit être déposé à l'automne, discuté, amendé, puis voté. Dans le contexte parlementaire actuel, un budget arrive rarement intact au bout du parcours, et les mesures fiscales sur la transmission sont parmi les plus exposées aux arbitrages de dernière minute.
Tant que le texte n'est pas publié au Journal officiel, les règles applicables restent celles de 2026. Une donation signée aujourd'hui relève du barème actuel, sans effet rétroactif à attendre.
Mon verdict Sans Filtre™
L'annonce est une bonne nouvelle, et je la prends comme telle. Mais elle mérite trois réserves que les titres de presse passent sous silence.
Première réserve : le calendrier pousse à la précipitation
Un dispositif annoncé comme temporaire produit mécaniquement un effet d'aubaine. On voit déjà des donateurs envisager d'accélérer un projet pour ne pas rater la fenêtre. C'est exactement l'inverse de ce qu'il faut faire. Si la fenêtre existe en 2027, elle laisse douze mois pour agir. Douze mois suffisent largement à préparer une opération sérieuse, et à l'annuler si le texte n'est pas adopté.
Deuxième réserve : une donation ne se reprend pas
Le bon montant à transmettre n'est pas celui que l'État détaxe, c'est celui dont vous n'aurez jamais besoin. Avant de parler d'abattement, je chiffre systématiquement les revenus disponibles du donateur jusqu'à 90 ans, dépendance comprise, et le coût d'un éventuel hébergement en établissement. C'est un exercice ingrat, mais c'est le seul qui protège d'une décision irréversible prise sur un argument fiscal.
Troisième réserve : le gain fiscal n'est que la moitié du sujet
Économiser 12 200 € d'impôt est appréciable. Laisser ensuite 50 000 € dormir sur un livret rémunéré 1,7 % face à une inflation proche de 2 % revient à détruire du pouvoir d'achat année après année. Ce que devient l'argent après la donation pèse bien plus lourd, sur dix ans, que l'impôt évité au moment de la transmission. C'est d'ailleurs la question que je traite en priorité avec les familles que j'accompagne : quelle enveloppe, quel support, quel horizon pour le bénéficiaire.
Une fenêtre fiscale ne crée pas un projet. Elle accélère celui qui existe déjà.
Ce que je ferais dès maintenant, sans attendre le vote
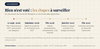
Attendre ne veut pas dire rester inactif. Cinq chantiers peuvent être menés dès cet automne, sans engager un euro.
- Faire l'inventaire de vos abattements déjà consommés. Une donation antérieure de moins de 15 ans réduit d'autant l'enveloppe disponible, et beaucoup de familles ont oublié un don ancien jamais déclaré.
- Chiffrer votre propre besoin de revenus sur trente ans avant de décider du montant transmissible. C'est le préalable, pas une formalité.
- Choisir le véhicule adapté. Don manuel déclaré en ligne, don de sommes d'argent, donation notariée avec réserve d'usufruit ou donation-partage entre plusieurs enfants ne produisent ni les mêmes effets civils ni la même fiscalité.
- Anticiper la destination des fonds. Un virement sur un compte courant est rarement la bonne réponse. Le choix de l'enveloppe détermine le rendement net que le bénéficiaire touchera réellement, et il se prépare avant le versement.
- Prendre rendez-vous avec votre notaire pour les opérations qui passent par un acte, afin de ne pas découvrir un délai de rédaction au moment où la fenêtre se referme.
Sur la destination des fonds, deux familles de solutions reviennent le plus souvent selon l'horizon du bénéficiaire : les supports financiers logés en assurance-vie ou en compte-titres pour un projet lointain, et l'immobilier de rendement pour une recherche de revenus complémentaires. Si c'est la piste immobilière qui vous intéresse, ma Grille SCPI Sans Filtre™ analyse les véhicules du marché sur documents publics, et ce comparatif entre SCPI et investissement locatif détaille les écarts de rendement net et d'effort d'épargne.
Questions fréquentes
Le don familial de 50 000 € se cumulerait-il avec l'abattement de 100 000 € ?
Oui. C'est déjà le cas aujourd'hui avec le plafond de 31 865 €, et le plan ne remet pas ce cumul en cause. Un parent de moins de 80 ans pourrait donc transmettre 100 000 € au titre de l'abattement et 50 000 € au titre du don familial, soit 150 000 € sans droits à un enfant majeur. Un couple atteindrait 300 000 € par enfant.
Faut-il attendre 2027 pour donner ?
Cela dépend de votre situation. Si vous restez dans les limites des abattements actuels, l'opération est déjà exonérée et il n'y a aucune raison d'attendre. Si votre projet dépasse ces limites et génère des droits, alors oui, la différence peut être significative et justifie de patienter jusqu'à la publication du texte. Entre les deux, un cas mérite une attention particulière : celui du donateur qui approche de 80 ans, car il perdrait le bénéfice du don familial de sommes d'argent en attendant.
Comment déclarer un don manuel en 2026 ?
Depuis le 1er janvier 2026, la déclaration se fait en principe en ligne, dans l'espace particulier du bénéficiaire sur impots.gouv.fr, rubrique dédiée à la déclaration d'un don. Le décret du 17 novembre 2025 a rendu cette télédéclaration obligatoire, le formulaire papier 2735 restant réservé à quelques situations comme l'absence d'accès à internet. La déclaration doit intervenir dans le mois qui suit la révélation du don. Déclarer un don ne signifie pas payer : dans la très grande majorité des cas, les abattements absorbent la totalité de la somme.
Le taux de 6 % s'appliquerait-il aussi à l'immobilier ?
Le document vise les donations en pleine propriété, sans restriction annoncée sur la nature du bien. Un bien immobilier donné en pleine propriété entrerait donc dans le champ, dans la limite de 100 000 € de fraction taxable par donateur et par bénéficiaire. En revanche, les donations démembrées, avec réserve d'usufruit, ne semblent pas concernées à ce stade. C'est un point à surveiller de près dans le texte définitif, car la donation de la nue-propriété reste l'un des outils les plus efficaces de la transmission immobilière.
Passez à l'action
Clément Bieber · Conseiller en gestion de patrimoine · CGPC® · CFP® · Certification AMF · ORIAS n°25001269
Contenu éditorial à vocation pédagogique, qui ne constitue ni un conseil en investissement, ni un conseil fiscal ou juridique personnalisé. Les mesures du plan « Transmissions 2027 » décrites dans cet article ne sont pas adoptées à la date de publication et sont susceptibles d'être modifiées ou abandonnées lors de l'examen du projet de loi de finances. Les exemples chiffrés sont illustratifs et arrondis. Toute opération de transmission doit être étudiée au regard de votre situation personnelle, avec votre notaire.