SCPI Upêka : que se passe-t-il ? Enquête Sans Filtre™ 2026
SCPI Upêka : que se passe-t-il ? Enquête Sans Filtre™ sur une jeune SCPI passée de 7,96 % à un taux d'occupation de 66,75 %
En 2024, la SCPI Upêka affichait 7,96 % de taux de distribution, zéro commission de souscription et l'appui d'un groupe immobilier européen. Elle trônait en haut des classements de rendement. Au 30 juin 2026, son taux d'occupation financier est à 66,75 %, l'acompte trimestriel a reculé de 28 % en trois mois, la valeur de reconstitution est passée sous le prix de part et 16 124 parts ont été retirées en un seul trimestre. Aucune part en attente, pourtant. Comment une SCPI aussi bien classée en arrive là, et surtout que disent exactement les documents ? Cette enquête ne repose que sur des pièces publiques : les bulletins trimestriels du T4 2024 au T2 2026 et le procès-verbal de l'assemblée générale du 30 juin 2026. Les chiffres sont datés, les calculs sont montrés, l'analyse est datée du 12 septembre 2026 et sera mise à jour à la parution du bulletin du troisième trimestre.
Ce que promettait la SCPI Upêka : 0 % de frais d'entrée, 7,96 % et un groupe européen
Upêka est créée le 19 juin 2023 par Axipit Real Estate Partners, société de gestion agréée par l'AMF en mars 2021 et filiale de Catella Aquila Investment Management France. Son modèle est celui de la nouvelle génération : commission de souscription de 0 %, commission de gestion de 15 % HT (18 % TTC) des loyers, commission d'acquisition de 5 % HT, et une commission de retrait dégressive de 6 % à 0 % pour toute sortie avant six ans de détention. Le prix de part est fixé à 200 euros.
Le premier exercice complet est brillant. Le bulletin du quatrième trimestre 2024 annonce une distribution brute de 15,91 euros par part, soit un taux de distribution de 7,96 %, un taux d'occupation de 100 %, un patrimoine de dix actifs en Espagne, aux Pays-Bas et en France, et un objectif de distribution de 7,00 % pour 2025. La direction insiste alors sur trois sécurités : la diversification, l'asset management et un réseau local dans douze pays européens grâce au groupe. En mai 2025, elle parle d'engagements tenus.
Un chiffre passe inaperçu dans ce bulletin : le report à nouveau s'élève à 10 303 euros. Pour une SCPI qui compte alors près de 146 000 parts, cela représente sept centimes par part. Autrement dit, tout ce qui est encaissé est distribué, et il n'existe aucune réserve pour lisser un accident locatif.
Deux sale & lease-back, deux locataires défaillants
Le patrimoine d'Upêka se construit largement en cession-bail, ce que le marché appelle sale & lease-back : une entreprise vend ses murs à la SCPI et les reloue immédiatement, sur un bail long, à un rendement élevé. Deux de ces opérations concentrent aujourd'hui toutes les difficultés.
Onda, Espagne : un bail ferme de quinze ans qui tient dix-huit mois
Acquis le 10 octobre 2024 dans la région de Valence, l'actif d'Onda est un site industriel de 5 360 m² loué à une entreprise du secteur de la céramique, avec un bail ferme de quinze ans et un rendement acte en main de 7,57 %, pour un loyer trimestriel de 59 000 euros. Le bulletin du deuxième trimestre 2026 précise que le locataire a rencontré des difficultés dès 2025, que les garanties locatives ont permis de sécuriser les loyers jusqu'au premier trimestre 2026, que les locaux ont ensuite été entièrement libérés après la cession des équipements industriels, et que les clés ont été récupérées sans attendre l'issue d'une procédure judiciaire longue. L'immeuble est libre de toute occupation et sa commercialisation doit reprendre.
La Tourette, France : un rendement de 10,17 % et une procédure collective un mois après la signature
En décembre 2025, Upêka investit dans un ensemble mixte bureaux et locaux d'activités de 8 558 m² à La Tourette, dans la Loire, loué à un fabricant français de mobilier médical en activité depuis 1947. Le bulletin du quatrième trimestre 2025 détaille l'opération : bail de onze ans ferme, rendement acte en main de 10,17 %, pour un montant unitaire de l'ordre de 3 millions d'euros. Le locataire est placé en redressement judiciaire en janvier 2026, puis en liquidation judiciaire en avril 2026. Aucun loyer n'a été perçu sur cet actif au deuxième trimestre.
La lecture Sans Filtre™ est simple. Un rendement acte en main de 10 % en cession-bail avec une PME industrielle, dans un marché où le portefeuille tourne à 7,6 %, rémunère un risque de contrepartie, pas de l'immobilier. Un bail ferme ne protège pas contre l'insolvabilité : la fermeté engage celui qui peut payer. Et le réseau européen n'a rien changé à l'affaire : l'un des deux dossiers est en Espagne, l'autre à soixante kilomètres de Saint-Étienne.
Le semestre où tout s'est vu : distribution, taux d'occupation, valeur
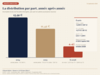
Ce qui frappe dans les bulletins, c'est la chronologie de l'information. Le bulletin du quatrième trimestre 2025 affiche un taux d'occupation financier de 100 %, annonce la revalorisation du prix de part de 200 à 206 euros au 31 décembre 2025, alignée sur une valeur de reconstitution de 206,24 euros, et ne mentionne ni Onda ni La Tourette. La première mention des deux dossiers figure au bulletin du premier trimestre 2026, avec un taux d'occupation toujours à 100 %, les garanties ayant couvert les loyers attendus.
Puis vient le bulletin du deuxième trimestre 2026, et les chiffres tombent d'un coup :
- Taux d'occupation financier : 100 % au 31 mars, 66,75 % au 30 juin, sur une base de loyers de plus de 3 millions d'euros en année pleine.
- Acompte brut de fiscalité étrangère : 2,57 euros au T1, 1,86 euro au T2, soit une baisse de 28 %. Net de fiscalité étrangère : 2,12 euros puis 1,26 euro, soit une baisse de 41 %.
- Valeur de reconstitution : 206,24 euros au 31 décembre 2025, 201,04 euros au 30 juin 2026, soit une baisse de 2,52 % en six mois, pour un patrimoine en recul de 4,29 % à périmètre constant.
- Prix de part maintenu à 206 euros, désormais 2,47 % au-dessus de la valeur de reconstitution.
- Durée résiduelle ferme des baux (WALB) : 8,2 ans fin 2025, 6,9 ans au 30 juin 2026.
- Endettement : 2,71 % fin 2025, 11,12 % au 30 juin 2026, après un financement de près de 3 millions d'euros auprès de Banco Sabadell adossé à quatre actifs espagnols.
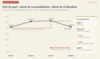
Le bulletin explique lui-même le mécanisme de la baisse de distribution. Les loyers de La Tourette du premier trimestre avaient été facturés avant l'ouverture de la procédure collective, et avaient donc contribué à l'acompte du premier trimestre. Ils n'ont finalement pas été encaissés, et leur régularisation a été passée au deuxième trimestre. Le taux d'occupation financier mesure des loyers facturés ; la distribution a suivi le facturé ; le deuxième trimestre a rendu ce que le premier avait avancé.
8,71 % de performance globale 2025 : la limite d'un indicateur
Un chiffre mérite d'être décomposé, parce que c'est celui que les classements 2026 reprennent. La performance globale annuelle (PGA), définie par l'ASPIM, additionne le taux de distribution de l'année et la variation du prix de souscription entre le 1er janvier de l'année et le 1er janvier de l'année suivante. Pour Upêka, la PGA 2025 s'établit à 8,71 % : 5,71 % de distribution et 3,00 % de hausse du prix de part. Cette hausse a pris effet le 31 décembre 2025, dernier jour de l'exercice. Effective un jour plus tard, elle serait entrée dans la PGA 2026. Sur une année où la distribution recule de 7,96 % à 5,71 %, l'indicateur de performance globale progresse donc de 7,96 % à 8,71 %.
La revalorisation était conforme au cadre, cohérente avec une valeur de reconstitution de 206,24 euros, et je ne prête aucune intention à sa date. Mais le mécanisme illustre la limite d'un classement par PGA : il place, pour 2025, une SCPI dont la distribution a reculé de 28 % devant des véhicules dont la distribution n'a pas bougé, sur la seule foi d'un prix relevé le dernier jour de l'année. Six mois plus tard, la valeur de reconstitution est passée sous ce prix, et le taux de distribution 2026 se calculera sur 206 euros, ce qui abaissera encore le ratio à distribution égale. Une hausse de prix se lit avec la valeur qui la justifie et avec ce qu'elle produit ensuite, jamais seule.
Sur la valeur, une précision que le procès-verbal d'assemblée rend lisible. Au 31 décembre 2025, la valeur de reconstitution approuvée est de 206,24 euros par part, mais la valeur de réalisation, c'est-à-dire le patrimoine net de dettes, est de 183,19 euros, et la valeur comptable de 170,60 euros. Le prix de 206 euros est parfaitement conforme au cadre réglementaire, qui impose au prix de rester dans une bande de 10 % autour de la valeur de reconstitution. Mais l'associé qui souscrit aujourd'hui à 206 euros achète 183 euros d'actifs nets et 23 euros de frais théoriques de reconstitution. Pour une SCPI présentée comme sans frais d'entrée, c'est une nuance qui mérite d'être écrite noir sur blanc.
« Aucune part en attente de retrait » : ce que dit le calcul des retraits
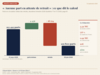
Le bulletin du deuxième trimestre 2026 met en avant une collecte qui demeure positive, 198 nouveaux associés et aucune part en attente de retrait. Ces trois affirmations sont exactes. Elles ne disent pas tout.
Les bulletins publient deux séries : les parts nouvelles émises dans le trimestre et les parts en circulation nettes des retraits en fin de trimestre. Il suffit de les rapprocher :
- Au 31 mars 2026 : 213 493,03 parts en circulation.
- Au deuxième trimestre : 4 431,23 parts nouvelles émises, pour une collecte brute de 912 833 euros.
- Au 30 juin 2026 : 201 800,47 parts en circulation.
- Retraits du trimestre : 213 493,03 + 4 431,23 − 201 800,47 = 16 123,79 parts, soit 3,32 millions d'euros au prix de 206 euros et 7,6 % du capital du 31 mars.
- Associés : 1 748 au 31 mars, 198 nouveaux, 1 840 au 30 juin. Le solde fait 106 associés sortis dans le trimestre. Au premier trimestre, le même calcul donnait 878 parts retirées et aucun associé sorti.
Le capital de la SCPI a donc reculé de 11 692 parts, soit 2,4 millions d'euros, entre le 31 mars et le 30 juin. La collecte brute est positive ; la collecte nette est négative. Et une question reste ouverte, que le bulletin ne traite pas : dans une SCPI à capital variable, les retraits sont normalement compensés par les souscriptions. Avec 0,91 million d'euros de souscriptions face à 3,32 millions d'euros de retraits, quelle ressource a permis de servir la différence sans qu'aucune part ne reste en attente ? Le bulletin lie le financement bancaire de 3 millions d'euros, finalisé sur le même trimestre, à de futurs investissements. Il ne dit rien du financement des retraits. Ce n'est pas une accusation, c'est la question à poser à la société de gestion, et le bulletin du troisième trimestre y répondra peut-être.
Ce que le PV d'assemblée générale ajoute au dossier
L'assemblée générale mixte du 30 juin 2026 s'est tenue sur deuxième convocation, la première n'ayant pas réuni le quorum, avec 42 948 parts exprimées. Trois éléments du procès-verbal comptent pour l'associé :
- Le résultat de l'exercice 2025 s'établit à 1 255 602,66 euros et la distribution à 1 261 586,21 euros. La SCPI a distribué plus qu'elle n'a gagné, en prélevant 5 983,55 euros sur le report à nouveau, ramené de 10 303,46 à 4 319,91 euros. Deux centimes par part de réserve pour aborder un exercice 2026 où deux actifs ne produisent plus de loyer.
- Les valeurs au 31 décembre 2025 sont approuvées à 100 % : valeur comptable 170,60 euros, valeur de réalisation 183,19 euros, valeur de reconstitution 206,24 euros.
- Quatre résolutions extraordinaires sont adoptées : réinvestissement automatique des dividendes, faculté de mensualiser la distribution, passage du minimum de souscription de une à cinq parts, versements programmés en nue-propriété.
La gouvernance a évolué avant ces événements : Guillaume Riquier est directeur général d'Axipit REP depuis septembre 2025, Jean-François Charrier conservant le développement commercial. C'est lui qui préside l'assemblée du 30 juin.
Le coût de sortir d'une SCPI sans frais d'entrée
Le modèle « 0 % à l'entrée » a une contrepartie que l'on ne lit qu'à la sortie. La commission de retrait est dégressive de 6 % TTC à 0 % entre la première et la sixième année de détention. Un associé entré en 2024 qui se retire aujourd'hui laisse donc de l'ordre de 4 à 5 % de 206 euros, soit 8 à 10 euros par part, à peu près l'équivalent d'une année de distribution 2025. La pénalité tombe exactement au moment où le problème apparaît, ce qui est précisément la fonction d'une telle commission : dissuader la sortie. Les 106 associés sortis au deuxième trimestre l'ont payée.
Ce que La Grille SCPI Sans Filtre™ aurait regardé
Upêka ne fait pas partie du panel de La Grille SCPI Sans Filtre™ : il n'y a donc pas de note, et il n'y en aura pas dans cet article. Mais les faits ci-dessus tombent tous dans des rubriques que la méthodologie lit systématiquement, sur documents publics, pour les 25 SCPI qu'elle couvre :
- La mutualisation : 14 actifs, 17 locataires, 41,6 millions d'euros de capitalisation. Deux dossiers sur quatorze ont suffi à retirer 33 points de taux d'occupation.
- La dispersion des rendements à l'acquisition : un actif à 10,17 % dans un portefeuille à 7,85 % est un signal, pas une aubaine.
- La part des cessions-bails et la qualité des contreparties, que le rendement seul ne dit jamais.
- Le report à nouveau par part, c'est-à-dire la capacité à encaisser un choc sans le répercuter immédiatement sur la distribution.
- L'écart prix de part / valeur de reconstitution dans le temps, et la valeur de réalisation derrière la reconstitution.
- La pente de la collecte : 4,18 millions d'euros au T4 2025, 1,22 million au T1 2026, 0,91 million au T2, soit 78 % de baisse en deux trimestres.
- Le passage de 2,71 % à 11,12 % de levier en un trimestre, dans un contexte de collecte nette négative.
Le classement par rendement, lui, ne voyait rien de tout cela. Il a placé Upêka en tête en 2024 sur exactement ce qui la fragilise en 2026. C'est la raison d'être de la double note Solidité et Potentiel, et du marché à deux vitesses que je décris depuis l'été : un rendement affiché ne renseigne ni sur la file de retrait, ni sur les réserves, ni sur la qualité des locataires.
Mon verdict Sans Filtre™
Upêka n'est pas Primopierre. Il n'y a ni suspension, ni file de retrait, ni décote de confrontation, et la société de gestion applique le cadre réglementaire : prix dans la bande légale, information dans les bulletins, garanties activées, clés récupérées à Onda. Ce dossier est celui d'une autre famille de risque, celle des jeunes SCPI bien classées : peu d'actifs, des baux longs sur des contreparties fragiles, aucune réserve, une performance de lancement qui n'était pas mutualisable. Deux locataires sur dix-sept ont suffi à diviser la distribution par deux entre le quatrième trimestre 2024 et le deuxième trimestre 2026, et 106 associés ont préféré payer la commission de sortie plutôt que d'attendre. Ce qu'il faut surveiller au bulletin du troisième trimestre : la relocation ou l'arbitrage d'Onda et de La Tourette, le niveau de l'acompte d'octobre, l'évolution des parts en circulation, la prochaine valeur de reconstitution, et l'usage réel du financement bancaire. J'y reviendrai à sa parution, comme je l'ai fait pour Primopierre, Épargne Foncière et les SCPI d'Amundi.
Questions fréquentes sur la SCPI Upêka
Pourquoi la distribution de la SCPI Upêka baisse-t-elle en 2026 ?
Parce que deux actifs acquis en cession-bail, Onda en Espagne et La Tourette en France, ne produisent plus de loyer. Le locataire de La Tourette est en liquidation judiciaire depuis avril 2026 et celui d'Onda a quitté les lieux. L'acompte du deuxième trimestre 2026 est de 1,86 euro brut par part contre 2,57 euros au premier trimestre, et intègre la régularisation de loyers du premier trimestre facturés mais jamais encaissés.
Que signifie un taux d'occupation financier de 66,75 % pour Upêka ?
Qu'au 30 juin 2026, un tiers des loyers potentiels du patrimoine n'était ni facturé ni couvert par une franchise ou des travaux. Le taux était de 100 % trois mois plus tôt. Son évolution dépend désormais de la relocation ou de l'arbitrage des deux actifs concernés.
Peut-on encore vendre ses parts de SCPI Upêka ?
Au 30 juin 2026, aucune part n'était en attente de retrait et 16 124 parts ont été retirées dans le trimestre. La liquidité a donc été servie. Toute sortie avant six ans de détention supporte une commission de retrait dégressive de 6 % à 0 % TTC, et la valeur de reconstitution est aujourd'hui inférieure au prix de part. Ces éléments sont décrits dans la note d'information et le document d'informations clés de la SCPI.
Faut-il investir dans la SCPI Upêka en 2026 ?
Cet article n'est pas un conseil personnalisé et ne répond pas à cette question. Il donne les faits publiés et leur lecture. Une décision d'investissement en SCPI suppose une analyse de votre situation, de votre horizon et de votre fiscalité, dans le cadre réglementaire approprié, et se prend sur des documents datés, jamais sur un classement de rendement.
Passez à l'action :
Clément Bieber, conseiller en gestion de patrimoine, CGPC® · CFP® · Certification AMF · ORIAS n°25001269. Créateur de La Grille SCPI Sans Filtre™, marque déposée à l'INPI. Sources : bulletins trimestriels de la SCPI Upêka du T4 2024 au T2 2026, procès-verbal de l'assemblée générale mixte du 30 juin 2026, communiqué Catella du 4 septembre 2025 ; contenu daté du 12 septembre 2026. Cet article a une vocation éditoriale et pédagogique ; il ne constitue ni une offre, ni une recommandation, ni un conseil en investissement. Investir en SCPI présente un risque de perte en capital et de liquidité ; les revenus ne sont pas garantis et les performances passées ne préjugent pas des performances futures.