Frais des fonds : pourquoi l'épargnant français paie plus cher que ses voisins européens (étude Morningstar 2026)
Frais des fonds : pourquoi l'épargnant français paie plus cher que ses voisins européens (étude Morningstar 2026)
1,27 % par an en France, 0,70 % aux Pays-Bas. C'est ce que coûte en moyenne un fonds actif selon la dernière étude de Morningstar sur les frais des fonds européens, relayée par Les Echos le 11 novembre 2026. Les frais baissent partout en Europe depuis dix ans, mais pas au même rythme. Et sur les fonds passifs, la France fait même l'inverse du reste du continent. Décryptage chiffré, conséquences concrètes sur 20 ans, et ce que vous pouvez faire dès maintenant.
Ce que révèle l'étude Morningstar 2026 sur les frais des fonds en Europe
Morningstar a passé au crible environ 41 000 fonds ouverts et ETF commercialisés en Europe. Le constat d'ensemble est plutôt une bonne nouvelle pour les épargnants : la guerre des prix a bien eu lieu.
- Frais moyens pondérés par les encours : 1,04 % il y a dix ans, 0,75 % aujourd'hui.
- Part des encours en gestion passive : 13 % en 2017, 33 % en 2026. La gestion active est passée de 87 % à 67 %.
- Les moteurs de cette baisse : la concurrence entre ETF (fonds indiciels cotés), l'arrivée des ETF actifs et des investisseurs de plus en plus attentifs aux coûts.
Mais Morningstar insiste sur un point : l'Europe est loin d'être un marché homogène. Selon le pays où le fonds est domicilié et distribué, la facture n'a rien à voir.
France contre Europe : le classement des frais des fonds actifs en 2026
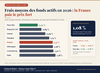
Voici les frais moyens des fonds actifs en 2026, rétrocessions comprises, par pays de domiciliation :
- Pays-Bas : 0,70 % (environ 1 % en 2020)
- Royaume-Uni : 0,84 % (environ 1 % en 2020)
- Irlande : 0,99 %
- Espagne : 1,14 %
- France : 1,27 % (1,37 % en 2020)
- Allemagne : 1,28 %
- Luxembourg : 1,30 %
- Italie : 1,38 % (1,50 % en 2020)
Un fonds actif français coûte donc en moyenne 1,8 fois plus cher qu'un fonds actif néerlandais. La France a gagné 0,10 point en six ans, quand les Pays-Bas et le Royaume-Uni en gagnaient environ 0,30 et 0,16.
Le rôle des rétrocessions : pourquoi les Pays-Bas paient moins cher
Une rétrocession, c'est la part des frais de gestion d'un fonds que la société de gestion reverse au distributeur : banque, assureur, plateforme ou conseiller. Vous ne la voyez pas sur une ligne à part, elle est incluse dans les frais courants du fonds.
Morningstar explique l'écart entre pays d'abord par les modèles de distribution. Aux Pays-Bas et au Royaume-Uni, la concurrence entre distributeurs et la réglementation ont conduit à interdire les rétrocessions dans le conseil en investissement aux particuliers. Les fonds y sont donc vendus dans des parts « nettes », moins chères, et le conseil se paie à part.
Retirer les rétrocessions ne gomme pas tout. Hors rétrocessions, le classement des fonds actifs change :
- Allemagne : 1,22 %, le plus cher
- France : 1,08 %, deuxième
- Luxembourg : 1,03 %
- Italie : 0,89 %, qui recule à la cinquième place
Autrement dit, en France, environ 0,19 point des 1,27 % correspond en moyenne aux rétrocessions, et les frais de gestion eux-mêmes restent parmi les plus élevés d'Europe.
Transparence, puisque c'est l'esprit Sans Filtre® : comme la majorité des conseillers en France, je suis rémunéré en partie par des commissions et des rétrocessions, ou par des honoraires selon les dossiers. Barème communicable sur demande. Le sujet n'est pas d'avoir un distributeur payé, c'est de savoir combien et pour quel service.
L'anomalie française : des fonds passifs plus chers qu'en 2020
C'est le chiffre le plus surprenant de l'étude. Les frais des fonds passifs ont baissé dans tous les pays étudiés depuis 2020, sauf en France :
- France : 0,45 % en juin 2020, 0,51 % en 2026, rétrocessions comprises
- Pays-Bas : 0,29 %, puis 0,16 %
- Espagne : 0,88 %, puis 0,82 %, le pays le plus cher d'Europe sur le passif
Un fonds passif français coûte donc en moyenne plus de 3 fois son équivalent néerlandais. Là encore, Morningstar pointe les modèles de distribution. En pratique, l'épargnant français accède souvent à la gestion passive par des contrats ou des fonds indiciels « habillés » de frais de distribution, et pas directement aux ETF les moins chers du marché.
Combien 0,5 point de frais vous coûte vraiment sur 20 ans
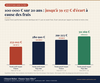
Un écart de quelques dixièmes de point paraît anodin. Il ne l'est pas, parce que les frais se prélèvent chaque année sur un capital qui grossit. Hypothèse d'école : 100 000 € placés 20 ans, avec une performance brute identique de 6 % par an avant frais, seuls les frais changent.
- Frais de 1,27 % (fonds actif moyen en France) : environ 252 000 €
- Frais de 0,70 % (fonds actif moyen aux Pays-Bas) : environ 281 000 €
- Frais de 0,51 % (fonds passif moyen en France) : environ 291 000 €
- Frais de 0,16 % (fonds passif moyen aux Pays-Bas) : environ 311 000 €
Entre le fonds actif français moyen et le fonds passif néerlandais moyen, l'écart atteint environ 59 000 € sur 20 ans, à performance brute égale. Le passage d'un fonds actif à un fonds passif, à frais français, représente déjà près de 39 000 €.
Gestion active contre gestion passive : ce que disent les chiffres sur 10 ans
Payer plus cher n'est un problème que si l'on n'obtient rien de plus en échange. Or sur les grands marchés d'actions, la gestion active peine à justifier ses frais. Selon l'étude SPIVA Europe de S&P Dow Jones Indices (fin 2025), sur 10 ans :
- 98,4 % des fonds actifs actions monde en euros ont fait moins bien que l'indice S&P World
- 97,0 % des fonds actifs actions Europe ont fait moins bien que le S&P Europe 350
- 98,1 % des fonds actifs actions France ont fait moins bien que le S&P France BMI
- Pondérés par les encours, les fonds actions monde ont rendu 8,39 % par an, contre 11,85 % pour l'indice
Le baromètre actif/passif de Morningstar, qui compare cette fois les fonds actifs à de vrais fonds passifs (frais des ETF déduits), aboutit au même constat : sur 10 ans à fin juin 2026, seuls 11,9 % des fonds actions actifs ont à la fois survécu et battu leurs équivalents passifs. Dans les grandes capitalisations de la zone euro, ce taux tombe à 4,3 %.
La gestion active garde des terrains plus favorables : les petites et moyennes capitalisations, les marchés émergents et une partie de l'obligataire. Si vous voulez approfondir la sélection des ETF, j'ai publié un classement des ETF MSCI World par enveloppe (PEA, CTO, assurance-vie).
ETF actifs : la troisième voie qui fait baisser les prix ?
Morningstar cite l'essor des ETF actifs parmi les causes de la baisse des frais. Le marché décolle : 117 milliards d'euros d'encours en Europe fin septembre 2026, contre 78 milliards fin 2025, soit encore 3,4 % des encours ETF européens.
Côté coûts, un ETF actions actif coûte en moyenne 0,37 % par an, contre 0,27 % pour un ETF passif et 1,32 % pour un fonds actif classique. Mais la plupart de ces ETF sont des stratégies dites « enhanced », très proches de leur indice. L'écart de frais est faible, le surplus de performance espéré l'est aussi. L'enveloppe ETF ne règle pas la question de fond : ce que vaut réellement la stratégie du gérant.
Assurance-vie : attention aux frais qui s'empilent
En France, la majorité des fonds sont détenus via l'assurance-vie. Les frais du fonds (ceux que mesure Morningstar) s'ajoutent alors aux frais de gestion du contrat lui-même, prélevés chaque année sur les unités de compte. C'est cette addition qu'il faut regarder, pas seulement le rendement affiché.
Trois questions à poser sur votre contrat :
- Quels sont les frais courants de chaque support, ligne par ligne, dans le document d'informations clés (DIC) ?
- Le contrat donne-t-il accès à des ETF, et à quel coût de gestion du contrat ?
- Quel service justifie les frais : suivi, arbitrages, pédagogie, ou simple distribution ?
Pour les patrimoines plus importants, l'assurance-vie luxembourgeoise ouvre souvent un univers d'investissement plus large, ETF compris. J'en détaille les ressorts dans Dette française vs Luxembourg : pourquoi le triple A change tout pour votre assurance-vie. Et côté immobilier, les frais comptent tout autant : voir SCPI, OPCI, SCI, ELTIF : quel immobilier en assurance-vie en 2026 ?
Mon verdict Sans Filtre®
La baisse des frais en Europe est réelle, mais l'épargnant français en profite moins que ses voisins, et sur le passif, il n'en profite pas du tout. Ce n'est pas une fatalité : c'est une question de choix de supports et de contrat.
Ma conviction, après 10 ans passés de l'autre côté, dans des sociétés de gestion : la valeur d'un contrat se joue sur trois choses. Ce qu'il y a à l'intérieur, le niveau de frais et la qualité de l'accompagnement. Un cœur de portefeuille indiciel à bas coût, quelques convictions actives là où elles ont une chance de payer, et des frais vérifiés ligne par ligne. Le reste, c'est du marketing.
FAQ : les frais des fonds en France
Quels sont les frais moyens d'un fonds en France en 2026 ?
Selon Morningstar, un fonds actif domicilié en France coûte en moyenne 1,27 % par an rétrocessions comprises (1,08 % hors rétrocessions), et un fonds passif 0,51 % par an. À l'échelle européenne, les frais moyens pondérés par les encours sont de 0,75 %.
Qu'est-ce qu'une rétrocession sur un fonds ?
C'est la part des frais de gestion d'un fonds que la société de gestion reverse au distributeur (banque, assureur, plateforme, conseiller). Elle est incluse dans les frais courants du fonds. Les Pays-Bas et le Royaume-Uni l'ont interdite dans le conseil en investissement aux particuliers, ce qui explique en partie leurs frais plus bas.
Un ETF est-il toujours moins cher qu'un fonds actif ?
Presque toujours. Un ETF passif coûte en moyenne 0,27 % par an et un ETF actif 0,37 %, contre 1,32 % pour un fonds actif classique. Mais il faut aussi regarder les frais de l'enveloppe qui le détient (contrat d'assurance-vie, courtage du compte-titres) et la qualité de réplication de l'indice.
Comment réduire les frais de mon assurance-vie ?
Vérifiez les frais courants de chaque support dans les DIC, privilégiez les ETF ou les fonds à bas coût pour le cœur du portefeuille, comparez les frais de gestion du contrat, et faites le point sur le service rendu. Un transfert ou un nouveau contrat peut se justifier, mais pas toujours : l'antériorité fiscale de votre contrat actuel a aussi une valeur.
Passez à l'action ici :
Clément Bieber · Conseiller en gestion de patrimoine · CGPC® · CFP® · titulaire de la certification professionnelle AMF · ORIAS n°25001269
Sources : Morningstar, étude sur les frais des fonds européens (2026), relayée par Les Echos le 11/11/2026 ; S&P Dow Jones Indices, SPIVA Europe Scorecard Year-End 2025 ; Morningstar, European Active/Passive Barometer H1 2026 ; Morningstar, données ETF actifs Europe T3 2026. Contenu éditorial et pédagogique, pas un conseil en investissement personnalisé. La simulation sur 20 ans est une hypothèse d'école (100 000 €, 6 % brut par an, frais constants, hors fiscalité et hors frais d'enveloppe) et ne préjuge pas des performances réelles. Les performances passées ne préjugent pas des performances futures. Tout investissement en unités de compte présente un risque de perte en capital.