SCPI, OPCI, SCI, ELTIF : quel immobilier en assurance-vie en 2026 ?
SCPI, OPCI, SCI, ELTIF : quel immobilier reste possible dans votre assurance-vie en 2026 ?
Le 30 avril 2026, un décret a changé en silence le contenu de millions de contrats d'assurance-vie. Les SCI, qui étaient depuis 15 ans la façon la plus simple de loger de l'immobilier en unités de compte, ne peuvent plus être référencées dans de nouveaux contrats ni dans les PER, et les SCI existantes fermeront aux versements le 1er janvier 2029. Dans le même temps, les OPCI grand public ont perdu 1,3 milliard d'euros de collecte en 2025, et les SCPI, qui collectent encore, restent boudées par une partie des assureurs. Résultat : le rayon « immobilier » de l'assurance-vie française est presque vide. C'est ce vide que les premiers fonds ELTIF 2.0 immobiliers, lancés en septembre 2026, viennent remplir.
Dans ce décryptage, je compare les 4 véhicules, SCPI, OPCI, SCI et ELTIF, avec des chiffres, des exemples nommés et un cas concret à 100 000 €. Je termine par la question que me posent mes clients en assurance-vie luxembourgeoise : l'ELTIF passe-t-il en UC directe, en FAS ou en fonds dédié ? Et avec quel plafond ?
Pourquoi les SCI disparaissent de l'assurance-vie
Les SCI et SC immobilières en unités de compte appartenaient à la catégorie des « autres FIA » : des fonds d'investissement alternatifs déclarés à l'AMF mais non agréés, avec leur propre méthode de valorisation. Cette souplesse avait fait leur succès : zéro frais d'entrée, valeur liquidative régulière, liquidité portée par l'assureur. Elle a aussi fait leur perte quand les prix de l'immobilier ont décroché à partir de 2022.
Les chiffres de l'ASPIM et de l'IEIF sont sans appel. En 2024, la performance moyenne des sociétés civiles en unités de compte est ressortie à -4,7 %. En 2025, elle s'est stabilisée autour de zéro, avec des écarts énormes d'un véhicule à l'autre. La SC Pythagore de Theoreim, par exemple, a servi 0,03 % en 2025 pour une valeur liquidative tombée à 93,50 € au 2 avril 2026, contre 100 € à l'origine. Un produit qui a perdu 6,5 % de sa valeur en 5 ans et rapporte 0,03 % ne pouvait plus être présenté comme la brique de rendement tranquille du contrat.
Le décret n°2026-341 du 30 avril 2026, applicable depuis le 6 mai, tire les conséquences : interdiction de référencer de nouveaux « autres FIA » en unités de compte d'assurance-vie et de PER. Une clause de transition laisse vivre les SCI existantes jusqu'au 1er janvier 2029, date à laquelle elles seront fermées aux nouveaux versements. Pour une société de gestion, il ne reste que 2 voies pour proposer de l'immobilier non coté dans un contrat : la SCPI ou l'OPCI, qui sont des FIA agréés, ou l'agrément ELTIF 2.0.
SCPI, OPCI, SCI, ELTIF : le comparatif en une page
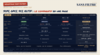
Avant de regarder les nouveaux venus, il faut comprendre pourquoi les 3 véhicules historiques ne font plus le travail en assurance-vie.
La SCPI : de la rente, pas de liquidité
La SCPI achète des immeubles déjà loués et distribue les loyers. C'est le véhicule qui a le mieux tenu : taux de distribution moyen de 4,72 % en 2024 selon l'ASPIM, et des SCPI sans frais de souscription comme Remake Live à 7,05 % en 2025. Mais en assurance-vie, la SCPI a 2 défauts structurels. Elle n'a aucune poche de liquidité, donc l'assureur porte seul le risque de rachat, ce qui explique que beaucoup limitent le nombre de SCPI référencées. Et ses loyers tombent à côté, sur le fonds en euros du contrat : au bout d'un an, le client voit sa part de SCPI au même prix et ne comprend pas où est passé son dividende. Il doit lui-même réinvestir ces loyers, ce que personne ne fait.
L'OPCI : de la liquidité, pas de rendement
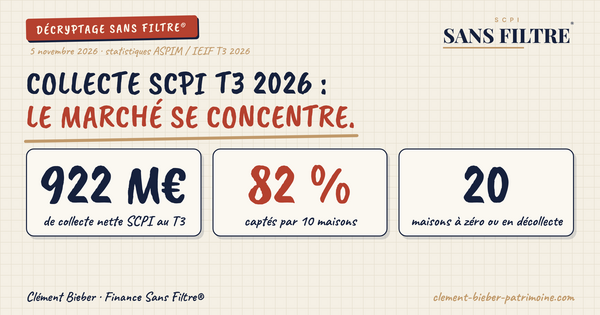
L'OPCI grand public a été conçu pour l'assurance-vie, avec une obligation de détenir 35 à 40 % d'actifs liquides, en foncières cotées et en trésorerie. Cette poche devait garantir la liquidité. Elle a surtout importé la volatilité de la bourse dans un produit vendu comme immobilier : -2,9 % en 2024, +0,9 % en 2025. Les épargnants ont voté avec leurs rachats : 3 milliards d'euros de décollecte en 2023, 2 milliards en 2024, 1,3 milliard en 2025. L'actif net des OPCI grand public est tombé à 11 milliards d'euros fin 2025, en recul de 12 % sur un an.
La SCI : plus référençable
La SCI capitalisait ses revenus, ce que les épargnants adorent, et ne coûtait rien à l'entrée. Mais sa valorisation reposait sur des expertises que la correction du marché a rattrapées en bloc, et son statut d'« autre FIA » est désormais fermé. Elle sort du jeu par la réglementation avant d'en être sortie par la performance.
L'ELTIF 2.0 : du rendement cible et un blocage assumé
Le fonds européen d'investissement à long terme existe depuis 2015, mais sa première version ciblait le capital-investissement et imposait un ticket de 10 000 € et un plafond de 10 % du patrimoine financier. La réforme ELTIF 2.0, en vigueur depuis le 10 janvier 2024, a supprimé le ticket minimum, autorisé les fonds ouverts dits evergreen et ouvert la porte à l'immobilier. Fin 2025, la France comptait environ 70 ELTIF agréés, en majorité de private equity. Depuis septembre 2026, les gérants immobiliers s'y installent : loyers réinvestis dans la valeur de part comme sur un fonds actions, poche de liquidité de 10 à 25 %, mécanismes de plafonnement des rachats écrits noir sur blanc dans le prospectus.
Les 3 premiers ELTIF immobiliers, nommés et chiffrés
Trois fonds illustrent 3 philosophies très différentes sous la même étiquette.
- Remake Pulse, de Remake Asset Management, lancé le 15 septembre 2026 : objectif de 6 % par an net de frais sur 10 ans, indicateur de risque 3 sur 7, jusqu'à 90 % investi en immobilier direct et indirect, valeur liquidative hebdomadaire, loyers intégralement capitalisés. Frais de gestion de 1,6 % par an et commission de 3 % acquise au fonds à l'entrée en période de collecte, pour couvrir les droits d'enregistrement. Liquidité : blocage initial de 2 ans, puis retraits limités à 1,67 % de l'actif tous les 2 mois. Annoncé éligible à l'assurance-vie française et luxembourgeoise, au PER et au compte-titres.
- Makers fund, du groupe luxembourgeois MIMCO, lancé le 16 septembre 2026 : SICAV luxembourgeoise agréée ELTIF 2.0, accessible dès 1 000 € sans frais d'entrée, distribution visée de 6 % par an versée mensuellement et TRI cible de 10 % sur 8 ans. Pour atteindre 10 %, 40 à 50 % du portefeuille tourne tous les 3 à 4 ans : achat d'un immeuble, dépôt de permis, restructuration, relocation, revente. Le fonds finance aussi en dette privée des actifs hôteliers de luxe. La structure de frais est à la hauteur de l'ambition : 2 % prélevés sur les souscriptions pour l'administration, jusqu'à 4 % de structuration à l'acquisition, jusqu'à 3 % sur le suivi des travaux, 1,06 % de gestion annuelle. Plafond de rachat de 5 % par an au-delà de la poche liquide. Éligible aux contrats d'assurance-vie et de capitalisation luxembourgeois, pas à l'assurance-vie française à ce stade.
- PPG Edesia, de Pierre 1er Gestion, lancé le 24 septembre 2026 avec la SCPI PPG PremEurope : fonds evergreen de capitalisation agréé ELTIF 2, investi dans l'immobilier de la chaîne alimentaire en France (murs de restaurants sous enseigne, distribution, stockage), avec une poche de 20 % maximum sur des projets court terme de réhabilitation, de marchand de biens ou d'hôtellerie. Ticket de 25 000 € en direct, blocage de 5 ans suivi d'un préavis de 3 mois.
Une quatrième situation mérite d'être citée : la SCPI NewGen d'Aroxys, première SCPI agréée ELTIF dès mai 2025. Ici le label ne change rien pour l'épargnant : 100 € la part, retrait compensé à 90 € soit 10 % de frais de souscription, loyers distribués. L'agrément sert surtout au passeport européen de la société de gestion. Le mot ELTIF ne dit donc rien, à lui seul, du risque que vous prenez.
Cas concret : 100 000 € pendant 10 ans
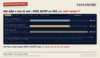
Prenons 100 000 € placés dans une assurance-vie pendant 10 ans, hors frais de contrat, avec 3 hypothèses pédagogiques.
- SCPI sans frais à 7 % distribués, comme Remake Live en 2025, dont les loyers tombent sur le fonds en euros rémunéré à 2,5 % : 100 000 € de parts au même prix, plus 78 400 € de loyers capitalisés sur le fonds euros, soit environ 178 000 €.
- ELTIF immobilier « sage » à 6 % cible, réinvestis dans la valeur de part : 100 000 € × 1,06 puissance 10, soit environ 179 000 €.
- ELTIF value-add à 10 % de TRI cible, capitalisé sur 10 ans : environ 259 000 €.
La lecture importante n'est pas celle qu'on attend. Une bonne SCPI dont les loyers sont réellement replacés fait jeu égal avec un ELTIF prudent. L'ELTIF ne gagne pas par le rendement, il gagne par l'automatisme : le client n'a rien à faire pour que ses loyers travaillent. Seul l'ELTIF d'opération décroche nettement, et il le fait au prix d'un risque de promotion, de travaux et de revente que l'épargnant n'a jamais porté dans une SCPI. Les 179 000 € et les 259 000 € sont des objectifs de gérants sur des fonds de moins de 3 mois d'existence, pas des performances constatées. Les 178 000 € reposent sur un taux de distribution passé qui ne préjuge pas des taux futurs.
Frais et liquidité : ce que l'ELTIF change vraiment
Sur les frais, l'ELTIF n'est pas le produit bon marché qu'on imagine parce qu'il affiche 0 % de frais d'entrée. Entre la commission acquise au fonds chez Remake et les frais d'administration et de structuration chez Makers, on arrive à une ponction de 3 à 6 % sur la mise les premières années, puis 1 à 1,6 % de gestion. C'est la fourchette des SCPI, pas en dessous. La vraie économie est ailleurs : dans la suppression des 8 à 12 % de frais de souscription des SCPI classiques, que les SCPI sans frais avaient déjà supprimés.
Sur la liquidité, l'ELTIF a une qualité et un défaut. La qualité : il écrit à l'avance ce qui se passe en cas de stress, avec un lock-up, des fenêtres de sortie et des plafonds de rachat connus dès la souscription. C'est précisément ce qui a manqué aux dizaines de milliers d'épargnants coincés dans des SCPI décotées en 2023 et 2024, un sujet que j'ai documenté dans l'enquête Sans Filtre® sur la SCPI Upêka. Le défaut : un fonds evergreen ne rend pas liquide un sous-jacent qui ne l'est pas. Une poche de 10 % de trésorerie ne permet pas de faire sortir tout le monde dans un gros stress de marché, et les gérants eux-mêmes le disent. Et ce blocage traverse l'assurance-vie : si le fonds ferme ses fenêtres, le porteur d'unités de compte est bloqué avec lui, l'assureur ne garantit pas la liquidité de l'unité de compte.
ELTIF et assurance-vie luxembourgeoise : UC directe, FAS ou fonds dédié ?
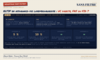
C'est la question qui revient le plus souvent dans mes rendez-vous sur les contrats luxembourgeois, et la réponse est écrite dans la lettre circulaire 26/1 du Commissariat aux Assurances, en vigueur depuis le 1er février 2026, qui remplace la circulaire 15/3.
Premier point : le label ELTIF ne compte pas pour le régulateur luxembourgeois. Ce qui compte, c'est la nature du fonds externe. Un fonds qui détient des immeubles ou des participations immobilières est un « fonds immobilier » au sens de la circulaire, et c'est cette ligne de l'annexe 1 qui s'applique à Remake Pulse, Makers ou PPG Edesia.
Deuxième point : il existe 3 voies d'entrée, et aucune n'élargit le plafond par rapport aux autres. L'UC directe, quand l'assureur a référencé le fonds, est accessible sans condition. Le FAS, fonds d'assurance spécialisé, permet au souscripteur de choisir chaque ligne lui-même, sans condition de prime ni de fortune, mais avec les mêmes plafonds que l'UC directe. Le fonds dédié, le FID, sert à déléguer la gestion à un gérant unique sous mandat, avec un minimum de 125 000 € par fonds dédié : il ne sert pas à loger plus d'ELTIF, il sert à ne pas s'en occuper soi-même.
Troisième point, le plus concret : c'est votre catégorie de client qui fixe le plafond. La circulaire classe les souscripteurs en 5 catégories selon la prime versée et la fortune mobilière déclarée.
- Catégorie N, par défaut : 2,5 % du contrat par fonds immobilier et 5 % au total, et uniquement pour des fonds liquides, c'est-à-dire à rachat au moins mensuel. Un ELTIF avec 2 ans de lock-up n'y entre pas.
- Catégorie A (125 000 € versés et 250 000 € de fortune mobilière) et catégorie B (250 000 € versés et 500 000 € de fortune mobilière) : 5 % par fonds et 10 % au total, pour des fonds liquides ou bénéficiant d'une garantie de rachat au moins semestrielle.
- Catégorie C (250 000 € versés et 1 250 000 € de fortune mobilière) : plus aucune limite, mais le fonds immobilier doit offrir une garantie de rachat à 12 mois.
- Catégorie D (1 000 000 € versés et 2 500 000 € de fortune mobilière) : aucune restriction.
Pour un contrat luxembourgeois de 250 000 €, qui est le ticket d'entrée de mon offre, le client type est en catégorie B et peut donc loger au maximum 25 000 € d'ELTIF immobiliers, soit 10 % du contrat. Ce plafond réglementaire recoupe exactement la prudence des gérants, qui parlent de placements de diversification à ne pas dépasser 5 % de l'épargne globale, sur 8 ans minimum. Deux garde-fous s'ajoutent dans tous les cas : une notice de risques à signer avant le premier investissement en fonds immobilier, et la possibilité pour l'assureur, si le fonds bloque au moment d'un rachat ou d'un décès, de livrer les parts en nature au bénéficiaire plutôt que du cash. C'est ce dernier point qu'il faut expliquer à un client avant de signer, bien plus que le TRI cible.
Si vous découvrez les contrats luxembourgeois, j'ai détaillé pourquoi le triple A luxembourgeois change la lecture de votre assurance-vie dans un article dédié.
Mon avis Sans Filtre® : l'ELTIF ne remplace pas la SCPI, il la complète
Les ELTIF immobiliers arrivent au bon moment et répondent à un vrai problème : l'assurance-vie française n'avait plus d'offre immobilière crédible. Mais ils arrivent aussi sur un marché grippé, avec des stratégies qui, pour certaines, n'ont jamais été proposées à des particuliers, et des frais qui ne sont pas plus légers que ceux des SCPI qu'ils prétendent dépasser.
Ma lecture tient en 3 phrases. Plus de rendement cible, plus de risque, pas plus de liquidité. On lit la stratégie avant le TRI : un fonds qui fait du value-add à 50 % n'est pas comparable à un fonds qui achète du loué, même si les 2 s'appellent ELTIF. Et on garde la SCPI comme socle, idéalement sans frais de souscription et sélectionnée sur ses fondamentaux, ce que fait La Grille SCPI Sans Filtre® sur documents publics. Pour un lecteur qui veut un exemple de ce que cette grille de lecture donne sur un véhicule récent, mon avis sur Remake Kross montre la méthode appliquée à une SCPI du même gérant que Remake Pulse.
Reste une question que personne ne pose encore : que vont devenir les SCI existantes d'ici 2029 ? Certaines se transformeront en ELTIF, d'autres cesseront de collecter. Dans les 2 cas, un véhicule qui change d'étiquette réglementaire ne change pas de patrimoine. L'ELTIF encadre la liquidité, il ne corrige pas une valorisation. Si vous détenez une SCI dans votre contrat, c'est maintenant qu'il faut regarder ce qu'elle contient, pas en 2028.
FAQ : SCPI, OPCI, SCI et ELTIF en assurance-vie
Peut-on encore investir dans une SCI via son assurance-vie ?
Oui, mais seulement dans une SCI déjà référencée dans votre contrat avant le 6 mai 2026, et seulement jusqu'au 1er janvier 2029. Après cette date, les SCI existantes seront fermées aux nouveaux versements. Aucune nouvelle SCI ne peut plus être ajoutée à un contrat d'assurance-vie ou à un PER depuis le décret n°2026-341 du 30 avril 2026.
Quelle est la différence entre un ELTIF immobilier et une SCPI ?
La SCPI achète des immeubles déjà loués et distribue ses loyers, qui tombent sur le fonds en euros quand elle est détenue en assurance-vie. L'ELTIF immobilier réinvestit automatiquement les loyers dans la valeur de part, détient une poche de liquidité de 10 à 25 % et peut mener des stratégies plus risquées que la SCPI : promotion, restructuration lourde, dette privée. En contrepartie, il prévoit dès le départ un blocage initial et des plafonds de rachat. Attention, certaines SCPI portent aussi le label ELTIF sans changer de nature, comme la SCPI NewGen.
Un ELTIF est-il liquide dans un contrat d'assurance-vie ?
Non. Un ELTIF evergreen prévoit des fenêtres de sortie et des plafonds, par exemple un blocage de 2 ans puis des retraits limités à 1,67 % de l'actif tous les 2 mois chez Remake Pulse, ou 5 % par an au-delà de la poche liquide chez Makers fund. Si le fonds suspend ses rachats, le porteur d'unités de compte est bloqué avec lui, l'assureur ne garantit pas la liquidité de l'unité de compte. Au Luxembourg, l'assureur peut même livrer les parts en nature plutôt que du cash si le fonds est bloqué au moment du rachat ou du décès.
Combien peut-on loger d'ELTIF immobilier dans une assurance-vie luxembourgeoise ?
Cela dépend de votre catégorie de souscripteur au sens de la lettre circulaire CAA 26/1 : 5 % du contrat en catégorie N et uniquement en fonds liquides, 10 % en catégories A et B, sans limite en catégories C et D sous condition de liquidité du fonds pour la catégorie C. L'ELTIF se loge en unité de compte directe ou dans un FAS sans condition d'accès ; le fonds dédié, qui exige 125 000 € minimum, sert à déléguer la gestion, pas à relever le plafond.
Passez à l'action ici :
Clément Bieber · Conseiller en gestion de patrimoine · CGPC® · CFP® · Certification AMF · ORIAS n°25001269. Créateur de La Grille SCPI Sans Filtre® et voix de Finance & SCPI Sans Filtre®.
Contenu éditorial, pas un conseil personnalisé. Les performances passées ne préjugent pas des performances futures. Les objectifs de rendement et de TRI cités (6 % par an pour Remake Pulse, 6 % de distribution et 10 % de TRI pour Makers fund) sont des objectifs non garantis des sociétés de gestion, sur des fonds lancés en septembre 2026. La simulation à 100 000 € sur 10 ans est pédagogique, hors frais de contrat et hors fiscalité, avec un taux de distribution de 7 %, un rendement de fonds euros de 2,5 % et des objectifs de 6 % et 10 % capitalisés. Investir dans l'immobilier non coté, en SCPI, OPCI, SCI ou ELTIF, comporte un risque de perte en capital, de liquidité et de blocage des rachats. Sources : décret n°2026-341 du 30 avril 2026 ; ASPIM / IEIF, statistiques 2024, 2025 et T3 2026 ; bulletin T4 2025 de la SCPI Remake Live ; documents d'informations clés et communiqués de Remake Pulse, Makers fund, PPG Edesia et SCPI NewGen ; Les Echos ; Commissariat aux Assurances, lettre circulaire 26/1 du 1er février 2026.