SCPI Essentialis : pourquoi la dissolution était écrite (enquête sur pièces)
SCPI Essentialis : pourquoi la dissolution était écrite dans les comptes (enquête sur pièces)
Le 24 septembre 2026, les 969 associés de la SCPI GMA Essentialis ont voté sa dissolution anticipée, cinq ans après sa création. Une SCPI de commerces alimentaires, louée à 99,77 %, dont les loyers rentraient à 100 %. Le Monde en a fait le récit le lendemain, et j'y ai apporté une phrase. Cet article est le reste : ce que disent, page par page, trois rapports annuels, deux bulletins, une note d'information et les comptes de la société de gestion. Aucune part détenue, aucun lien avec la société de gestion, une SCPI hors du panel de La Grille SCPI Sans Filtre™. Une lecture sur pièces, datée du 28 septembre 2026.
SCPI Essentialis : les faits, en cinq chiffres
Avant l'analyse, le décor tel que le publie le dernier bulletin d'information, au 31 juillet 2026 :
- 969 associés et 44,55 millions d'euros de capitalisation, après cinq ans d'existence ;
- 14 supermarchés, Carrefour en France (45 % des loyers), Rewe et Edeka en Allemagne (60 % de la valeur) ;
- un taux d'occupation financier de 99,77 % et des loyers encaissés à 100 % ;
- 74 680 parts en attente de retrait sur 219 456, soit 34 % du capital, et zéro souscription sur la période ;
- aucun dividende versé depuis le 1er janvier 2026, « à titre conservatoire ».
Le contraste tient en une phrase : les locataires payaient, c'est le véhicule qui ne tenait plus. Au-delà de 10 % de parts non remboursées pendant douze mois, l'article L. 214-93 du Code monétaire et financier oblige la société de gestion à proposer une sortie aux associés. La dissolution est cette sortie. Ce n'est pas une décision stratégique, c'est le bout du couloir.
Une part payée 206 euros, une valeur de réalisation de 160 euros
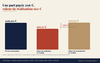
La première pièce est le rapport annuel 2025, page 25. Le prix de souscription d'une part était de 206 euros. Sa valeur de réalisation, c'est-à-dire ce qu'un associé récupérerait si l'on vendait tous les immeubles à leur valeur d'expertise et que l'on remboursait les banques, était de 160,17 euros au 31 décembre 2025. Moins 22 % le jour où l'on entre.
Cet écart n'est pas une anomalie réglementaire. Le prix de souscription doit rester dans une bande de plus ou moins 10 % autour de la valeur de reconstitution, qui était de 207,79 euros. La reconstitution, c'est la valeur de réalisation à laquelle on rajoute les frais qu'il faudrait payer pour racheter le même patrimoine : droits de mutation et commissions de souscription, soit 47,62 euros par part ici. Le prix respectait donc la règle. Mais ces 47,62 euros ne reviennent jamais à l'associé : en liquidation, on distribue la valeur de réalisation, pas la reconstitution.
D'où vient un écart aussi large ? Des frais de la SCPI, tels que la note d'information de juin 2025 les fixe : 10 % HT de commission de souscription, 3 % HT de commission à chaque acquisition et à chaque cession d'immeuble, 12 % HT de commission de gestion sur les loyers, et depuis juin 2025 une commission de retrait de 5 % HT. Sur les 25 SCPI du panel de la Grille, aucune n'affiche un écart entre prix et valeur de réalisation aussi important au 31 décembre 2025. Ce n'est pas le rendement immobilier qui était mauvais : 6 % brut sur le coût d'acquisition. C'est le prix payé par l'associé qui ne collait pas à la valeur.
Une dette in fine à 42 %, signée au pic des taux
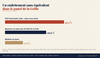
Deuxième pièce, page 19 du même rapport. La SCPI porte 25,2 millions d'euros de dette bancaire, entièrement in fine : aucun remboursement pendant la durée du prêt, le capital intégral à l'échéance. Trois lignes : 6,5 millions signés en 2022, 14,3 millions en décembre 2023, au plus haut des taux, et 4,4 millions en octobre 2024. Échéances 2028 et 2029. Coût moyen 2025 : 4,3 %, soit 1,09 million d'intérêts qui absorbent 30 % des loyers.
Rapportée à la valeur des immeubles hors droits, cette dette pèse 42,5 %. La société de gestion publie 39,4 % en incluant les droits. Sur les 25 SCPI du panel de la Grille, le maximum est de 29,6 % et la médiane de 12,9 %. Un prêt in fine sur une SCPI à capital variable suppose qu'à l'échéance, on refinance ou l'on vend. Sans collecte et sans trésorerie, on vend.
Et le patrimoine allemand, 60 % de la valeur, a été acheté en novembre 2022, à des prix d'avant le repricing : 5,4 % de rendement brut sur coût, contre 8,2 % pour les supermarchés français. Le paiement s'est étalé jusqu'en janvier 2024, et les loyers allemands n'ont été facturés qu'à partir d'octobre 2023. Dix mois de capital immobilisé sans revenu, d'où un taux de distribution de 3,01 % en 2023, dont 17 % de produits financiers. Une SCPI de 2022 avec des prix de 2021 et une dette de 2023 : la pire des combinaisons.
Le point mort d'une société de gestion de SCPI
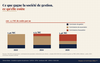
C'est ici que le dossier change de nature. Greenman Arth, la société de gestion, ne gère que cette SCPI. Sa seule ressource récurrente est la commission de gestion, 12 % HT des loyers : 428 725 euros en 2025. Ses comptes, déposés au registre national des entreprises, montrent un coût de structure d'environ 2,7 millions d'euros par an, une perte de 1,1 million chaque année depuis 2021, et des fonds propres négatifs de 309 000 euros au 31 décembre 2024. Les comptes 2024 ont été déposés le 13 août 2026, treize mois après l'échéance légale.
Le mécanisme est simple à comprendre. Une société de gestion agréée coûte deux à trois millions d'euros par an à faire tourner, quelle que soit sa taille : agrément AMF, contrôle des risques, dépositaire, commissaire aux comptes, expert immobilier, équipe. Son seul revenu durable, 10 à 12 % des loyers, représente moins de 1 % de l'encours. Il lui faut donc, à ce barème, autour de 280 millions d'euros sous gestion pour vivre de ses loyers, ou 30 millions de collecte nouvelle chaque année investis dans l'année. Essentialis a collecté 22, puis 11, puis 9, puis 3,4 millions d'euros. Elle n'a jamais eu le sixième du chemin.
En dessous du point mort, une société de gestion vit de l'argent frais : 10 % sur chaque souscription, 3 % sur chaque immeuble acheté. Les commissions de souscription sont passées de 928 000 euros en 2024 à 340 000 euros en 2025, puis à une vingtaine de milliers d'euros sur les quatre premiers mois de 2026. Et quand l'argent frais s'arrête, il ne reste qu'une chose à facturer : des acquisitions. Je décris un effet pour le porteur de parts, je ne prête aucune intention à personne.
Le projet Jumbo, et la page 89
En 2025, la société de gestion engage un projet d'acquisition de trois actifs en Allemagne, baptisé Jumbo. Elle facture à la SCPI 694 561 euros de commissions d'acquisition, en trois versements, en avril, juillet et novembre. Un acompte de 850 000 euros est versé au vendeur en août. Le 14 avril 2026, le projet est résilié. Le vendeur conserve 450 000 euros à titre de pénalité et doit restituer 400 000 euros avant le 31 octobre 2026. À cela s'ajoutent 148 000 euros d'études et 70 000 euros de frais juridiques, perdus.
La page 89 du rapport annuel est le rapport du commissaire aux comptes. Il y relève, en observation, que ces commissions ont été facturées et encaissées à 100 %, alors que les statuts de la SCPI prévoient la moitié à la signature de la promesse et l'autre moitié à la réalisation de l'acquisition. L'acquisition n'ayant jamais eu lieu, la société de gestion doit rembourser les 694 561 euros à la SCPI, au plus tard le 31 décembre 2026, « avec le soutien de son associé ». Aucune garantie n'est nommée. Le même rapport donne, page 77, un délai de « trois mois » pour ce remboursement, et les trois versements détaillés page 74 totalisent 512 274 euros, pas 694 561.
Ce que les 94 pages du rapport ne disent pas : qui était le vendeur, quel était le prix, et comment l'acquisition devait être financée. Par déduction, 694 561 euros de commissions à 3 % correspondent à environ 23 millions d'euros d'immeubles, visés par une SCPI qui en valait 44, n'avait plus que 4,4 millions à investir, et portait déjà 42 % de dette. Sans Jumbo, les revenus 2025 de la société de gestion auraient été de 770 000 euros, pour 2,7 millions de coûts. Ces commissions représentaient 47 % de son chiffre d'affaires de l'année.
Un second dossier pèse sur la trésorerie : une promesse signée en juillet 2024 sur deux actifs, jamais finalisée, avec 1 133 500 euros séquestrés et un contentieux devant le tribunal judiciaire de Paris depuis avril 2025. Deux acquisitions avortées, près de 2,9 millions d'euros engagés sur des immeubles qui n'existent pas, pour un fonds de 44 millions.
Ce que les associés ont lu, et ce qu'ils auraient dû lire
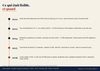
Trois chiffres du rapport annuel 2025 ne disent pas ce qu'ils semblent dire.
- La valeur de réalisation 2024. Le rapport 2025 affiche, en colonne comparative, 159,28 euros pour 2024 et une évolution de +0,56 % sur l'année. Le rapport 2024, approuvé en assemblée générale, disait 167,05 euros. La colonne divise le total de 2024 par le nombre de parts de 2025. L'évolution réelle est de -4,1 %, l'année où les associés décidaient de rester ou de partir.
- Le résultat par part. Le tableau de synthèse, page 22, affiche 9,37 euros de résultat pour 8,24 euros de dividende, soit une couverture de 114 %. Le compte de résultat certifié, page 64, rapporté aux parts en jouissance, donne 8,03 euros, soit 97 %. La différence, 278 718 euros d'intérêts d'emprunt et de charges, n'est pas dans le tableau. Le report à nouveau est passé de 0,57 euro par part fin 2023 à 0,19 euro fin 2025, huit jours de dividende.
- Le bulletin du premier quadrimestre 2026. Il affichait 41 067 parts « retirées », zéro part en attente et une capitalisation ramenée à 37,1 millions d'euros. Le bulletin suivant rétablit, sans commentaire, 1 070 parts remboursées, 39 997 en attente et 44,55 millions. Un associé qui a lu le premier bulletin a pu croire que la sortie fonctionnait.
La société de gestion applique le cadre réglementaire ; ces trois écarts sont des faits datés, à lui soumettre pour réponse. Ils vont tous dans le même sens.
L'assemblée du 24 septembre et la question du liquidateur
La dissolution est logique. Ce qui mérite attention, c'est la résolution suivante : la société de gestion est proposée comme liquidateur. La note d'information prévoit une commission de cession de 3 % HT du prix de vente des immeubles, y compris en cas de cession des parts des SCI qui les portent. Sur 58,1 millions d'euros de patrimoine, cela représente 1,74 million d'euros hors taxes, soit 9,5 euros par part, pour une société qui doit encore 694 561 euros à la SCPI. Aucun document ne dit si une fusion avec une SCPI plus grande, ou un transfert de gestion, a été étudié avant la vente forcée de 14 supermarchés loués à 99,7 %.
Deux autres faits de gouvernance figurent aux pièces. Le président de Greenman Arth, actionnaire à 49 % de la société en 2022, a été remplacé le 24 juillet 2026 par le fondateur du groupe irlandais Greenman, deux mois avant l'assemblée. Et le conseil de surveillance de la société de gestion est réduit à une seule personne depuis juillet 2025.
Liquidation : combien récupèrent les associés d'Essentialis
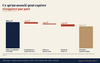
Le boni de liquidation se calcule sur la valeur de réalisation, jamais sur la reconstitution. La société de gestion la fixe à 167,37 euros par part au 31 juillet 2026, sans expertise, alors que le patrimoine a été réévalué à la baisse de 59,35 à 58,08 millions d'euros entre décembre et juillet. C'est le chiffre qui ancre les attentes, et il mérite une explication. À partir de là, selon mes calculs :
- commission de cession de la société de gestion, 3,6 % TTC sur 58,1 millions : -9,5 euros par part ;
- travaux de toiture (405 932 euros HT) et frais de vente (environ 1 %) : -4,4 euros ;
- décote de vente : chaque point de rabais sur les immeubles coûte 2,65 euros par part, avec un levier de 1,7.
Soit 153,5 euros par part sans décote, 140,3 euros avec 5 %, 127 euros avec 10 %. Pour 206 euros investis : entre -25 % et -38 %, hors indemnités de remboursement anticipé des emprunts. Un associé de la première heure a touché 33,55 euros de dividendes en quatre ans ; dans le scénario médian, son opération se solde autour de -16 % sur cinq ans, soit 7 000 à 15 000 euros de perte moyenne par associé pour une mise moyenne de 46 000 euros. Les banques sont remboursées en premier, les frais ensuite, les associés en dernier. Les premières distributions sont annoncées pour le deuxième trimestre 2027.
Ce que La Grille SCPI Sans Filtre™ aurait regardé
Essentialis n'a jamais été dans le panel de la Grille et n'y reçoit aucune note. Mais j'ai passé le dossier aux mêmes lectures, aux mêmes dates, avec les seuls documents disponibles à chaque date. Les cinq signaux de tension que je décris dans la vidéo sur la tactique du salami, ceux qui s'allumaient trois, quatre puis cinq fois sur Génépierre, ne s'allument ici que zéro, une puis deux fois. Le prix n'a jamais décroché de la valeur de reconstitution, la valeur n'a pas baissé deux ans de suite, la file de retrait n'était pas publiée. Ces signaux mesurent des pentes. Essentialis n'avait pas de pente : tout était déjà au plancher dès le rapport annuel 2023.
Ce qui l'aurait vue, ce sont les critères de niveau de la Grille : le levier, 42 % contre moins de 30 % pour tout le panel ; la concentration, un locataire pour 45 % des loyers, deux pays, une typologie ; l'empilement des frais ; et la taille, 44 millions à quatre ans quand la plus petite SCPI du panel ayant passé quatre ans pèse 188 millions. Comme pour Upêka, le taux d'occupation n'a rien montré. Comme pour les valeurs de reconstitution de Corum, l'écart entre prix et valeur était la première information à lire. Un signal, c'est une pente. Un niveau, ça se lit dès le premier rapport annuel.
Mon verdict Sans Filtre™
Essentialis n'est pas morte d'un accident. Elle est née sous son point mort. Une société de gestion mono-fonds à ce barème avait besoin de 280 millions d'euros d'encours ou de 30 millions de collecte par an ; elle n'a eu ni l'un ni l'autre après 2022, et ses propres comptes le montraient dès la deuxième année. L'achat à contre-cycle, la dette in fine au pic des taux et les deux acquisitions avortées n'ont fait qu'accélérer une issue que la structure rendait probable.
Ce qui me gêne, ce n'est pas la dissolution. C'est l'information reçue par les associés l'année où ils décidaient : une valeur affichée en hausse quand elle baissait, une couverture de dividende à 114 % quand elle était à 97 %, un bulletin qui montrait la sortie fonctionner quand elle était bloquée. Et c'est la nomination comme liquidateur, avec 3 % sur la vente, de la société qui doit 694 561 euros à ces mêmes associés.
Ce n'est pas un conseil, c'est un contraste. Sur les 25 SCPI du panel de la Grille, aucune ne dépasse 30 % de dette, et la plus petite de celles qui ont passé quatre ans pèse 188 millions d'euros. La question à poser sur votre SCPI n'est pas de savoir si elle est grande. C'est de savoir si la société qui la gère peut vivre sans collecte.
Questions fréquentes sur la dissolution de la SCPI Essentialis
Qu'est-ce que la dissolution anticipée d'une SCPI ?
C'est la décision, votée par les associés en assemblée générale extraordinaire à la majorité des deux tiers, de mettre fin à la SCPI avant son terme. Un liquidateur vend les immeubles, rembourse les dettes, règle les frais, puis distribue le solde, appelé boni de liquidation, aux associés au prorata de leurs parts. Le marché des parts est suspendu dès la dissolution : plus aucun retrait n'est exécuté. Pour Essentialis, la vente des 14 actifs est visée avant le 30 avril 2027 et les premières distributions au deuxième trimestre 2027.
Combien vont récupérer les associés de la SCPI Essentialis ?
Selon mes calculs sur pièces, entre 127 et 153 euros par part pour 206 euros investis, en fonction de la décote consentie à la vente des immeubles, hors indemnités de remboursement anticipé des emprunts. La valeur de départ est celle publiée par la société de gestion au 31 juillet 2026, 167,37 euros, à laquelle il faut retirer la commission de cession, les travaux, les frais de vente et l'éventuel rabais. Les banques, 25,2 millions d'euros, sont remboursées avant les associés.
Comment vérifier la solidité de la société de gestion de ma SCPI ?
En dix minutes, avec deux documents publics. Dans le rapport annuel de la SCPI : la commission de gestion perçue et le nombre de fonds gérés par la société. Au registre national des entreprises, sur data.inpi.fr : les comptes de la société de gestion, son chiffre d'affaires, son résultat et ses fonds propres. Une société qui perd de l'argent chaque année, dont les fonds propres sont négatifs ou dont les comptes sont déposés en retard, dépend de la collecte pour vivre. C'est le premier chiffre à regarder, avant le rendement.
D'autres SCPI risquent-elles la même chose ?
Le point mort se calcule au niveau de la société de gestion, pas de la SCPI. Une petite SCPI adossée à une société qui en gère d'autres, ou à un groupe qui la finance, n'est pas dans la situation d'Essentialis. Le profil qui mérite une lecture attentive cumule quatre éléments : une société de gestion qui ne gère qu'un fonds, moins de 100 à 150 millions d'euros d'encours, une collecte nette inférieure à 5 millions par an depuis 2024, et l'absence d'actionnaire de référence. Combien de sociétés agréées depuis 2020 sont dans ce cas ? Personne n'a publié ce chiffre. Essentialis est la troisième SCPI de rendement à être liquidée en moins de dix ans, après Logipierre 1 en 2018 et Patrimonia Capital & Rendement fin 2025, pour des raisons différentes.
Passez à l'action
Clément Bieber. Conseiller en gestion de patrimoine, CGPC® · CFP® · Certification AMF. Créateur de La Grille SCPI Sans Filtre™ et voix de Finance & SCPI Sans Filtre™. Une exigence : lire ce que personne ne lit.
Contenu éditorial et pédagogique, daté du 28 septembre 2026, qui ne constitue pas un conseil personnalisé en investissement. Sources : rapports annuels 2023, 2024 et 2025 de la SCPI GMA Essentialis (original publié par la société de gestion), bulletins d'information n°16 et n°17 (2026), note d'information de juin 2025, comptes de Greenman Arth SAS au registre national des entreprises, BODACC, article du Monde du 25 septembre 2026. Les calculs signalés comme tels sont ceux de l'auteur, avec leur convention. La société de gestion applique le cadre réglementaire ; les écarts relevés sont des faits datés, soumis à sa réponse. Les performances passées ne préjugent pas des performances futures. Aucune part de la SCPI GMA Essentialis n'est détenue par l'auteur, qui n'a aucun lien avec la société de gestion. ORIAS n°25001269.