Démembrement de SCPI : transmettre sans perdre ses revenus
Démembrement de SCPI : transmettre ses parts sans perdre ses revenus
Il existe une opération qui permet de sortir plusieurs centaines de milliers d'euros de son patrimoine taxable, de continuer à encaisser l'intégralité des loyers jusqu'à son dernier jour, et de ne payer, dans beaucoup de cas, aucun droit de donation. Elle est parfaitement légale, connue des notaires, et pourtant rarement expliquée aux épargnants qui détiennent des SCPI.
La raison est simple : quand on cherche « démembrement SCPI » sur internet, on tombe presque toujours sur un produit, la souscription en nue-propriété temporaire. C'est une autre opération, avec d'autres règles et un autre public. Celle dont il est question ici ne se vend pas, elle se décide. Voici comment elle fonctionne, ce qu'elle rapporte réellement, et les trois idées reçues qui circulent à son sujet.
Deux démembrements que presque tout le monde confond
Démembrer, c'est séparer la propriété en deux droits distincts. L'usufruitier perçoit les revenus. Le nu-propriétaire détient le capital et récupérera la pleine propriété à l'extinction de l'usufruit. Jusque-là, tout le monde suit. Les choses se brouillent quand on ne précise pas comment ce démembrement est né, car il existe deux chemins radicalement différents.
Le démembrement temporaire, celui qu'on vous propose
Vous achetez la nue-propriété de parts neuves, avec une décote, pour une durée fixée à l'avance, généralement entre trois et vingt ans. Un investisseur institutionnel achète l'usufruit et encaisse les loyers pendant toute la période. À l'échéance, vous récupérez la pleine propriété sans formalité et sans taxation.
La répartition entre les deux droits suit une clé économique publiée par la société de gestion, qui dépend du rendement de la SCPI et de la durée retenue. Ce n'est pas un barème fiscal, c'est une négociation de marché. L'opération se fait par simple bulletin de souscription, sans notaire.
C'est un excellent outil pour capitaliser sans fiscalité pendant la vie active, ou pour préparer un complément de revenus à échéance connue. Mais il ne vous procure aucun revenu pendant le démembrement. Pour un épargnant qui vit de ses loyers, ce n'est pas la bonne porte.
La donation avec réserve d'usufruit, celui dont on parle peu
Ici, vous détenez déjà vos parts en pleine propriété, ou vous venez de les souscrire normalement. Vous donnez à vos enfants la seule nue-propriété, et vous gardez l'usufruit. Vous continuez donc à percevoir 100 % des distributions, jusqu'à votre décès.
Trois différences majeures avec le cas précédent. La durée n'est pas fixée d'avance, elle est viagère. La valorisation ne suit pas une clé de marché mais un barème fiscal obligatoire, fondé sur votre âge. Et l'opération est une donation, donc elle passe obligatoirement par un acte notarié.
C'est cette seconde voie qui intéresse un couple de soixante-dix ou quatre-vingts ans assis sur un portefeuille de SCPI, qui veut anticiper la transmission sans renoncer à un euro de revenu.
Pourquoi l'âge décide de presque tout
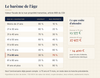
L'article 669 du Code général des impôts fixe un barème obligatoire pour évaluer l'usufruit et la nue-propriété lors d'une donation. Il ne tient compte que d'un seul paramètre : l'âge de l'usufruitier au jour de l'acte. Ni le rendement de la SCPI, ni l'espérance de vie réelle, ni la qualité des actifs n'entrent dans l'équation.
La logique est intuitive. Plus l'usufruitier est âgé, plus son droit à percevoir les revenus a de chances d'être court, donc moins il vaut, et donc plus la nue-propriété transmise pèse lourd. Le barème progresse par tranches de dix ans, de dix points à chaque palier.
Ce découpage par tranches a une conséquence pratique que peu de gens anticipent : franchir un anniversaire décennal renchérit mécaniquement la base taxable de dix points, sans qu'aucun euro ne soit entré dans le patrimoine. Sur un portefeuille de 720 000 euros donné par un couple à deux enfants, attendre d'avoir dépassé quatre-vingts ans coûte 14 400 euros de droits supplémentaires, pour exactement le même patrimoine transmis.
À l'inverse, un point rassure : seul l'anniversaire déjà passé compte. Un donateur de soixante-dix ans et onze mois reste dans la tranche des soixante-et-un à soixante-dix ans. Le jour de son soixante-et-onzième anniversaire, il bascule. Quand une donation est déjà décidée, la date de signature n'est donc pas un détail.
Ce que ça rapporte, en euros
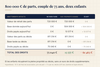
Prenons une situation concrète et vérifiable. Un couple de soixante-quinze ans souscrit 800 000 euros de parts de SCPI. Ils ont deux enfants et n'ont jamais utilisé leurs abattements. Ils veulent transmettre, mais ils ont besoin des loyers pour compléter leurs retraites.
Trois observations sur ce tableau. D'abord, la donation ne les prive de rien : ils encaissent la totalité des distributions jusqu'à leur décès, comme s'ils n'avaient rien fait. Ensuite, les 13 577 euros de droits payés aujourd'hui sont un investissement, pas un coût : ils évitent 75 040 euros plus tard. Enfin, au décès, l'usufruit s'éteint et les enfants deviennent pleins propriétaires sans formalité et sans aucun droit supplémentaire, en application de l'article 1133 du même code.
L'économie n'est cependant pas linéaire, et elle est nulle en dessous d'un certain seuil. Voici ce que donne la même opération selon le montant souscrit, dans la même configuration familiale.
- 300 000 euros souscrits : aucun droit dans les deux cas. Les abattements suffisent, le démembrement n'apporte rien sur le plan fiscal.
- 500 000 euros : 14 192 euros de droits sans démembrement, zéro avec. Économie de 14 192 euros.
- 800 000 euros : 75 040 euros contre 13 577 euros. Économie de 61 463 euros.
- 1 200 000 euros : 156 172 euros contre 63 977 euros. Économie de 92 195 euros.
Le seuil de déclenchement n'est donc pas un montant absolu, c'est la capacité d'abattement de la famille. Un couple avec deux enfants dispose de 400 000 euros d'abattement en ligne directe, renouvelables tous les quinze ans. Tant que la valeur transmise reste en dessous, la donation en pleine propriété suffit et le démembrement ne sert qu'à conserver les revenus. Au-dessus, il devient un levier fiscal à part entière. Avec trois enfants et des petits-enfants, ce seuil recule de plusieurs centaines de milliers d'euros.
Le détail que personne ne mentionne : la valeur retenue
Les droits de donation ne se calculent pas sur ce que vous avez payé. Ils se calculent sur la valeur des parts au jour de l'acte, et pour une SCPI à capital variable, c'est la valeur de retrait qui sert de référence : le prix de souscription diminué de la commission de souscription.
La conséquence est considérable et rarement expliquée. Sur 800 000 euros souscrits avec 10 % de commission, la valeur de retrait ressort immédiatement à 720 000 euros. Ce sont 80 000 euros qui disparaissent de la base taxable dès le premier jour, avant même d'appliquer la décote du démembrement. Cumulées, la purge de la commission et la valorisation à 70 % ramènent une souscription de 800 000 euros à une base donnée de 504 000 euros, soit 63 % du montant investi.
L'effet joue évidemment dans les deux sens. Sur une SCPI dont le prix de part a été revalorisé depuis votre souscription, la base sera plus élevée que votre prix de revient. Sur une SCPI qui a baissé son prix, elle sera plus faible, ce qui fait d'une période de correction un moment fiscalement favorable pour transmettre. C'est un des rares avantages d'un marché déprimé, et il mérite d'être regardé avec la même rigueur que le reste : nous en parlions en détail dans notre analyse des valeurs de reconstitution.
Trois idées reçues à corriger
« Le démembrement fait baisser l'IFI »
C'est faux, et c'est probablement l'erreur la plus répandue sur le sujet. L'article 968 du Code général des impôts place les biens grevés d'usufruit dans le patrimoine du seul usufruitier, pour leur valeur en pleine propriété. Le nu-propriétaire n'a rien à déclarer, mais le donateur, lui, continue de déclarer la totalité.
Donner la nue-propriété de vos parts ne réduit donc pas d'un euro votre impôt sur la fortune immobilière. Trois exceptions limitatives existent, notamment l'usufruit légal du conjoint survivant, mais elles ne concernent pas une donation classique à ses enfants. Le démembrement viager est un outil de transmission, pas un outil d'optimisation IFI. Confondre les deux conduit à des déceptions coûteuses.
« On peut se passer de notaire »
Non. L'article 931 du Code civil impose que tout acte de donation entre vifs soit passé devant notaire. Quelques sociétés de gestion tolèrent le don manuel, mais uniquement sur des parts en pleine propriété, pour de petits montants, et jamais en démembrement. En pratique, la quasi-totalité exige un acte authentique pour inscrire un transfert de parts à son registre.
Ce formalisme n'est pas une contrainte administrative gratuite. L'acte donne à l'opération une date certaine, ce qui la met à l'abri des présomptions fiscales qui visent les démembrements sans donation réelle. Il permet aussi à la société de gestion de mettre à jour son registre en inscrivant séparément l'usufruitier et le nu-propriétaire, condition sans laquelle vos enfants ne peuvent pas exercer leurs droits d'associé.
« Les frais sont les mêmes partout »
Ils ne le sont pas, et c'est le point le plus opaque du sujet. Au-delà des émoluments du notaire, qui suivent un tarif réglementé et dégressif, chaque société de gestion applique sa propre grille pour enregistrer une mutation de parts. Certaines ne facturent rien. D'autres appliquent un forfait de deux à cinq cents euros par dossier. D'autres encore prélèvent un pourcentage de la valeur des parts transférées, entre 0,5 % et 1 %.
Sur une donation de 500 000 euros, l'écart entre une société de gestion qui facture un forfait et une autre qui prélève 1 % dépasse 4 500 euros. Pour deux SCPI de qualité comparable. Cette ligne ne figure dans aucun comparatif, elle n'est pas normalisée, et elle n'apparaît souvent qu'au moment où l'on demande le dossier de transfert. C'est exactement le genre de règle enfouie que nous documentons dans La Grille SCPI Sans Filtre™.
Concrètement, comment on procède
L'opération se déroule en cinq temps, et l'ordre compte.
- Vérifier les abattements déjà consommés. Le rappel fiscal porte sur quinze ans glissants. Une donation de 2011 est purgée, une donation de 2013 ne l'est pas, et cela change entièrement le chiffrage. Ce sont les dates exactes qu'il faut, pas une impression.
- Interroger la société de gestion en amont. Trois questions : quelle est la grille de frais de mutation, quelles pièces sont attendues, et combien de temps prend l'entrée en relation des donataires, qui deviennent associés et passent donc un contrôle de conformité complet.
- Faire établir l'acte. Le notaire retient la valeur des parts au jour de la signature, applique le barème de l'âge, liquide les droits et procède à l'enregistrement. C'est aussi le moment de choisir entre donation simple et donation-partage, un arbitrage civil qui se décide sur le nombre d'héritiers, jamais sur le montant.
- Notifier la société de gestion. Le notaire transmet l'acte, la société inscrit le transfert à son registre en distinguant nommément l'usufruitier et le nu-propriétaire. C'est cette inscription qui rend l'opération opposable.
- Border la répartition des pouvoirs. Par défaut, l'usufruitier vote les décisions ordinaires comme l'approbation des comptes, et le nu-propriétaire les décisions extraordinaires. Les statuts peuvent en disposer autrement, donc il faut les lire avant de signer, pas après.
Un point d'attention pratique : les parts sont indivisibles. On transmet un nombre entier de parts, jamais un montant rond. Sur un objectif de 500 000 euros de nue-propriété, on atterrit à 498 200 ou 502 700 euros selon le prix de part. Mieux vaut caler ce chiffre avec le notaire que de franchir un abattement par inadvertance.
Mon verdict Sans Filtre™
C'est un des rares montages patrimoniaux où l'intérêt du donateur et celui du donataire ne s'opposent jamais. Le premier ne perd aucun revenu, le second acquiert un capital qui s'appréciera sans nouvelle taxation. Il n'y a pas de perdant, ce qui est suffisamment rare pour être signalé.
Cela dit, deux réserves que je formule systématiquement. La première est qu'une donation est irrévocable. À soixante-quinze ans, une entrée en établissement se chiffre entre 2 500 et 4 000 euros par mois en Île-de-France, et la nue-propriété donnée ne reviendra pas. On calcule le coussin de précaution avant de fixer le montant transmis, jamais l'inverse.
La seconde tient à l'enveloppe. Les revenus perçus par l'usufruitier restent des revenus fonciers, imposés à la tranche marginale majorée de 17,2 % de prélèvements sociaux. Pour un foyer dans la tranche à 41 %, cela laisse environ 42 centimes nets pour un euro distribué. Un contrat de capitalisation démembré produit le même effet successoral avec une fiscalité des revenus nettement plus douce, puisque rien n'est imposé tant qu'aucun rachat n'est effectué. Le choix entre les deux se fait sur la tranche marginale et sur le besoin de revenus réguliers, pas sur la nature immobilière de l'actif.
Ce que je retiens, après avoir lu beaucoup de documentation sur le sujet : le démembrement viager est simple dans son principe et piégeux dans ses détails. Le barème est public, la décote est mécanique, mais la valeur retenue, les frais de mutation et le formalisme font toute la différence entre une opération propre et une opération qui coûte plusieurs milliers d'euros de trop.
Questions fréquentes
Peut-on donner la nue-propriété de SCPI détenues en assurance-vie ?
Non. Dans un contrat d'assurance-vie, vous ne détenez pas les parts, vous détenez des unités de compte adossées à ces parts, et le propriétaire juridique est l'assureur. Il n'y a donc rien à démembrer de votre côté. La transmission passe par la clause bénéficiaire, qui obéit à des règles entièrement différentes. Une clause bénéficiaire peut en revanche être elle-même démembrée, entre un conjoint usufruitier et des enfants nus-propriétaires, mais c'est un autre mécanisme.
Que se passe-t-il si l'usufruitier veut vendre les parts avant son décès ?
Il ne peut pas le faire seul. La vente d'un bien démembré exige l'accord conjoint de l'usufruitier et du nu-propriétaire. Le prix est ensuite réparti entre eux selon le barème applicable à cette date, sauf convention de remploi ou de quasi-usufruit prévue à l'avance. C'est une raison de plus de border cette question dans l'acte de donation plutôt que de la découvrir au moment où le besoin se présente.
Le démembrement change-t-il la fiscalité des loyers ?
Non. L'usufruitier perçoit les distributions et les déclare en revenus fonciers, exactement comme avant la donation, à sa tranche marginale d'imposition majorée de 17,2 % de prélèvements sociaux. Le nu-propriétaire, lui, ne perçoit rien et n'a donc rien à déclarer. À noter que les revenus fonciers ont été expressément exclus de la hausse de la contribution sociale généralisée entrée en vigueur au 1er janvier 2026, contrairement aux revenus d'un compte-titres ou d'un plan d'épargne en actions désormais soumis à 18,6 %.
Faut-il donner d'un coup ou étaler dans le temps ?
Tout dépend de l'âge. À soixante ans, étaler a du sens : le compteur des quinze ans se recharge et la décote s'améliore à chaque tranche franchie. À soixante-quinze ans, l'arithmétique s'inverse. Un second cycle d'abattements suppose d'atteindre quatre-vingt-dix ans, ce qui n'est pas un pari raisonnable, et chaque année d'attente fait grossir la valeur transmise dans l'actif successoral. Après soixante-dix ans, la logique est plutôt de saturer les abattements disponibles en une seule opération.
Passez à l'action
Clément Bieber · Conseiller en gestion de patrimoine · CGPC® · CFP® · Certification AMF · ORIAS n°25001269
Contenu éditorial et pédagogique, qui ne constitue ni un conseil en investissement, ni une consultation juridique ou fiscale personnalisée. Les chiffrages présentés reposent sur les hypothèses explicitées dans les visuels : couple donateur de soixante-quinze ans, deux enfants, abattements en ligne directe intacts, commission de souscription de 10 %, revalorisation du prix de part de 1 % par an, décès à quatre-vingt-sept ans, barème des droits en ligne directe en vigueur. Toute situation réelle appelle une étude propre et l'intervention d'un notaire. Les SCPI comportent un risque de perte en capital, leur liquidité n'est pas garantie et les revenus distribués peuvent varier à la hausse comme à la baisse. Article à jour au 14 septembre 2026.