Remake Kross : avis Sans Filtre sur la SCPI hors de France
Remake Kross : avis Sans Filtre™ sur la nouvelle SCPI 100 % hors de France (frais, TRI, change)
Le 5 octobre 2026, Remake AM ouvre les souscriptions de Remake Kross, une SCPI qui investira exclusivement hors de France, sur quatre continents. La surprise : la société de gestion qui a popularisé le « zéro frais d'entrée » avec Remake Live revient avec des frais d'entrée de 12 % TTC. Bonne ou mauvaise idée pour l'épargnant ? J'ai lu pour vous la note d'information visée par l'AMF (visa SCPI n°26-23 du 11 septembre 2026), les statuts et la plaquette commerciale. Voici ce qu'il faut comprendre, avec des exemples chiffrés simples.
Transparence : je détiens des parts de Remake Live à titre personnel. Remake Kross, sans historique, ne figure pas dans le panel de La Grille SCPI Sans Filtre™ et ne reçoit donc pas de note. Cet article est une lecture des documents, pas une notation.
L'essentiel en 30 secondes
- Remake Kross vise un taux de distribution de 6,5 % par an, brut, et un TRI de 7,5 % net de tous frais sur 10 ans. Ces objectifs ne sont pas garantis.
- Vous payez 100 € une part qui vaut 90 € si vous la revendez le lendemain : ce sont les frais d'entrée.
- En échange, les frais prélevés chaque année sur les loyers sont plus faibles que chez Remake Live. Mais cette économie ne rattrape pas les frais d'entrée : je vous montre pourquoi avec un exemple.
- La SCPI pourra investir en dollars, en yens ou en dollars australiens. Se protéger contre les variations de ces monnaies a un coût, payé par la SCPI, et la note d'information ne le chiffre pas.
- Point fort : les fondateurs, dont l'équipe de Remake, investissent plus d'un million d'euros de leur poche, bloqués trois ans.
Les quatre mots à connaître avant de lire la suite
- Le taux de distribution (TD) : ce que la SCPI vous verse chaque année, rapporté au prix de la part. Un TD de 6,5 % sur une part à 100 €, c'est 6,50 € par an. Chez Remake Kross, il est annoncé brut, c'est-à-dire avant les impôts payés à l'étranger par le fonds pour votre compte.
- La valeur de retrait : le prix auquel la SCPI vous rachète votre part. Chez Kross : 90 € pour une part achetée 100 €.
- Le TRI (taux de rentabilité interne) : la performance réelle de votre placement, du premier euro versé au dernier euro récupéré. Il additionne les revenus perçus et ce que vous récupérez à la sortie, et il tient compte de tous les frais.
- Le TER : une façon d'additionner tous les frais d'un placement et de les exprimer en pourcentage par an. Utile, mais incomplet, comme on va le voir.
Pour aller plus loin sur ces indicateurs, voyez mon article Le TD ne dit pas tout : comprendre le rendement global immobilier.
Remake Kross en bref : les faits, sur pièces
- SCPI à capital variable créée le 31 août 2026 : troisième SCPI et quatrième fonds de Remake AM, après Remake Live, Remake UK 2025 et l'ELTIF Remake Pulse.
- Où elle investit : uniquement hors de France. Europe, États-Unis, Canada, Corée du Sud, Japon, Australie, Nouvelle-Zélande, et seulement dans des pays liés à la France par une convention qui évite la double imposition.
- Ses objectifs, non garantis : 6,5 % de taux de distribution brut par an et 7,5 % de TRI net de tous frais à 10 ans.
- Le prix : 100 € la part, valeur de retrait 90 €, minimum 50 parts (5 000 €).
- Le délai de jouissance : vos parts commencent à produire des revenus le 1er jour du 6e mois après la souscription. Cinq mois sans revenus, donc.
- Les tranches de lancement dites « sponsors » : 90 € la part (enveloppe de 21,375 M€, 60 parts minimum, parts bloquées 2 ans, jusqu'au 31 décembre 2026 au plus tard), puis 95 € (14,25 M€, parts bloquées 1 an, jusqu'au 31 mars 2027 au plus tard).
- L'endettement : 40 % maximum de la valeur des immeubles, avec une cible de 25 %.
- Les contrôleurs : CBRE pour l'expertise des immeubles, Société Générale comme dépositaire, KPMG comme commissaire aux comptes.
Pourquoi Remake revient aux frais d'entrée
La note d'information le dit clairement : les frais d'entrée servent à la prospection et à la collecte, et la société de gestion peut les reverser en tout ou partie aux distributeurs, c'est-à-dire aux conseillers et plateformes qui vendent la SCPI. Elle précise aussi qu'une partie des frais de gestion annuels peut rémunérer ces mêmes intermédiaires.
Pourquoi ce virage ? Une SCPI sans frais d'entrée rémunère peu les réseaux de conseillers au moment de la vente, alors que les 10 % d'entrée restent la norme historique du marché. Selon des participants au webinaire de lancement, Remake a justifié ce choix par la rémunération des distributeurs. Le mouvement inverse existe aussi : Corum, longtemps critique du modèle sans frais d'entrée, a lancé R Start sans frais de souscription en mai 2026. Ce n'est pas un scandale, c'est un choix de distribution. Mais c'est vous qui le payez.
Les frais de Remake Kross et de Remake Live, côte à côte
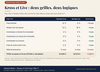
Voici les deux grilles, tirées des notes d'information (version de lancement de 2022 pour Live), en toutes taxes comprises.
- Frais d'entrée : 12 % chez Kross, 0 % chez Live.
- Frais de gestion annuels, prélevés sur les loyers : 12 % chez Kross, 18 % chez Live.
- Commission quand la SCPI achète un immeuble : 2 % chez Kross, 5 % chez Live.
- Commission quand la SCPI vend un immeuble : 0 % chez Kross, 5 % chez Live.
- Commission sur les travaux : 0 % chez Kross, 5 % chez Live.
- Frais de sortie : 0 % chez Kross, 5 % chez Live si vous sortez avant 5 ans.
- Délai de jouissance : 5 mois chez Kross, 3 mois chez Live.
En résumé : Kross fait payer davantage à l'entrée, puis moins sur tout le reste. Toute la question est de savoir si ce « moins sur tout le reste » finit par compenser l'entrée.
Le « point mort » : l'argument commercial, expliqué avec un exemple
L'argument
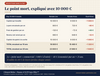
C'est le raisonnement classique des SCPI à frais d'entrée : « vous payez plus au départ, mais moins chaque année ; au bout d'un certain nombre d'années, les économies annuelles ont remboursé les frais d'entrée ». Ce nombre d'années, c'est le point mort. Selon des participants au webinaire, Remake le situe entre 10 et 20 ans.
L'exemple
Prenons 10 000 € à placer, et imaginons que les deux SCPI achètent exactement le même immeuble, qui rapporte 8 % de loyers par an. Pour simplifier, je raisonne en hors taxes (10 % d'entrée et de gestion chez Kross, 15 % de gestion chez Live) et je laisse de côté les autres commissions.
Chez Live, vos 10 000 € sont entièrement investis dans l'immeuble. Chez Kross, 1 000 € partent en frais d'entrée : seuls 9 000 € travaillent. Voici ce que cela donne chaque année :
- Loyers encaissés : 800 € chez Live, 720 € chez Kross. Écart : 80 € de moins pour Kross.
- Frais de gestion prélevés : 120 € chez Live (15 % de 800 €), 72 € chez Kross (10 % de 720 €). Écart : 48 € d'économie pour Kross.
- Revenu net versé : 680 € chez Live, 648 € chez Kross. Écart : 32 € de moins pour Kross, chaque année.
- À la sortie : 10 000 € récupérés chez Live, 9 000 € chez Kross. Écart : 1 000 € de moins pour Kross.
Et au total, revenus plus capital récupéré :
- Sur 10 ans : 16 800 € chez Live, 15 480 € chez Kross. Écart : 1 320 € en faveur de Live.
- Sur 20 ans : 23 600 € chez Live, 21 960 € chez Kross. Écart : 1 640 € en faveur de Live.
Où est l'erreur du point mort ?
Le raisonnement commercial ne regarde que les frais : 1 000 € payés à l'entrée, 48 € économisés chaque année sur la gestion, donc 1 000 divisé par 48, soit environ 21 ans pour « rembourser » l'entrée. Sur le papier, c'est exact.
Mais il oublie une ligne : les 80 € de loyers que les 1 000 € partis en frais ne rapporteront jamais. Chaque année, Kross économise 48 € de frais mais perd 80 € de loyers. L'économie de gestion ne rembourse donc rien : elle ne compense même pas le manque à gagner annuel. Et plus on attend, plus l'écart en euros se creuse, comme le montrent les totaux ci-dessus.
C'est toute la différence entre deux indicateurs. Le TER additionne les frais payés : il voit un point mort. Le TRI regarde ce que vous encaissez réellement : il n'en voit aucun. C'est pour cela que je ne lis jamais un TER sans son TRI.
Avec tous les frais réels, la conclusion tient-elle ?
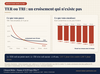
Oui. J'ai refait le calcul avec toutes les commissions des deux grilles (achat, travaux, délai de jouissance, droits de mutation), en hors taxes puis en toutes taxes comprises. Live prélevant davantage lors des achats d'immeubles, l'écart se réduit un peu, mais il ne s'inverse jamais. Pour 10 000 € investis, dans ma simulation :
- La lecture « frais seuls » (le TER) voit Kross devenir moins chère que Live vers 13 à 14 ans.
- La lecture « ce que vous encaissez » (le TRI) donne, à 10 ans, 7,03 % pour la structure Live contre 5,98 % pour la structure Kross, soit environ 1 225 € de moins pour Kross. À 20 ans, l'écart atteint environ 1 340 €. À 30 ans, environ 1 450 €.
Pour que le modèle avec frais d'entrée devienne gagnant, il faudrait que la SCPI sans frais d'entrée prélève plus de 19 % HT des loyers en gestion. Remake Live en prélève 15 %. Vous pouvez tester l'effet des frais d'entrée sur votre propre horizon avec mon simulateur Excel SCPI gratuit.
Ce que suppose l'objectif de 7,5 % de TRI
Rappelons les deux objectifs affichés par Remake, qui ne sont pas garantis : un taux de distribution de 6,5 % par an, brut de la fiscalité étrangère, et un TRI de 7,5 % net de tous frais sur 10 ans.
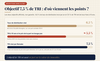
Faisons le calcul. Vous achetez une part 100 €. Pendant 10 ans, elle vous verse 6,50 € par an (après les cinq premiers mois sans revenus). Si le prix de la part ne bouge pas, vous la revendez 90 € au bout de 10 ans. Votre TRI est alors d'environ 5,5 %, et non de 7,5 %.
Pour atteindre 7,5 %, il faut donc que le prix de la part augmente d'environ 1,9 % par an, soit près de 21 % en dix ans. Autrement dit, l'objectif de TRI repose aussi sur un pari : que les immeubles prennent de la valeur. À titre de comparaison, une SCPI sans frais d'entrée qui verse 7 % par an à prix constant affiche un TRI d'environ 7 %, sans avoir besoin de revalorisation. J'explique ce que dit vraiment une hausse de prix de part dans cet article sur la revalorisation des SCPI.
Deux autres points de détail pèsent aussi : les cinq mois sans revenus au départ représentent environ 2,7 % de votre capital, et Remake annonce son taux de distribution avant les impôts payés à l'étranger. Pour Remake Live, les données publiées pour 2025 font état de 7,05 % avant ces impôts et de 5,69 % après.
Ce que Remake Kross fait mieux que Remake Live
Soyons justes : la grille de Kross a une vraie logique. Remake annonce une stratégie « opportuniste » : acheter, puis revendre quand un autre immeuble offre un meilleur rendement. Or chez Kross, revendre un immeuble et en racheter un autre coûte 2 % en commissions. Chez Live, le même aller-retour coûte 10 % (5 % à la vente, 5 % à l'achat). Kross ne prélève pas non plus de frais de sortie ni de commission sur travaux. Enfin, les deux SCPI interdisent de cumuler les commissions lorsque les immeubles sont détenus via des sociétés intermédiaires, une précaution utile.
Les tranches sponsors : elles effacent les frais, pas les risques
En souscrivant à 90 € pendant la première tranche, vous payez exactement la valeur de retrait. Sur le seul plan des frais, vous entrez donc sans frais d'entrée, et l'écart avec Live disparaît.
Mais comme je l'ai déjà souligné à propos des parts sponsors, les frais ne sont qu'une moitié de l'analyse. Vous investissez dans une SCPI qui ne possède encore aucun immeuble : rien à examiner, aucune valeur d'expertise, ni rapport annuel ni bulletin trimestriel. La réduction de prix rémunère justement ce risque, et vos parts sont bloquées 2 ans : impossible d'en sortir si la stratégie déçoit.
Deux précisions de la note d'information à connaître. La note ne dit pas explicitement si les frais d'entrée sont prélevés sur ces tranches. Et après un changement de prix, les retraits sont remboursés pendant 12 mois sur la base du prix le plus bas de la période, frais d'entrée déduits : un épargnant qui achète à 100 € début 2027 et veut sortir la même année serait remboursé sur la base de 90 €, moins les frais.
Le change : pourquoi un loyer en dollars n'est pas un loyer en euros
Quand la SCPI achète un immeuble aux États-Unis, les loyers arrivent en dollars. Si le dollar baisse de 10 % face à l'euro, ces loyers et la valeur de l'immeuble perdent 10 % une fois convertis en euros, même si rien n'a changé sur place.
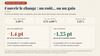
Pour éviter ce risque, un fonds peut se couvrir : il s'engage à l'avance à échanger ses dollars contre des euros à un taux fixé. C'est une assurance, et elle a un prix. Ce prix dépend à peu près de l'écart entre les taux d'intérêt des deux monnaies. En septembre 2026, la BCE a porté son taux de dépôt à 2,50 %, la Fed a relevé ses taux à 3,75-4,00 % et la Banque du Japon à 1,25 %. Concrètement :
- Se couvrir contre le dollar coûte environ 1,4 % par an du montant couvert.
- Se couvrir contre le yen rapporte au contraire environ 1,25 % par an, car les taux japonais sont plus bas que les taux européens.
Un exemple, avec des rendements imaginaires : un immeuble américain qui rapporte 7 % en dollars ne rapporte plus qu'environ 5,6 % une fois couvert en euros. Un immeuble japonais qui rapporte 4,5 % en yens en rapporte environ 5,75 %. Un rendement qui paraît élevé dans une devise ne l'est pas forcément en euros.
Que dit la note d'information ? Que l'exposition aux devises étrangères est limitée à 50 % de l'actif, qu'elle n'est pas systématiquement couverte, et que le coût des couvertures est payé par la SCPI. Elle ne dit ni quelle part sera couverte, ni avec quels instruments, ni pour quel budget. Deux conséquences pour vous : si la moitié de l'actif n'est pas couverte, une baisse de 10 % des devises concernées fait baisser votre part d'environ 5 %. Et le coût des couvertures s'ajoute aux frais affichés, sans figurer dans la grille de commissions.
Qui achète et gère les immeubles à Tokyo, Sydney ou Toronto ?
La plaquette évoque des équipes expérimentées à l'international et un « réseau de partenaires locaux ». La page équipe de Remake affiche quatre personnes au pôle investissements et cinq au pôle fund et asset management, sans faire état d'aucun bureau hors de France.
La note d'information précise que la SCPI paie directement la gestion sur place des immeubles (gestion locative, administrative et technique) ainsi que les intermédiaires, audits et études, y compris pour les projets qui n'aboutissent pas. Ces frais s'ajoutent donc aux frais de gestion de 12 %. C'est courant sur le marché, mais à l'étranger, cette couche locale pèse plus lourd qu'en France.
Soyons justes : Remake gère déjà environ 1 milliard d'euros dans neuf pays européens, et l'Europe restera majoritaire dans Kross. Mais en Amérique du Nord, en Asie et en Océanie, la société n'a encore aucun historique visible. La bonne question n'est pas « ont-ils un bureau à Tokyo ? », mais « qui sont leurs partenaires sur place, combien sont-ils payés, et combien cela coûte-t-il au fonds ? ». Les premiers rapports annuels le diront.
Gouvernance : un million d'euros sur la table, un conseil issu de la maison
Commençons par le signal le plus fort du dossier. Les 24 associés fondateurs ont apporté 1 062 500 € au lancement, à 85 € la part, et leurs parts sont bloquées trois ans. On y trouve les deux cofondateurs pour 251 600 €, treize collaborateurs de Remake pour environ 303 000 € et huit autres associés pour environ 508 000 €. Quand l'équipe qui choisira les immeubles investit son propre argent avant tout le monde, et pour trois ans, les intérêts sont alignés de façon concrète.
Le point de vigilance est ailleurs. Le conseil de surveillance, qui contrôle la société de gestion au nom des associés, compte trois membres : Camille Malsang, Axel Larousse et la SCI Double un sept, représentée par Timothée Francine. D'après la page équipe de Remake, tous trois travaillent pour la société de gestion. Le conseil sera entièrement renouvelé après le troisième exercice complet, avec un appel à candidatures ouvert aux autres associés. En comparaison, le conseil de lancement de Remake Live comptait huit membres en 2022, dont les assureurs Spirica et Suravenir. Pendant les premières années, Kross sera donc contrôlée par des salariés de sa propre société de gestion.
Fiscalité : 100 % étranger, un atout sous conditions
En direct, investir uniquement dans des pays qui ont signé une convention fiscale avec la France est un vrai atout : selon les pays, les revenus sont soit exonérés d'impôt en France (ils servent seulement à calculer le taux applicable à vos autres revenus), soit imposés en France avec un crédit d'impôt qui efface tout ou partie de l'impôt français. La note d'information est plus prudente que la plaquette : selon la convention, ce crédit d'impôt peut être plafonné au montant de l'impôt payé à l'étranger. Et l'impôt payé sur place réduit de toute façon les revenus avant qu'ils ne vous parviennent.
En assurance-vie, le traitement des crédits d'impôt étrangers dépend de l'assureur. Remake indique dans un bulletin de Remake Live que les porteurs via des unités de compte n'en bénéficient pas directement. Mais tous les contrats ne fonctionnent pas ainsi : c'est un point à vérifier contrat par contrat avant de loger une SCPI 100 % étrangère dans une assurance-vie.
Et Remake Pulse ?
Remake annonce en parallèle Remake Pulse, un fonds immobilier non coté au format ELTIF, qui capitalise ses revenus au lieu de les distribuer et vise l'assurance-vie, le PER et le compte-titres, avec un objectif non garanti de 6 % par an net de frais sur 10 ans. Ce n'est pas une SCPI, et ses frais comme sa liquidité se lisent différemment. Le prospectus n'étant pas encore disponible, je le décrypterai dans un prochain article, sur pièces.
Mon avis Sans Filtre™
Remake Kross a de vrais atouts : une équipe fondatrice expérimentée qui investit plus d'un million d'euros à vos côtés, des frais annuels plus bas et cohérents avec une stratégie d'arbitrage, aucun frais de sortie, et un cadre fiscal sécurisé par les conventions.
Elle a aussi un prix. Les 12 % d'entrée ne se rattrapent pas, même sur 20 ou 30 ans, à immeubles comparables. Pour faire aussi bien que la structure de Remake Live à 10 ans, les immeubles de Kross devront rapporter environ 1,4 à 1,5 point de loyer de plus chaque année. Ajoutez une politique de change non chiffrée, une exécution sur quatre continents portée par une équipe resserrée et des partenaires encore inconnus, et un conseil de surveillance entièrement interne au démarrage.
Les tranches sponsors réduisent la facture d'entrée, mais en échange d'un engagement à l'aveugle sur un patrimoine qui n'existe pas encore. Au-delà, cette structure s'adresse d'abord à un épargnant qui investit en direct, sur un horizon long, et qui accepte le risque de change sur une partie de son placement. Pas un conseil, un contraste.
Ce que je surveillerai dans les premiers bulletins : les premières acquisitions et leur rendement, le coût réel de la couverture de change, l'identité des partenaires locaux, l'écart entre revenus avant et après impôts étrangers, et la composition du conseil de surveillance. C'est la même exigence de lecture sur pièces que dans mon enquête Sans Filtre™ sur la SCPI Upêka.
Questions fréquentes sur Remake Kross
Quels sont les objectifs de rendement de Remake Kross ?
Remake affiche un taux de distribution de 6,5 % par an, brut de la fiscalité étrangère, et un TRI de 7,5 % net de tous frais à 10 ans. Ces objectifs ne sont pas garantis. À prix de part constant, 6,5 % de distribution ne donnent qu'environ 5,5 % de TRI à 10 ans : l'objectif suppose une revalorisation de la part d'environ 1,9 % par an.
Remake Kross a-t-elle des frais d'entrée ?
Oui : 10 % HT, soit 12 % TTC maximum du montant investi. Une part achetée 100 € a une valeur de retrait de 90 €. Les tranches sponsors, à 90 € puis 95 €, réduisent ce coût en échange d'un blocage des parts.
Quelle différence entre Remake Kross et Remake Live ?
Remake Live n'a pas de frais d'entrée mais prélève 18 % TTC des loyers en gestion, 5 % à l'achat, à la vente et sur les travaux, et 5 % en cas de sortie avant 5 ans. Remake Kross prélève 12 % à l'entrée, 12 % des loyers en gestion, 2 % à l'achat et rien d'autre. Kross investit uniquement hors de France, sur quatre continents.
Faut-il souscrire en tranche sponsor ?
La tranche à 90 € supprime les frais d'entrée, mais aucun risque. Vous investissez dans une SCPI sans immeuble, sans expertise, sans rapport ni bulletin, avec des parts bloquées 2 ans et un minimum de 60 parts (5 400 €). C'est une décision à prendre en connaissance de cause, pas un bon plan.
Passez à l'action ici :
Clément Bieber · Conseiller en gestion de patrimoine · CGPC® · CFP® · Certification AMF · ORIAS n°25001269
Article éditorial à vocation pédagogique, rédigé à partir de la note d'information (visa AMF n°26-23 du 11/09/2026), des statuts rectifiés le 16/09/2026 et de la plaquette commerciale de Remake Kross, de la note d'information de lancement de Remake Live, de la plaquette commerciale de Remake Pulse (septembre 2026) et des pages publiques de Remake AM consultées le 23/09/2026. Il ne constitue ni un conseil personnalisé, ni une recommandation d'investissement, ni une incitation à souscrire. L'exemple à 8 % de loyers est volontairement simplifié (hors taxes, hors commissions d'achat et de travaux, sans délai de jouissance ni revalorisation). Les TRI et TER cités ensuite sont des simulations illustratives : même immeuble pour les deux structures, loyer calibré sur le taux de distribution 2025 de Remake Live (7,05 %), droits de mutation de 7 %, charges non récupérées de 0,6 % et travaux de 1 % par an de la valeur des actifs, sans dette ni revalorisation, en lecture hors taxes et toutes taxes comprises. Les rendements immobiliers de l'exemple de change sont imaginaires. Les objectifs de Remake Kross et de Remake Pulse ne sont pas garantis. Un placement en SCPI comporte un risque de perte en capital, de liquidité et, pour les actifs hors zone euro, de change ; les revenus ne sont pas garantis et les performances passées ne préjugent pas des performances futures. L'auteur détient des parts de Remake Live à titre personnel.