Assurance-vie luxembourgeoise : vrai, faux et seuils (2026)
Assurance-vie luxembourgeoise : pourquoi les Français se ruent au Grand-Duché, et ce qu'on ne vous dit pas
Samedi 17 octobre 2026, la France a vécu une journée de chaos : au moins 1 800 interpellations, 500 policiers et gendarmes blessés, près de 1 500 commerçants touchés et des centaines de millions d'euros de dégâts. Je ne commente pas les revendications. Mais je constate une chose depuis mon bureau : à chaque poussée de fièvre, politique, fiscale ou sociale, les demandes d'ouverture d'un contrat d'assurance-vie luxembourgeois repartent. Quand elle a peur, l'épargne fait ce qu'elle fait toujours : elle part.
Le problème, c'est qu'elle part souvent pour de mauvaises raisons. Dans cet article, je passe au crible les arguments de vente de l'assurance-vie luxembourgeoise avec mon regard Sans Filtre® : ce qui est vrai, ce qui est faux, ce qui dépend d'une ligne dans la notice. Et surtout, à partir de quel montant et dans quels cas cette enveloppe fait vraiment quelque chose qu'un contrat français ne fait pas.
16,4 milliards d'euros en un an : la fuite vers le Luxembourg en chiffres
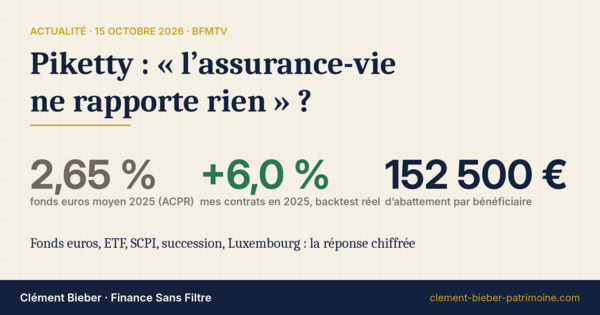
Les chiffres de l'ACA, l'association des assureurs luxembourgeois, sont sans ambiguïté. En 2025, les résidents français ont versé 16,4 milliards d'euros dans des contrats d'assurance-vie luxembourgeois, soit une hausse de 20,3 % sur un an. À eux seuls, les Français représentent 54,6 % de la collecte totale du Grand-Duché. La France n'est plus seulement le premier marché du Luxembourg : elle en est le moteur.
Ce qui change, ce n'est pas l'afflux des grandes fortunes. Elles connaissent ces contrats depuis trente ans. Ce qui change, c'est le profil des nouveaux souscripteurs : chefs de PME, professions libérales, cadres supérieurs. Des épargnants aisés, pas fortunés. Pour les accueillir, les assureurs ont cassé les tickets d'entrée : là où il fallait un million d'euros, des plateformes en ligne ouvrent aujourd'hui l'accès dès 50 000 à 100 000 euros, avec une souscription entièrement digitale.
Un éditorialiste de BFM Business résumait la semaine dernière le phénomène d'une formule : un placement pour les gens qui ont la trouille. Elle est brutale, mais elle décrit bien la motivation première. Reste à savoir si la peur est un bon conseiller.
Loi Sapin 2 et assurance-vie luxembourgeoise : le vrai et le faux
C'est l'argument numéro un, celui qui déclenche la plupart des appels que je reçois. La loi Sapin 2 (article 49, codifié à l'article L. 631-2-1 du Code monétaire et financier) permet au Haut Conseil de stabilité financière de suspendre temporairement les rachats sur les contrats d'assurance-vie en cas de menace grave pour la stabilité du système financier. La mesure vise les fonds en euros, pour une durée de trois mois renouvelable, dans la limite de six mois consécutifs.
La promesse commerciale est simple : au Luxembourg, vous échappez à ce risque. La réalité est conditionnelle. Un contrat luxembourgeois est bien hors du champ d'application direct de la loi française. Mais le fonds en euros que vous sélectionnez dans ce contrat, lui, est très souvent réassuré auprès d'une compagnie française du même groupe. Dans ce cas, le risque est transféré en France, et les mesures de blocage s'appliqueraient en pratique au fonds euros de votre contrat luxembourgeois comme à n'importe quel fonds euros parisien. Les professionnels du secteur eux-mêmes le reconnaissent publiquement.
Seuls quelques fonds en euros, portés hors de France, échappent réellement à ce mécanisme. Ils existent, mais ils sont rares, et il faut savoir les identifier dans la documentation contractuelle. Deux précisions pour être complet. D'une part, les unités de compte ne sont pas visées par le dispositif : si votre contrat est investi en ETF, en fonds actions ou en SCPI, la question ne se pose pas, que le contrat soit français ou luxembourgeois. D'autre part, un blocage Sapin 2 n'a jamais été activé depuis le vote de la loi en 2016. C'est une épée de Damoclès, pas une chronique annoncée.
Verdict Sans Filtre® : « le Luxembourg me protège de Sapin 2 » est faux dans la majorité des contrats vendus aujourd'hui, et vrai dans quelques cas précis. La réponse se lit dans la notice du fonds euros, pas dans le pays du contrat.
Le triangle de sécurité protège de la faillite, pas de la perte
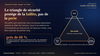
Deuxième argument, celui-ci solide : le triangle de sécurité. Au Luxembourg, les actifs des assurés sont déposés auprès d'une banque dépositaire indépendante de l'assureur, dans le cadre d'une convention tripartite approuvée par le Commissariat aux Assurances (CAA), le régulateur. Ces actifs sont cantonnés, séparés du bilan de la compagnie, et l'assuré bénéficie d'un super-privilège : en cas de défaillance de l'assureur, il est créancier de premier rang sur ces actifs, avant l'État et avant les autres créanciers.
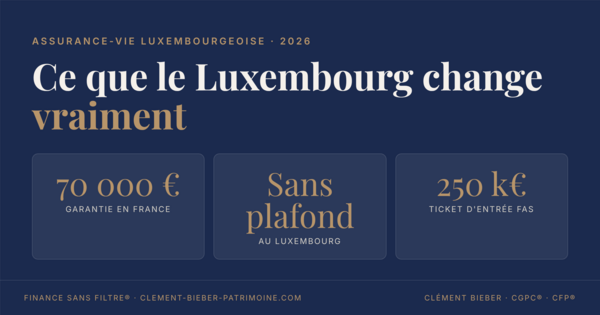
À titre de comparaison, en France, le Fonds de garantie des assurances de personnes (FGAP) couvre les capitaux à hauteur de 70 000 euros par assuré et par compagnie en cas de faillite. Sur des encours de plusieurs centaines de milliers d'euros, la différence de protection est réelle.
Mais il faut être précis sur ce que ce triangle protège : la faillite de l'assureur, et rien d'autre. Il ne garantit en aucun cas la valeur des actifs. L'affaire FWU l'a rappelé en 2024-2025 : les clients de cet assureur luxembourgeois ont vu, pour certains, près de 60 % de la valeur de leur portefeuille disparaître. Le cadre luxembourgeois était parfaitement respecté. Ce sont les actifs logés dans les contrats qui ont mal été gérés. Un contrat au Luxembourg investi dans de mauvais fonds reste un mauvais placement, avec un dépositaire de qualité.
Verdict Sans Filtre® : vrai, le triangle de sécurité est un vrai atout pour les gros encours. Mais il répond à une seule question, celle de la défaillance de l'assureur, qui n'est pas la première cause de perte d'un épargnant.
« Luxembourgeois » : le même mot sur la plaquette, pas dans le bilan
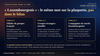
C'est le point que personne n'explique, et c'est pourtant celui qui compte le plus. Derrière le mot « assureur luxembourgeois », on trouve trois familles d'acteurs qui n'ont ni le même actionnaire, ni la même réassurance, ni le même niveau de risque pour vous.
La première famille, ce sont les filiales luxembourgeoises des grands groupes français de bancassurance et d'assurance. La compagnie est de droit luxembourgeois, elle est agréée par le CAA et elle applique le triangle de sécurité. Mais sa maison mère est en France, et son fonds en euros est le plus souvent réassuré auprès de l'entité française. Vous avez le cadre luxembourgeois avec un risque de contrepartie français, et, pour le fonds euros, l'exposition à Sapin 2.
La deuxième famille, ce sont les groupes étrangers non français installés au Grand-Duché : maisons mères britanniques, suisses, allemandes ou italiennes. Le fonds en euros, quand il en existe un, est porté ailleurs qu'en France, mais l'analyse se fait ligne par ligne, car ces compagnies ont parfois conclu des accords de réassurance avec des acteurs français pour servir le marché hexagonal.
La troisième famille, ce sont les compagnies de souche luxembourgeoise, dont le capital, le bilan et la réassurance sont au Grand-Duché. C'est la seule famille où le mot « luxembourgeois » décrit réellement qui porte votre risque. Elles sont peu nombreuses, et ce ne sont pas forcément celles que les plateformes en ligne mettent en avant.
Avant de signer, trois questions suffisent : qui réassure le fonds en euros, dans quel pays, et quel est le ratio de solvabilité de l'entité qui signe mon contrat ? Trois réponses, trois niveaux de risque différents, et un prix de la tranquillité qui n'est pas le même. C'est précisément ce travail de tri que je détaille, assureur par assureur, dans mon guide dédié.
50 000, 125 000, 250 000, 500 000 euros : les quatre seuils que le marketing ne montre pas
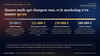
Le ticket d'entrée affiché, c'est le premier seuil, et c'est le seul dont parlent les publicités. Il y en a trois autres, et ils changent tout.
À 50 000 euros, vous accédez à un contrat luxembourgeois d'entrée de gamme : gestion pilotée ou gestion libre sur une liste de fonds externes, parfois une offre 100 % ETF avec des frais globaux inférieurs à 1 %. C'est simple, transparent, industrialisé. Mais ce n'est pas l'architecture patrimoniale du Luxembourg : c'est un contrat français avec un dépositaire au Grand-Duché.
Autour de 120 000 à 125 000 euros s'ouvre le fonds interne dédié (FID), l'outil historique du Luxembourg : un compartiment géré pour vous seul par un gérant de votre choix, avec un univers d'investissement bien plus large (titres vifs, fonds non référencés, dans certains cas non coté et produits structurés). À côté du FID existe le fonds d'assurance spécialisé (FAS), que vous pilotez vous-même en gestion libre sur un univers élargi, avec une nuance importante pour les résidents fiscaux français : la compagnie garde formellement la main sur les ordres, pour éviter une requalification du contrat en compte-titres.
À 250 000 euros, on atteint le seuil de pertinence économique cité par la plupart des professionnels, et que je partage. En dessous, la surcouche de frais par rapport à un contrat français (frais de gestion du contrat, droits de garde de la banque dépositaire, frais du FID ou du FAS, frais de la gestion déléguée) et la lourdeur administrative mangent souvent l'intérêt du montage. C'est le ticket que je retiens dans mon offre.
Autour de 500 000 euros d'encours, enfin, le contrat devient un véritable outil de bilan : il peut être nanti auprès d'une banque pour obtenir un crédit Lombard, c'est-à-dire une ligne de crédit garantie par vos titres, sans vendre et sans fiscaliser. C'est là que l'assurance-vie luxembourgeoise cesse d'être un refuge pour devenir un levier. J'y consacre une bonne partie de mon guide Le VRAI crédit Lombard Sans Filtre®, parce que c'est l'usage le plus mal compris et le plus mal vendu.
Ces seuils sont des ordres de grandeur constatés en 2026, variables selon l'assureur, la banque et le montage. Le bon seuil n'est pas celui de l'ouverture : c'est celui à partir duquel l'enveloppe fait quelque chose qu'un contrat français ne sait pas faire.
Fiscalité : non, vous ne paierez pas moins d'impôts
C'est la troisième idée reçue, et c'est la plus coûteuse quand on la découvre trop tard. L'assurance-vie luxembourgeoise ne vous fait pas changer de fiscalité. Le contrat est dit fiscalement neutre : c'est la fiscalité de votre pays de résidence qui s'applique. Pour un résident français, cela signifie exactement les mêmes règles qu'un contrat français : prélèvement forfaitaire après huit ans avec l'abattement de 4 600 ou 9 200 euros, prélèvements sociaux sur les gains, articles 990 I et 757 B du CGI en cas de décès. Aucun avantage fiscal direct, et des obligations déclaratives supplémentaires (le contrat souscrit à l'étranger se déclare chaque année via le formulaire 3916).
Le vrai atout fiscal est ailleurs : la portabilité. Si vous vous expatriez un jour, le contrat vous suit et épouse la fiscalité de votre nouveau pays de résidence, là où un contrat français reste rattaché à la fiscalité française et devient souvent inadapté. Pour un dirigeant qui envisage une cession d'entreprise suivie d'un départ, pour un cadre en mobilité internationale ou pour une famille dont les enfants vivent à l'étranger, c'est un argument de poids. Pour quelqu'un qui restera en France toute sa vie, c'est un argument nul.
Mon avis Sans Filtre® : la peur fait choisir un pays, l'expertise fait choisir un contrat
Après dix ans en société de gestion avant de passer de l'autre côté, voici ma position. L'assurance-vie luxembourgeoise est un excellent outil quand elle est choisie pour les bonnes raisons : un encours significatif, un besoin de gestion sur mesure que les contrats français ne permettent pas, un projet de mobilité internationale, ou un patrimoine financier assez important pour qu'un crédit Lombard sur le contrat ait du sens. Dans ces cas, elle justifie son coût.
Elle est un mauvais outil quand elle est choisie par peur. Parce que la peur ne lit pas les notices, et c'est dans les notices que se trouvent les trois informations qui comptent : qui réassure le fonds euros, quel est le niveau de frais total du montage, et qui gère réellement ce qu'il y a à l'intérieur. La plupart des cabinets qui vendent le Luxembourg le vendent en mode commercial, enveloppe d'abord, contenu ensuite. Ma conviction est inverse. Sur vingt ans, la valeur ajoutée ne vient pas du drapeau sur le contrat. Elle vient de ce que vous mettez dedans, du niveau de frais et du niveau de conseil que vous recevez dans la durée.
Pour un épargnant qui dispose de 50 000 à 200 000 euros, un bon contrat d'assurance-vie français à frais réduits, investi sur des ETF bien choisis, fera dans la plupart des cas mieux qu'un contrat luxembourgeois d'entrée de gamme, et pour moins cher. Je l'ai déjà détaillé dans mon classement des ETF MSCI World par enveloppe. Au-dessus de 250 000 euros, la discussion devient intéressante, et elle mérite d'être menée sur pièces, assureur par assureur, et pas sur une plaquette.
FAQ : vos questions sur l'assurance-vie luxembourgeoise
Quel est le montant minimum pour ouvrir une assurance-vie au Luxembourg ?
Les plateformes en ligne ouvrent l'accès dès 50 000 à 100 000 euros sur des contrats simplifiés. Le fonds interne dédié, qui fait l'intérêt historique du Luxembourg, s'ouvre généralement à partir de 120 000 à 125 000 euros. La plupart des professionnels, et moi le premier, considèrent qu'en dessous de 250 000 euros d'encours, le montage est rarement pertinent au regard de ses frais.
L'assurance-vie luxembourgeoise échappe-t-elle à la loi Sapin 2 ?
Pas automatiquement. Le contrat lui-même est hors du champ de la loi française, mais si le fonds en euros choisi est réassuré en France, ce qui est le cas de la majorité des contrats distribués, les mesures de blocage des rachats s'appliqueraient en pratique. Seuls quelques fonds euros portés hors de France y échappent réellement. Les unités de compte ne sont pas concernées, quel que soit le pays du contrat.
L'assurance-vie au Luxembourg permet-elle de payer moins d'impôts ?
Non. Le contrat est fiscalement neutre : un résident français est imposé exactement comme sur un contrat français, en cas de rachat comme en cas de décès, et doit en plus déclarer le contrat chaque année. Le seul avantage fiscal est la portabilité en cas d'expatriation, le contrat suivant alors la fiscalité du nouveau pays de résidence.
Peut-on obtenir un crédit Lombard sur une assurance-vie luxembourgeoise ?
Oui, c'est l'un des usages les plus intéressants du contrat pour les gros encours : la banque prend le contrat en nantissement et vous ouvre une ligne de crédit, sans vendre vos titres ni déclencher de fiscalité. En pratique, cela devient réaliste autour de 500 000 euros d'encours, selon la banque et la composition du contrat. J'explique le mécanisme, les taux de nantissement et les pièges dans mon guide gratuit sur le crédit Lombard.
Passez à l'action
Clément Bieber. Conseiller en gestion de patrimoine, CGPC® · CFP® · Certification AMF. Créateur de La Grille SCPI Sans Filtre® et voix de Finance & SCPI Sans Filtre®. Une exigence : lire ce que personne ne lit.
Contenu éditorial et pédagogique, pas un conseil personnalisé. ORIAS n°25001269. Les chiffres cités proviennent de l'ACA (collecte 2025), des Echos (articles des 26 septembre et 1er octobre 2026) et des textes en vigueur au 18 octobre 2026. Les seuils indiqués sont des ordres de grandeur variables selon les assureurs et les banques. Les performances passées ne préjugent pas des performances futures ; les unités de compte présentent un risque de perte en capital. Toute décision d'investissement doit être précédée d'une analyse de votre situation personnelle.