Crédit Lombard : fonctionnement, taux 2026, montant minimum et pièges (cas réel)
Crédit Lombard : fonctionnement, taux 2026, montant minimum et pièges (avec mon cas réel)
Le crédit Lombard est partout dans les discours patrimoniaux depuis que l'assurance-vie luxembourgeoise fait la une : empruntez à 2 %, investissez à 8 %, encaissez la différence. C'est séduisant, incomplet, et parfois trompeur. Le gain réel dépend de trois variables que personne ne détaille, le coût exact de la dette, le rendement net attendu et le ratio d'endettement. Mal calibré, le levier détruit de la valeur. Bien calibré, il accélère vraiment la constitution d'un patrimoine.
Je pratique le crédit Lombard sur mon propre portefeuille, après dix ans passés à fabriquer et gérer ce type de montage dans des sociétés de gestion. Voici comment ça fonctionne, ce que ça coûte en 2026, à partir de quel montant c'est pertinent, ce que ça rapporte chez moi avec mes chiffres, et les cinq pièges qui transforment un bon outil en boulet.
Tout ce qui suit est développé, avec les tableaux et les six scénarios de levier, dans un guide gratuit de 17 pages : recevoir Le VRAI crédit Lombard Sans Filtre®.
Crédit Lombard : définition simple
Un crédit Lombard est une ligne de crédit bancaire garantie par le nantissement d'actifs financiers : un portefeuille de titres, ou un contrat d'assurance-vie ou de capitalisation. La banque vous accorde une ligne égale à une fraction de la valeur de ce collatéral, en général 50 à 70 %, et vous tirez dessus librement, dans la devise de votre choix, pour une durée indéterminée. Vous remboursez quand vous voulez, tant que le ratio entre la dette et la valeur du collatéral (le « LTV », loan to value) reste sous un seuil fixé par la banque. Les intérêts courent sur le montant tiré, pas sur la ligne accordée.
Pourquoi emprunter plutôt que vendre ? Parce que vendre déclenche l'impôt sur les plus-values et vous sort du marché. Emprunter sur le portefeuille le laisse travailler, et finance un projet, un apport, une donation ou un renforcement sans frottement fiscal immédiat. Le nom vient des banquiers lombards du Moyen Âge, qui prêtaient contre gage ; le principe n'a pas changé, seul le gage est devenu un portefeuille.
Avance sur titres ou vrai crédit Lombard : la confusion qui coûte le plus cher
Quand une banque ou un assureur français vous propose « un crédit sur votre assurance-vie », il s'agit le plus souvent d'une avance sur titres : l'assureur vous prête sur ses propres réserves, dans la limite d'environ 60 % des unités de compte, à un taux indexé sur le TME majoré de 1 à 3 %, pour trois ans renouvelables, en euros uniquement. Pratique, mais bridé.
Le vrai Lombard est un crédit bancaire nanti : 50 à 70 % du collatéral, taux indexé sur l'Euribor ou le SARON suisse majoré de 1 à 1,8 % selon les établissements, tirage possible en euro, franc suisse, dollar ou livre, durée indéterminée, ligne revolving. Sur un patrimoine conséquent, l'écart entre les deux se chiffre en milliers d'euros par an, et en années sur un objectif de constitution de capital. Le test en deux minutes : si la ligne est en euros seulement, limitée à trois ans et consentie par l'assureur lui-même, ce n'est pas un Lombard.
Montant minimum : les quatre seuils que 63 % des gens ignorent
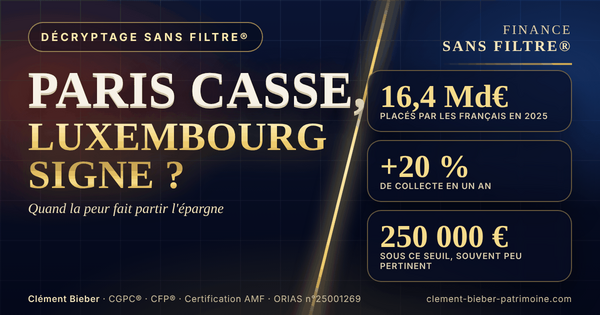
J'ai posé la question sur LinkedIn à la veille de la sortie du guide : quel est l'encours minimum pour un vrai crédit Lombard sur un contrat luxembourgeois ? Sur 77 votes, 37 % ont donné la bonne réponse, 500 000 €. Mais 38 % ont répondu 100 000 ou 250 000 €, et 23 % un million. Autrement dit, près de quatre personnes sur dix seraient prêtes à signer une avance sur titres en croyant prendre un Lombard, et une sur quatre s'interdit un outil auquel elle a peut-être déjà accès.
La réalité tient en quatre seuils, qui correspondent à quatre produits différents.
- Autour de 50 000 € de titres, un Lombard sur compte-titres devient pertinent chez les banques en ligne et les plateformes qui le proposent. Il n'y a pas de minimum réglementaire, mais en dessous, les intérêts et le temps passé ne justifient pas le montage.
- À partir de 125 000 €, les premières compagnies luxembourgeoises ouvrent un contrat avec fonds interne dédié : gestion sous mandat, pas encore d'allocation sur mesure.
- À partir de 250 000 €, le contrat luxembourgeois avec fonds d'assurance spécialisé prend tout son sens : allocation ligne par ligne, ETF et obligations en direct, frais négociés à l'encours. C'est mon ticket d'entrée.
- À partir de 500 000 € d'encours, le vrai Lombard nanti sur le contrat : une ligne d'environ 250 000 € à 50 % de ratio, multi-devises, à durée indéterminée.
La bonne séquence pour la plupart des épargnants qui me consultent : compte-titres d'abord, contrat luxembourgeois quand l'encours dépasse 250 000 €, Lombard adossé au contrat à partir de 500 000 €. Dans cet ordre.
Taux du crédit Lombard en 2026 : ce que vous paierez vraiment
Un Lombard est à taux variable, indexé sur le taux de référence de la devise tirée. En euro, l'Euribor 3 mois majoré d'une marge de 1 à 1,8 % donne, à l'été 2026, un coût de 3,5 à 4,3 %. En franc suisse, le SARON est proche de zéro : la même marge donne 1,5 à 2,5 %. En dollar, comptez 5 % et plus. La marge se négocie selon la taille de la ligne, la qualité du collatéral et l'établissement : une banque privée traditionnelle facture plus qu'une banque en ligne luxembourgeoise ou suisse.
Deux coûts cachés à vérifier avant de signer : les frais de mise en place ou de dossier, parfois forfaitaires, et le taux appliqué à la partie non tirée de la ligne. Chez les bons établissements, la ligne accordée non tirée est gratuite ; c'est précisément ce qui en fait une réserve de sécurité, j'y reviens plus bas.
La formule du levier : une seule à retenir
Le rendement de vos capitaux propres avec levier s'écrit : ROE = R + (R − C) × D/E, où R est le rendement du portefeuille, C le coût de la dette, D la dette et E vos capitaux propres. Tant que R dépasse C, chaque euro emprunté ajoute du rendement. Si R passe sous C, le levier détruit de la valeur, et d'autant plus vite que le ratio D/E est élevé. C'est le point de vigilance numéro un, et c'est pour cela que le niveau de frais du portefeuille financé compte autant que le taux de la dette : 1,5 point de frais en trop sur le portefeuille, c'est 1,5 point de moins dans la parenthèse (R − C).
Mon cas réel : 215 000 € d'exposition, 83 000 € de crédit Lombard
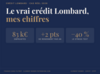
Chiffres de mes relevés de l'été 2026, arrondis, sur mon compte-titres au Luxembourg. Exposition brute : 215 000 €. Capitaux propres : 135 000 €. Lombard tiré : 83 000 €, soit un ratio prêt sur valeur de 39 %. L'allocation nantie est volontairement diversifiée : 78 % d'actions monde, Europe et Suisse, 9 % d'obligations de qualité, 8 % d'or physique, 3 % de bitcoin que je ne finance jamais à crédit. Un portefeuille diversifié obtient une meilleure capacité de nantissement et des décotes plus douces en période de stress qu'une ligne concentrée.
La dette est tirée à 73 % en franc suisse à 2,15 % et le reste en euro à 3,88 %, soit un coût moyen pondéré de 2,6 %. Avec un rendement central attendu de 6 % : ROE = 6 + (6 − 2,6) × 0,61 = 8,1 %. Le levier fait passer le rendement de mes capitaux propres de 6 % à environ 8,1 % par an.
Ce que ça coûte et ce que ça rapporte, en nominal : 2 160 € d'intérêts par an (83 000 € × 2,6 %), pour environ 5 200 € de patrimoine supplémentaire par an. Sur dix ans, 294 000 € avec levier contre 242 000 € sans, soit 52 000 € d'écart. En euros constants, à 2 % d'inflation, le surplus réel est plus modeste. Un montage honnête se juge en pouvoir d'achat, pas en chiffres ronds.
Précision utile : ma dette est adossée à un compte-titres, pas à un contrat luxembourgeois, parce que je n'ai pas encore les 500 000 € d'encours qu'il faut pour nantir un contrat. Le compte-titres est la porte d'entrée du levier. Les six scénarios de levier, de 25 % à 65 % de LTV, avec le gain et le risque de chacun, sont dans le guide gratuit.
Le stress test : survivre à un krach de −40 %
La vraie question n'est pas « combien je gagne quand ça monte », mais « est-ce que je survis quand ça baisse ». Appliquons une chute de 40 % à l'exposition brute et observons le ratio prêt sur valeur stressé.
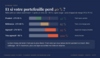
Avec un levier prudent à 25 %, le ratio monte à 42 % : vous ne vendez rien, vous attendez la reprise. Avec mon calibrage à 40 %, il monte à 67 % : ça tient, à la marge près, et c'est pour cela que je garde environ 17 000 € de ligne accordée non tirée, gratuite, mobilisable pour racheter dans le creux. Avec un levier agressif à 55 %, il passe à 92 % : au-delà de 70 à 75 %, la banque peut exiger une régularisation, voire vendre au pire moment. Le bon niveau de levier n'est pas le plus élevé. C'est celui qui vous laisse dormir pendant un krach.
Les cinq pièges du crédit Lombard
- Le rendement passe sous le coût de la dette. Une décennie perdue sur les actions suffit à inverser le calcul. C'est le risque cardinal.
- La hausse des taux. La dette est à taux variable. De 3 % à 4,5 %, le surplus de rendement fond de moitié sur dix ans, sans couverture possible à coût nul.
- Le krach pendant le déploiement. Un drawdown de 40 % avec une dette élevée fait bondir le ratio stressé dans la zone d'appel de marge, et vous force à vendre au plus bas.
- La concentration et la liquidité du collatéral. Des lignes peu liquides ou concentrées obtiennent une capacité de nantissement réduite et des décotes plus sévères. La diversification sécurise aussi la ligne de crédit.
- La capacité psychologique. Tenir un portefeuille à levier pendant un krach demande des nerfs. Vendre en panique cristallise la perte et le coût de la dette en même temps.
La question qui résume tout : pouvez-vous voir votre portefeuille perdre 40 % tout en continuant à payer les intérêts, sans paniquer ? Si la réponse est non, le levier n'est pas pour vous, quel que soit le gain théorique.
Emprunter en franc suisse : le carry est-il réel ?
Tirer sa dette en franc suisse à 2 % plutôt qu'en euro à 4 % semble évident. La parité des taux d'intérêt couverte rappelle que, sur un actif couvert contre le risque de change, le coût de la couverture égale le différentiel de taux : le gain d'un côté est annulé de l'autre. Le carry est réel sur les actifs nativement en franc suisse (actions suisses, obligations en franc) et sur l'or, dont le coût de financement est quasi nul. Il est illusoire sur un ETF S&P 500 couvert en franc, et il devient un pari de change assumé, à dimensionner et plafonner, sur des actifs en euro financés en franc. Chez moi, la part en franc finance d'abord les lignes suisses et l'or.
Sur quel support adosser le Lombard : compte-titres ou assurance-vie luxembourgeoise ?
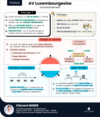
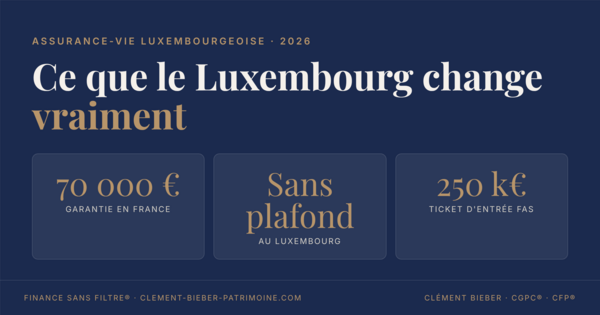
Sur un compte-titres, aucun ticket minimum : la banque nantit vos titres, la mise en place est rapide et multi-devises, mais chaque vente est fiscalisée. Sur un contrat d'assurance-vie ou de capitalisation luxembourgeois, c'est le contrat lui-même qui est nanti : vous ajoutez au levier la capitalisation sans frottement fiscal, la transmission optimisée et le triangle de sécurité luxembourgeois, au prix d'un ticket d'entrée d'environ 500 000 € d'encours pour une ligne d'environ 250 000 €. Le fonctionnement du contrat luxembourgeois tient en une infographie.
Deux nuances que les plaquettes oublient. Le triangle de sécurité protège de la faillite de l'assureur, pas des marchés ni d'un mauvais choix de supports : la liquidation d'un assureur luxembourgeois en 2024-2025 l'a rappelé à ses clients, qui ont bien été créanciers de premier rang… sur des actifs qui avaient perdu une grande partie de leur valeur. Et la loi Sapin 2, qui permet de bloquer temporairement les rachats, ne s'applique pas au contrat luxembourgeois lui-même, mais elle s'applique au fonds euros si celui-ci est réassuré auprès d'une compagnie française, ce qui est le cas de la plupart. La réponse est dans la notice du fonds euros, pas dans la brochure. J'ai détaillé tout cela dans mon article sur l'assurance-vie luxembourgeoise, ses avantages, ses inconvénients et ses seuils.
Si vous hésitez entre un levier sur actifs financiers et un crédit immobilier classique, le raisonnement en effort d'épargne et en taux de rendement interne est celui que j'applique dans mon comparatif SCPI ou investissement locatif en 2026 : l'immobilier reste le seul actif que la banque finance à 100 % sur vingt ans à taux fixe, le Lombard est un levier court et variable sur des actifs liquides. Ce ne sont pas les mêmes outils, et ils peuvent se compléter.
Fiscalité du crédit Lombard pour un résident français
Trois points, sans détour. Les intérêts ne sont généralement pas déductibles pour un particulier qui finance des actifs capitalisants : c'est un coût net, à intégrer dans la formule du levier. Emprunter n'est pas un rachat : tirer 100 000 € sur un contrat nanti ne déclenche aucune imposition, à la différence d'un retrait, et ne touche pas à l'antériorité fiscale du contrat. Enfin, un compte ou un contrat détenu au Luxembourg se déclare chaque année à l'administration française (formulaire 3916, 1 500 € d'amende par compte ou contrat non déclaré) ; la banque ou la compagnie vous fournit les éléments, c'est une formalité, mais elle est obligatoire.
Pour qui ? Les trois cas où je dis non
- Un horizon de moins de huit ans. Le levier a besoin de temps pour lisser les cycles ; sur cinq ans, un krach en fin de période efface tout le gain.
- Un patrimoine financier qui est aussi l'épargne de précaution. Si les intérêts de la dette et un appel de marge mettraient le ménage en difficulté, le montage est trop gros, quel que soit le gain théorique.
- Une recherche de rendement « grâce au crédit ». Le levier amplifie le rendement d'un portefeuille qui en a ; il ne crée rien. Si le portefeuille sous-jacent est cher en frais ou mal construit, le Lombard amplifie le problème.
Le montage compte plus que le produit
Un crédit Lombard se vend facilement : le discours « empruntez à 2 %, investissez à 8 % » fait son effet. C'est après que tout se joue. Un cabinet rémunéré à la commission a intérêt à maximiser le montant tiré et à loger le produit du crédit dans des supports qui le rémunèrent, structurés ou fonds à frais élevés. Résultat : un levier trop haut, un coût de portefeuille de 2,5 % ou plus qui mange l'écart entre rendement et coût de la dette, et un client qui découvre l'appel de marge au premier krach. Le levier ne pardonne pas les frais.
Un montage sérieux se construit dans l'autre sens. On fixe d'abord le niveau de levier que vous pouvez supporter dans un krach de 40 %, pas celui que la banque accepte. On choisit ensuite la devise de la dette en fonction des actifs financés, pas du taux affiché. On loge le produit du crédit dans des supports à frais bas, ETF et obligations en direct, pour que l'écart entre rendement et coût de la dette reste réel ; pour la poche actions, c'est le raisonnement de mon classement des ETF MSCI World par enveloppe. Et on garde une ligne accordée non tirée, gratuite, comme réserve. C'est le travail d'un ancien gérant qui a construit ce type de montage pour des institutionnels, et qui le pratique sur son propre argent : les chiffres de cet article sont les miens.
Puis le montage se suit. Un levier se recalibre quand les taux bougent, quand le portefeuille a progressé, quand un projet change. Mes clients ont un point annuel sur leur allocation, une newsletter mensuelle, une ligne directe pour leurs questions, et surtout une pédagogie qui leur permet de comprendre ce qu'ils détiennent et pourquoi. Je dis comment je suis rémunéré avant de commencer, honoraires ou rétrocession, par écrit. Avec plus de 40 clients, ce sur-mesure est possible ; dans un réseau de plusieurs milliers de clients, il ne l'est plus.
Questions fréquentes sur le crédit Lombard
Quel est le taux d'un crédit Lombard en 2026 ?
Il dépend de la devise et de l'établissement : taux de référence (Euribor pour l'euro, SARON pour le franc suisse) majoré de 1 à 1,8 % en général. Chez moi, été 2026 : 2,15 % en franc suisse et 3,88 % en euro, soit 2,6 % en coût pondéré. Ce sont des taux variables.
Quel montant minimum pour un crédit Lombard ?
Sur un compte-titres, il n'y a pas de minimum réglementaire ; le montage devient pertinent autour de 50 000 € de titres. Sur un contrat luxembourgeois, le nantissement demande en pratique un encours d'environ 500 000 €.
Quelle différence entre crédit Lombard et avance sur titres ?
L'avance sur titres est consentie par l'assureur sur ses réserves, en euros, à environ 60 % des unités de compte, pour trois ans renouvelables. Le crédit Lombard est un crédit bancaire nanti, à 50 à 70 % du collatéral, multi-devises, à durée indéterminée, généralement moins cher.
Les intérêts d'un crédit Lombard sont-ils déductibles ?
Pour un particulier résident français qui finance des actifs capitalisants, généralement non. C'est un coût net à intégrer dans le calcul du levier.
Que se passe-t-il en cas de krach ?
Si le collatéral baisse, le ratio prêt sur valeur monte. Au-delà de 70 à 75 %, la banque peut exiger un apport ou vendre des titres. D'où l'importance d'un levier prudent, d'une ligne accordée supérieure au tirage et d'une réserve de trésorerie pour payer plusieurs mois d'intérêts.
Peut-on faire un crédit Lombard sur une assurance-vie française ?
Rarement au sens strict. Les assureurs français proposent une avance sur le contrat, pas un nantissement bancaire multi-devises. Le vrai Lombard adossé à un contrat passe en pratique par un contrat luxembourgeois d'au moins 500 000 € d'encours.
Passez à l'action :
Tout ce qui précède, le tableau avance contre Lombard, mon montage pas à pas, six scénarios de levier, le stress test, le carry en franc suisse et les seuils du Luxembourg, est détaillé dans un guide gratuit de 17 pages.
Recevoir le guide Le VRAI crédit Lombard Sans Filtre®. Pour chiffrer votre propre ligne du tableau, avec votre allocation, votre horizon et votre fiscalité, réservez un échange de 30 minutes, sans engagement. Mes autres ressources gratuites (guide ETF et SCPI, simulateur SCPI à crédit) sont réunies sur une seule page, et la vidéo consacrée au Luxembourg et au crédit Lombard arrive cette semaine sur la chaîne YouTube.
Clément Bieber, conseiller en gestion de patrimoine, CGPC®, CFP®, ORIAS 25001269, titulaire de la certification professionnelle AMF. Contenu éditorial à visée pédagogique : il ne constitue ni un conseil en investissement personnalisé, ni une sollicitation. Tout investissement comporte un risque de perte en capital ; l'effet de levier amplifie ce risque. Les chiffres cités sont ceux de ma situation personnelle (été 2026, arrondis) ou des modélisations fondées sur des hypothèses explicites ; les taux et seuils sont ceux constatés à la date de publication.