Assurance-vie luxembourgeoise : avantages, inconvénients, seuils 2026
Assurance-vie luxembourgeoise : avantages, inconvénients et seuils réels en 2026
On vous la présente comme le coffre-fort des grandes fortunes, ou au contraire comme un gadget fiscal pour expatriés. La réalité est plus intéressante : l'assurance-vie luxembourgeoise est la même enveloppe que votre contrat français, avec la même fiscalité pour un résident français, mais une architecture différente. Et cette architecture change trois choses très concrètes : la protection de votre épargne en cas de faillite de l'assureur, l'univers d'investissement accessible, et la possibilité d'adosser un vrai crédit au contrat.
J'ai passé dix ans dans des sociétés de gestion avant de passer de l'autre côté de la table. Voici ce que je dis à mes clients quand ils me posent la question, avec les chiffres, les seuils réels et les trois cas où je leur déconseille d'y aller.
Ce qu'est vraiment une assurance-vie luxembourgeoise
Un contrat luxembourgeois est souscrit auprès d'une compagnie d'assurance de droit luxembourgeois, régulée par le Commissariat aux Assurances. Pour un résident fiscal français, il est imposé exactement comme un contrat français : prélèvement forfaitaire ou barème au choix, abattement de 4 600 € ou 9 200 € par an sur les gains après huit ans, clause bénéficiaire et abattement de 152 500 € par bénéficiaire pour les versements effectués avant 70 ans (article 990 I du CGI). Le Luxembourg applique un principe de neutralité fiscale : c'est la fiscalité de votre pays de résidence qui s'applique, pas la sienne.
Si la fiscalité est identique, pourquoi aller chercher un contrat à 300 kilomètres de Paris ? Parce que ce que le contrat contient, et la façon dont il est protégé, n'ont rien à voir.
Le triangle de sécurité : la vraie différence avec la France
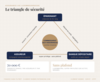
En France, votre épargne en assurance-vie est inscrite au bilan de l'assureur. Si la compagnie fait défaut, le Fonds de garantie des assurances de personnes intervient à hauteur de 70 000 € par assureur et par épargnant. Au-delà, vous êtes un créancier parmi d'autres.
Au Luxembourg, les actifs de votre contrat sont déposés chez une banque dépositaire, sur un compte séparé du bilan de l'assureur, dans le cadre d'une convention tripartite signée entre la compagnie, la banque et le régulateur. Le Commissariat aux Assurances contrôle chaque trimestre que les actifs représentatifs des contrats sont bien présents. C'est ce qu'on appelle le triangle de sécurité.
En cas de faillite de l'assureur, le souscripteur bénéficie d'un super-privilège : il est créancier de premier rang sur ces actifs ségrégués, avant l'État luxembourgeois et avant les autres créanciers. Et il n'y a pas de plafond, parce qu'il ne s'agit pas d'une garantie qui rembourse après coup, mais d'un droit prioritaire sur des actifs qui étaient déjà séparés.
Une nuance que les plaquettes commerciales oublient : ce mécanisme protège de la faillite de l'assureur, pas des marchés. Si les supports que vous avez choisis perdent 30 %, ils perdent 30 %, à Luxembourg comme à Paris. La sécurité porte sur le contenant. La performance dépend du contenu.
FID et FAS : deux moteurs qui n'existent pas dans un contrat français
Un contrat français vous propose un catalogue d'unités de compte. Un contrat luxembourgeois ajoute deux véhicules sur mesure.
Le fonds interne dédié (FID)
Un gérant professionnel reçoit un mandat de gestion et pilote votre poche selon un profil défini. C'est la gestion sous mandat classique des banques privées, logée dans l'enveloppe assurance-vie.
Le fonds d'assurance spécialisé (FAS)
C'est vous et votre conseiller qui construisez l'allocation, ligne par ligne : ETF à frais réduits, titres vifs, obligations détenues en direct, or, produits structurés, parfois du private equity selon votre catégorie d'investisseur. Un détail rarement expliqué : pour un résident fiscal français, les compagnies refusent que le souscripteur passe lui-même les ordres. S'il avait la main sur le compte, le contrat risquerait d'être requalifié en compte-titres. C'est donc le conseiller qui transmet les instructions à la compagnie, et le compte est ouvert au nom de l'assureur, pas du client.
Conséquence pratique : au Luxembourg, la compétence du conseiller fait partie du produit. Le contrat est une coquille. Ce qui fait le rendement, c'est l'allocation qu'on y loge et les frais qu'on y négocie. Pour une allocation en ETF, le raisonnement est le même que celui que je détaille dans mon classement des ETF MSCI World par enveloppe : des frais de supports bas, une diversification large, et un contrat dont les frais de gestion sont négociés à l'encours.
Multi-devises et portabilité : les deux atouts pour les profils mobiles
Un contrat luxembourgeois peut être libellé et géré en euro, en franc suisse, en dollar ou en livre. Pour diversifier hors zone euro sans conversion permanente, ou pour optimiser le coût d'une dette adossée au contrat, c'est un levier que les contrats français n'offrent pas.
La portabilité est l'autre point fort. Si vous partez vivre au Portugal, en Suisse ou aux Émirats, le contrat vous suit et s'adapte à la fiscalité de votre nouvelle résidence. Un contrat français, lui, reste un contrat français, avec des frottements et parfois des blocages selon le pays d'arrivée.
France ou Luxembourg : le comparatif en un tableau
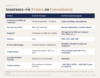
Ce tableau résume les différences qui comptent pour un résident français. Vous remarquerez que la ligne « fiscalité » est identique : on ne va pas au Luxembourg pour payer moins d'impôts, on y va pour l'architecture.
Les seuils réels : 250 000 € pour ouvrir, 500 000 € pour le vrai Lombard
C'est ici que le discours commercial et la réalité se séparent. Dans mon offre, l'ouverture d'un contrat luxembourgeois premium avec accès au FAS se fait à partir d'environ 250 000 €. En dessous, les frais fixes et le ticket d'entrée des compagnies rendent l'exercice peu pertinent : une bonne assurance-vie française à frais réduits, ou un compte-titres, fera mieux.
Le second seuil est celui du crédit Lombard adossé au contrat. Un vrai Lombard, c'est une ligne de crédit bancaire garantie par le nantissement du contrat, à ne pas confondre avec l'avance sur titres que les assureurs français consentent sur leurs propres réserves. Pour obtenir une ligne d'environ 250 000 € à 50 % de ratio prêt sur valeur, il faut environ 500 000 € d'encours. J'explique la mécanique, les taux et les pièges dans mon article dédié : crédit Lombard, fonctionnement, taux 2026 et pièges, avec mon cas réel.
Pourquoi c'est financièrement pertinent, au-delà de la sécurité
Trois raisons, chiffrées.
- Les frais. Loger en FAS des ETF à frais bas et des obligations en direct, avec des frais de contrat négociés, change la trajectoire. Sur 500 000 €, 0,3 point de frais annuels en moins représente 1 500 € par an, soit 15 000 € sur dix ans avant même l'effet de capitalisation.
- Les projets. Un crédit Lombard adossé au contrat permet de financer une résidence secondaire, un apport, la trésorerie d'une entreprise ou une donation sans vendre une ligne. Donc sans déclencher la fiscalité des rachats, et sans casser l'antériorité fiscale du contrat. Votre épargne continue de travailler pendant qu'elle finance le projet.
- La transmission. Vous conservez tout de la fiscalité française : 152 500 € d'abattement par bénéficiaire pour les versements avant 70 ans, clause bénéficiaire sur mesure, démembrement possible sur un contrat de capitalisation. Vous ne perdez rien, vous gagnez l'architecture.
Ce qui fait la différence sur dix ans : le contrat, les frais, le conseil
Le Luxembourg est devenu un argument commercial. Beaucoup de cabinets le présentent comme une destination, avec la plaquette de la compagnie et la liste des fonds maison. Puis le contrat est rempli de produits structurés, de fonds à frais élevés et d'unités de compte qui rémunèrent bien le distributeur, parce que c'est ainsi que ces cabinets gagnent leur vie : à la commission, sur chaque produit logé dans le contrat. Un contrat luxembourgeois ainsi garni peut coûter 2,5 à 3 % par an tout compris. Sur 500 000 €, c'est 12 500 à 15 000 € par an qui ne travaillent pas pour vous.
Ce qui compte n'est pas le pays du contrat, c'est ce qu'il y a dedans et ce que ça coûte. Trois niveaux de frais à regarder ligne par ligne : les frais de gestion du contrat, négociables à l'encours ; les frais des supports, où un ETF à 0,2 % fait le même travail qu'un fonds actif à 1,8 % ; et les frais du FAS lui-même, parfois facturés en plus. Un contrat bien construit, en FAS, avec une allocation en ETF et en obligations détenues en direct, revient à moins de 1 % par an tout compris. L'écart avec un contrat garni de produits à commissions, capitalisé sur dix ans, se compte en dizaines de milliers d'euros. C'est là que se joue la valeur ajoutée d'un conseil, pas dans le choix de la compagnie.
Ma façon de travailler est celle d'un ancien gérant, pas d'un vendeur : je lis la convention tripartite et le règlement du FAS avant de signer, je négocie les frais à l'encours, je construis l'allocation ligne par ligne avec vous, et je vous dis comment je suis rémunéré avant de commencer, en honoraires ou en rétrocession, c'est écrit et c'est vous qui choisissez. Ensuite, l'accompagnement dure : point annuel sur l'allocation, newsletter mensuelle, une ligne directe pour vos questions, et une pédagogie qui vous rend capable de comprendre chaque ligne de votre contrat. Avec plus de 40 clients, je peux faire du sur-mesure ; c'est précisément ce qu'un réseau de plusieurs milliers de clients ne peut plus offrir.
Les trois cas où je déconseille le Luxembourg
- Moins de 250 000 € de patrimoine financier à placer. Le contrat ne s'ouvre pas en dessous dans de bonnes conditions, et le vrai Lombard sur contrat demande environ 500 000 € d'encours. On commence sur un compte-titres ou une assurance-vie française, et on construit.
- Un horizon de moins de huit ans. Les frais d'entrée et la fiscalité avant huit ans annulent une bonne partie de l'intérêt, et un éventuel levier n'a pas le temps de lisser les cycles.
- Une recherche de rendement « grâce au Luxembourg ». Le contrat ne rapporte rien en soi. Si vous attendez du Luxembourg qu'il fasse la performance à votre place, vous serez déçu : c'est l'allocation qui la fait.
La bonne séquence, pour la plupart des épargnants qui me consultent : compte-titres d'abord, contrat luxembourgeois quand l'encours dépasse 250 000 €, crédit Lombard adossé au contrat à partir de 500 000 €. Dans cet ordre.
Questions fréquentes
Quel est le ticket d'entrée d'une assurance-vie luxembourgeoise ?
Il varie selon les compagnies, de 125 000 € à 250 000 € pour un contrat avec accès aux fonds sur mesure. Dans mon offre, l'accès au FAS démarre autour de 250 000 €. En dessous, une assurance-vie française à frais réduits est généralement plus efficace.
L'assurance-vie luxembourgeoise est-elle garantie sans limite ?
Il n'y a pas de plafond de garantie, mais ce n'est pas une garantie d'État : c'est un droit de créancier de premier rang (super-privilège) sur des actifs déjà séparés du bilan de l'assureur et déposés chez une banque dépositaire. Ce mécanisme protège de la faillite de l'assureur, pas d'une baisse des marchés.
Quelle fiscalité pour un résident français ?
La même qu'un contrat français : imposition des gains au rachat, abattement annuel de 4 600 € ou 9 200 € après huit ans, abattement de 152 500 € par bénéficiaire au décès pour les versements avant 70 ans. Le contrat doit être déclaré à l'administration française comme contrat détenu à l'étranger.
Peut-on emprunter sur une assurance-vie luxembourgeoise ?
Oui, par un crédit Lombard : une banque nantit le contrat et ouvre une ligne de crédit, en général 50 à 70 % de la valeur, en plusieurs devises, à durée indéterminée. Cela demande un encours significatif, environ 500 000 € dans mon offre. Ce n'est pas la même chose qu'une avance sur titres consentie par l'assureur sur ses réserves.
Passez à l'action
Pour aller plus loin, j'ai réuni dans un guide gratuit de 17 pages la mécanique du crédit Lombard, mon propre montage chiffré, les seuils luxembourgeois et un stress test de krach à −40 % : recevoir le guide Le VRAI crédit Lombard Sans Filtre®. Et si vous voulez savoir si le Luxembourg a du sens dans votre situation, à quel niveau et sur quel support, réservez un échange de 30 minutes, sans engagement.
Clément Bieber, conseiller en gestion de patrimoine, CGPC®, CFP®, ORIAS 25001269, titulaire de la certification professionnelle AMF. Contenu éditorial à visée pédagogique : il ne constitue ni un conseil en investissement personnalisé, ni une sollicitation. Tout investissement comporte un risque de perte en capital. Les seuils et règles fiscales cités sont ceux en vigueur à la date de publication.