« L’assurance-vie ne rapporte rien » : Thomas Piketty a-t-il raison ? Backtest 2025 de mes propres contrats
« L'assurance-vie ne rapporte rien » : Thomas Piketty a-t-il raison ?
Par Clément Bieber, conseiller en gestion de patrimoine certifié AMF, CGPC® et CFP®. Publié le 15 octobre 2026.
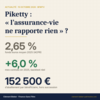
Jeudi 15 octobre 2026 à 8h43, face à Apolline de Malherbe dans le Face-à-Face de BFMTV et RMC, Thomas Piketty a lâché une phrase reprise en boucle depuis ce matin : l'assurance-vie « ne rapporte rien ». Venant de l'économiste le plus lu de sa génération, la formule a de quoi inquiéter les 20 millions de Français qui détiennent un contrat. Alors plutôt que de répondre avec des moyennes de marché, j'ai ouvert mes propres contrats, pris leur composition exacte au 14 octobre 2026 et appliqué à chaque ligne le rendement réellement servi en 2025. Résultat : environ 6 %. Voici le détail, et pourquoi Piketty a quand même raison sur une partie du problème.
Ce que Piketty a dit, et dans quel contexte
La séquence sur l'assurance-vie n'a duré qu'une minute dans un entretien consacré au budget et à la fiscalité du patrimoine. Thomas Piketty y défendait un « impôt de solidarité nationale » inspiré de 1945, avec une contribution exceptionnelle sur l'enrichissement des patrimoines supérieurs à 100 millions d'euros entre 2017 et 2026, et une composante permanente de 10 % par an au-delà de ce seuil. Il a qualifié la taxe foncière d'« invraisemblablement injuste » et appelé à un référendum sur le sujet.
Dans ce raisonnement, l'assurance-vie sert d'exemple de l'épargne « dormante » des ménages : plus de 1 100 milliards d'euros parqués sur des fonds en euros garantis, liquides, faiblement rémunérés. Ce n'est pas nouveau chez lui. Dès 2010, devant la commission des finances de l'Assemblée nationale, il déplorait déjà que l'épargne française soit orientée « vers des actifs dormants, qu'il s'agisse des fonds en euros de contrats d'assurance-vie ou de l'immobilier ».
Autrement dit, Piketty ne parle pas de l'assurance-vie. Il parle du fonds en euros. Et c'est là que la confusion commence.
L'assurance-vie n'est pas un placement, c'est une enveloppe
Dire que « l'assurance-vie ne rapporte rien » revient à dire qu'un compte-titres ne rapporte rien. Cela dépend entièrement de ce qu'on met dedans.
Un contrat d'assurance-vie est un cadre fiscal et juridique. À l'intérieur, l'épargnant choisit ses supports :
- le fonds en euros, à capital garanti, investi majoritairement en obligations ;
- les unités de compte (UC) : ETF indiciels, fonds actions ou obligataires, SCPI, private equity, produits structurés.
Le rendement du contrat est la moyenne pondérée des supports retenus, moins les frais du contrat. Un contrat bancaire à 100 % sur un fonds euros à 1,70 % et un contrat à 100 % en ETF actions n'ont rien en commun, sinon la fiscalité.
Les chiffres officiels 2025 : sur le fonds euros moyen, Piketty n'a pas tort
Les données publiées en mars 2026 pour l'exercice 2025 :
- rendement moyen des fonds en euros : 2,65 % selon l'ACPR, 2,60 % selon France Assureurs, pour la troisième année consécutive ;
- après prélèvements sociaux de 17,2 %, il reste 2,19 % net à l'épargnant ;
- inflation 2025 : 0,9 %, soit un rendement réel net d'environ 1,3 %, le premier rendement réel positif depuis dix ans ;
- sur treize ans, le fonds euros moyen a servi 2,1 % par an, contre 1,3 % pour le Livret A ;
- la réserve des assureurs (provision pour participation aux bénéfices) a reculé à 3,7 % des encours fin 2025, contre 4 % en 2024 : les taux ont été tenus en puisant dans les réserves.
Donc oui : l'épargnant qui a laissé son contrat bancaire sur un fonds euros historique à 1,67 % (le cas d'Eurossima chez Generali en 2025) a tout juste préservé son pouvoir d'achat. Sur ce point précis, le diagnostic de Piketty est exact, et il concerne la majorité des encours.
Mais la moyenne cache une dispersion de un à deux et demi. En 2025, le même support, le fonds en euros, a servi 1,67 % chez les uns, 3,50 % chez Garance, 3,60 % sur Swiss Life Euro+, 4,10 % chez Corum Life, jusqu'à 4,50 % sur Suravenir Opportunités 2 avec bonus. Le choix du contrat change tout, à garantie identique.
Backtest 2025 de mes propres contrats : ce que l'assurance-vie rapporte vraiment quand elle est gérée
Je détiens deux contrats d'assurance-vie en gestion libre, chez deux assureurs différents, Spirica (filiale de Crédit Agricole Assurances) et Suravenir (Crédit Mutuel Arkéa). Pas de gestion pilotée, pas de fonds maison, des ETF indiciels, deux SCPI sans frais de souscription et des fonds euros nouvelle génération. Voici leur composition exacte au 14 octobre 2026, et le rendement 2025 publié pour chaque support.
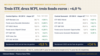
Six pour cent nets de frais de gestion, bruts de prélèvements sociaux, sur une allocation que n'importe quel épargnant peut reproduire : trois ETF, deux SCPI, trois fonds euros. Plus du double du fonds euros moyen, et 1,3 point au-dessus de la moyenne des unités de compte, alors que 2025 n'a pas été une année facile pour un investisseur en euros : le dollar a perdu plus de 12 % face à l'euro, ce qui a ramené le S&P 500 de +17,4 % en dollars à +4 % en euros.
Depuis leur ouverture, ces deux contrats affichent au 14 octobre 2026 une plus-value latente de 10 291 € sur 73 000 € d'apports pour le premier (+14 %) et de 10 026 € sur 12 191 € d'apports pour le second (+82 %), performances cumulées sur plusieurs années, non annualisées. Les performances passées ne préjugent pas des performances futures, et les unités de compte présentent un risque de perte en capital. Mais prétendre que l'enveloppe « ne rapporte rien » revient à ignorer ce que font les épargnants qui l'utilisent correctement.
Contrat n°1 : 83 291 € chez Spirica, profil équilibré (risque 3/7)
| Support | Poids | Rendement 2025 du support | Contribution au contrat |
|---|---|---|---|
| SCPI Remake Live | 29,69 % | +7,05 % (taux de distribution) | +2,09 pt |
| Fonds euros Spirica Nouvelle Génération | 24,11 % | +3,08 % | +0,74 pt |
| ETF Amundi Core MSCI World | 12,75 % | +7,07 % (en euros) | +0,90 pt |
| Fonds euros Objectif Climat | 9,86 % | +3,26 % | +0,32 pt |
| ETF Amundi S&P 500 | 9,69 % | +4,0 % (en euros) | +0,39 pt |
| SCPI Iroko Zen | 9,07 % | +8,14 % (7,14 % de distribution + 1 % de prix de part) | +0,74 pt |
| ETF Amundi CAC 40 ESG | 4,82 % | +14,3 % (dividendes réinvestis) | +0,69 pt |
| TOTAL brut de frais du contrat | 100 % | +5,87 % | |
| Frais de gestion du contrat sur unités de compte (0,50 % sur 66 % du contrat) | -0,33 pt | ||
| TOTAL net de frais de gestion | +5,5 % |
Contrat n°2 : 25 530 € chez Suravenir, profil dynamique (risque 4/7)
| Support | Poids | Rendement 2025 du support | Contribution au contrat |
|---|---|---|---|
| ETF Amundi MSCI World | 48,54 % | +7,07 % (en euros) | +3,43 pt |
| ETF Amundi CAC 40 | 24,90 % | +14,3 % (dividendes réinvestis) | +3,56 pt |
| ETF Amundi Core S&P 500 | 20,41 % | +4,0 % (en euros) | +0,82 pt |
| Fonds euros Suravenir Opportunités | 5,35 % | +3,00 % | +0,16 pt |
| Fonds euros Suravenir Rendement | 0,79 % | +2,10 % | +0,02 pt |
| TOTAL brut de frais du contrat | 100 % | +7,99 % | |
| Frais de gestion du contrat sur unités de compte (0,60 % sur 94 % du contrat) | -0,56 pt | ||
| TOTAL net de frais de gestion | +7,4 % |
Synthèse : +6,0 % en 2025 sur l'ensemble de mes contrats
| Encours au 14/10/2026 | Rendement 2025 reconstitué | Écart vs fonds euros moyen (2,65 %) | Écart vs UC moyennes (4,7 %) | |
|---|---|---|---|---|
| Contrat Spirica (équilibré) | 83 291 € | +5,5 % | +2,9 pts | +0,8 pt |
| Contrat Suravenir (dynamique) | 25 530 € | +7,4 % | +4,8 pts | +2,7 pts |
| TOTAL pondéré par les encours | 108 821 € | +6,0 % | +3,3 pts | +1,3 pt |
Pourquoi tant de contrats rapportent effectivement peu
Si le constat de Piketty résonne, c'est qu'il décrit une réalité statistique. Trois causes reviennent dans la quasi-totalité des contrats que j'audite :
1. Des frais qui mangent la performance
Frais d'entrée de 2 à 4 %, frais de gestion de 1 % sur les unités de compte, frais d'arbitrage, fonds actifs maison à 1,5 ou 2 % de frais internes, parfois gestion pilotée facturée en plus. Sur un contrat bancaire classique, l'empilement atteint facilement 2,5 à 3 % par an. Sur une allocation qui délivre 7 % brut, c'est 40 % de la performance qui disparaît. Mes deux contrats ci-dessus facturent 0 % de frais d'entrée, 0,50 à 0,60 % de frais de gestion sur UC et des ETF à 0,12-0,38 % de frais internes.
2. Une allocation jamais revue
Le contrat a été ouvert il y a douze ans avec un profil « prudent » coché à la hâte. Personne n'a réajusté depuis. L'horizon de l'épargnant s'est allongé, ses revenus ont augmenté, ses projets ont changé, mais son contrat dort encore sur 90 % de fonds euros.
3. Le mauvais contrat, chez le mauvais assureur
Un fonds euros à 1,70 % ou à 3,50 % porte le même niveau de garantie. Rester sur le premier par inertie, c'est accepter de perdre 1,8 point par an sans contrepartie. Depuis la loi Pacte, un transfert vers un meilleur contrat du même assureur est possible sans perdre l'antériorité fiscale.
L'autre moitié de la réponse : la transmission
Réduire l'assurance-vie à son rendement, c'est oublier ce pour quoi elle n'a aucun équivalent : la transmission hors succession. Le budget 2026 a laissé ce régime intact, malgré les pistes de durcissement évoquées à l'automne 2025, et le budget 2027 en discussion ne le remet pas en cause à ce stade.
| Primes versées | Abattement | Au-delà |
|---|---|---|
| Avant 70 ans (art. 990 I du CGI) | 152 500 € par bénéficiaire, tous contrats confondus | 20 % jusqu'à 700 000 € de part taxable, puis 31,25 % |
| Après 70 ans (art. 757 B du CGI) | 30 500 € global, tous bénéficiaires | Droits de succession sur les primes uniquement ; les gains restent exonérés |
| Conjoint ou partenaire de PACS | Exonération totale, quel que soit l'âge au versement |
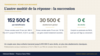
Concrètement : un couple avec deux enfants peut transmettre, via deux contrats alimentés avant 70 ans, jusqu'à 610 000 € sans aucun droit, en plus des abattements classiques de 100 000 € par parent et par enfant sur le reste de la succession. En ligne directe, le barème monte à 20 % dès 15 932 € de part taxable et à 30 % au-delà de 552 324 €. Pour un neveu ou un tiers, où les droits atteignent 55 à 60 %, l'écart avec les 20 % de l'assurance-vie est décisif.
Autre point confirmé par le budget 2026 : les prélèvements sociaux sur l'assurance-vie restent à 17,2 %, alors qu'ils passent à 18,6 % sur le PEA et le compte-titres. Et après huit ans, les retraits bénéficient d'un abattement annuel de 4 600 € de gains (9 200 € pour un couple), puis d'un taux réduit de 7,5 % sous 150 000 € de primes.
Un contrat à 2 % qui transmet 300 000 € sans droits à ses enfants « rapporte », in fine, davantage qu'un compte-titres à 6 % qui laissera 20 % de son capital aux droits de succession.
L'assurance-vie luxembourgeoise : pour qui, et pourquoi
À partir d'un certain niveau de patrimoine financier, la question n'est plus seulement « combien ça rapporte » mais « comment c'est protégé ». C'est là qu'intervient le contrat luxembourgeois, que je propose à partir de 250 000 € d'encours.
Ce qui change par rapport à un contrat français
- Le triangle de sécurité : les actifs du contrat sont déposés auprès d'une banque dépositaire indépendante de l'assureur, sous le contrôle permanent du Commissariat aux Assurances. Ils sont séparés du bilan de l'assureur et de celui de la banque.
- Le super-privilège : en cas de défaillance de la compagnie, le souscripteur est créancier de premier rang, avant l'État et les salariés, sans plafond. En France, le Fonds de garantie des assurances de personnes couvre 70 000 € par assuré et par assureur, tous supports confondus.
- La loi Sapin 2 ne s'applique pas aux contrats souscrits directement auprès d'un assureur luxembourgeois (à l'exception des fonds euros réassurés en France, qu'il vaut mieux éviter ou limiter).
- L'univers d'investissement : fonds internes dédiés, fonds d'assurance spécialisés (FAS) gérés avec une banque comme Swissquote, titres vifs, multi-devises, private equity.
- La neutralité fiscale : un résident fiscal français est imposé exactement comme sur un contrat français (abattements après huit ans, 990 I et 757 B compris). En cas d'expatriation, c'est la fiscalité du nouveau pays de résidence qui s'applique, sans fermer le contrat.
- Le crédit Lombard : à partir de 500 000 € d'encours, le contrat peut être nanti pour emprunter sans le liquider.
Ce qu'il faut savoir avant de signer
Pour un résident fiscal français, la compagnie luxembourgeoise n'accepte pas que le souscripteur gère lui-même ses titres : la gestion est confiée à un gérant ou encadrée par un mandat, afin d'éviter toute requalification en compte-titres. Les frais de certains fonds dédiés et les tickets d'entrée exigent un encours suffisant pour que la structure soit rentable. Enfin, le fonds euros luxembourgeois est souvent moins compétitif que les meilleurs fonds euros français.
Pour qui c'est pertinent
- Un patrimoine financier supérieur à 250 000 € à loger dans une seule enveloppe, au-delà des 70 000 € garantis en France.
- Un projet d'expatriation ou une carrière internationale (frontaliers, cadres mobiles, retraités à l'étranger).
- Le besoin d'investir en devises, en titres vifs ou en non-coté dans un cadre assurantiel.
- Une transmission à organiser sur des montants significatifs, avec la même fiscalité qu'en France.
Pour un épargnant qui dispose de 40 000 € et vit en France, le contrat luxembourgeois n'apporte rien. Pour un dirigeant qui vient de céder sa société, il devient un pilier de la structuration patrimoniale.
Comment je gère les contrats de mes clients : la même méthode que pour les miens
Les deux contrats détaillés plus haut ne sont pas une vitrine. C'est exactement ce que je mets en place pour les plus de 40 particuliers et chefs d'entreprise que j'accompagne, avec trois principes.
Gestion libre, jamais de gestion pilotée facturée. L'allocation est construite avec le client, à partir de son horizon et de ses projets, sur des supports simples : fonds euros sélectionnés chez les assureurs qui servent les meilleurs taux, ETF indiciels à frais réduits, SCPI quand le profil le justifie. Pas de fonds maison, pas de boîte noire.
Frais limités, parce que c'est le seul levier certain. Contrats sans frais d'entrée ou à frais d'entrée négociés, ETF à 0,05-0,40 % de frais internes, arbitrages gratuits. Sur vingt ans, chaque point de frais économisé représente environ 18 % de capital final en plus.
Suivi dans la durée. Un point trimestriel sur la performance, un bilan annuel, des arbitrages proposés quand la situation ou les marchés l'exigent, et une disponibilité réelle quand les marchés dévissent. Un contrat ouvert sans suivi dérive ; un contrat suivi avance.
Ce qui me permet de le faire : dix ans passés de l'autre côté, en sociétés de gestion (Sofidy, Ardian, SCOR Investment Partners, Icade, Covivio), dont trois ans à gérer des SCPI, la certification AMF obtenue en juillet 2026 et les certifications CGPC® et CFP®. J'interviens comme intermédiaire en assurance (MIA, ORIAS 25001269), et je suis moi-même investi, en ETF et en SCPI, dans les contrats que vous venez de voir.
En résumé : l'assurance-vie rapporte ce qu'on y met
Thomas Piketty a raison sur un point : des centaines de milliards d'euros dorment sur des fonds en euros médiocres, et pour ces épargnants-là, l'assurance-vie ne rapporte effectivement pas grand-chose. Il a tort sur l'essentiel : l'enveloppe n'y est pour rien. Mes deux contrats, avec trois ETF, deux SCPI et trois fonds euros, ont rapporté 6 % en 2025 tout en conservant le meilleur régime de transmission du droit français.
La vraie question n'est pas « l'assurance-vie rapporte-t-elle ? » mais « que rapporte la vôtre, et pourquoi ? ». Pour y répondre, mon guide gratuit épargne et placements (ETF, SCPI) est un bon point de départ, et le blog comme la newsletter prolongent ces analyses chaque mois.
Votre contrat rapporte moins de 3 % ? Faisons le point
Relevé annuel en main, trente minutes suffisent pour savoir si votre assurance-vie travaille ou si elle dort : frais réels, supports, allocation, clause bénéficiaire. Si un transfert, une réallocation ou un contrat luxembourgeois est pertinent, je vous le dis ; si votre contrat est bien calibré, je vous le dis aussi.
Clément Bieber Conseiller en gestion de patrimoine, certifié AMF, CGPC® et CFP® Intermédiaire en assurance, ORIAS 25001269 clement-bieber-patrimoine.com · 07 86 05 85 83
FAQ : assurance-vie, rendement et transmission
Combien rapporte une assurance-vie en 2025 ?
Le fonds en euros moyen a servi 2,65 % en 2025 selon l'ACPR, et les unités de compte 4,7 % en moyenne selon France Assureurs. Un contrat bien choisi fait nettement mieux : les meilleurs fonds euros ont servi 3,5 à 4,5 %, et mes propres contrats en gestion libre (ETF, SCPI, fonds euros) ont rapporté 6 % nets de frais de gestion.
Pourquoi Thomas Piketty dit-il que l'assurance-vie ne rapporte rien ?
Il vise l'épargne placée sur les fonds en euros, qu'il qualifie depuis des années d'« actifs dormants ». Le constat est exact pour les contrats bancaires laissés sans suivi, mais il ne décrit pas l'enveloppe assurance-vie, dont le rendement dépend entièrement des supports choisis.
Le fonds euros bat-il l'inflation ?
En 2025, oui : 2,65 % brut, soit 2,19 % net de prélèvements sociaux, pour une inflation de 0,9 %. C'est la première année de rendement réel positif depuis une décennie. Sur dix ans, en revanche, le fonds euros moyen a tout juste suivi la hausse des prix.
Peut-on loger des SCPI et des ETF dans une assurance-vie ?
Oui, sur les contrats en architecture ouverte. Les SCPI sans frais de souscription comme Remake Live ou Iroko Zen y ont servi 7,05 % et 7,14 % de distribution en 2025 ; les ETF MSCI World, S&P 500 et CAC 40 y sont accessibles avec des frais internes de 0,12 à 0,40 %. Le rendement du contrat devient alors celui de l'allocation, pas celui du fonds euros.
Quel est l'abattement de l'assurance-vie en cas de décès ?
152 500 € par bénéficiaire pour les primes versées avant 70 ans (article 990 I du CGI), puis 20 % jusqu'à 700 000 € et 31,25 % au-delà. Pour les primes versées après 70 ans, l'abattement est de 30 500 € global, et les gains sont exonérés (article 757 B). Le conjoint ou partenaire de PACS est totalement exonéré.
La fiscalité de l'assurance-vie a-t-elle changé en 2026 ?
Non. Le budget 2026 a maintenu les abattements successoraux, l'abattement de 4 600 € / 9 200 € après huit ans et le taux de 7,5 % sous 150 000 € de primes. Les prélèvements sociaux restent à 17,2 % sur l'assurance-vie, alors qu'ils passent à 18,6 % sur le PEA et le compte-titres.
À partir de quel montant une assurance-vie luxembourgeoise est-elle intéressante ?
Les compagnies ouvrent leurs contrats à partir de 100 000 à 250 000 €. Je la propose à partir de 250 000 € d'encours, seuil à partir duquel la structure (fonds dédiés, FAS, gestion sous mandat) devient économiquement cohérente. En dessous, un bon contrat français fait aussi bien, avec de meilleurs fonds euros.
Un résident français paie-t-il plus d'impôts sur un contrat luxembourgeois ?
Non. Le contrat luxembourgeois est fiscalement neutre : un résident fiscal français est imposé exactement comme sur un contrat français, à la vie comme au décès. Ce qui change, c'est la protection des actifs (triangle de sécurité, super-privilège) et l'univers d'investissement.
Article publié le 15 octobre 2026. Méthode du backtest : composition de mes deux contrats au 14/10/2026 telle qu'affichée par le distributeur, à laquelle est appliqué le rendement 2025 publié de chaque support (taux des fonds euros nets de frais de gestion communiqués par Spirica et Suravenir ; taux de distribution 2025 des SCPI publiés par Remake AM et Iroko ; performances 2025 des ETF en euros, dividendes réinvestis, d'après les indices MSCI World, S&P 500 et CAC 40 GR), diminué des frais de gestion du contrat sur unités de compte. Il s'agit d'une reconstitution à composition constante, nette de frais de gestion et brute de prélèvements sociaux, et non d'un historique de performance contractuel. Sources de marché : ACPR (bilan 2025 de la revalorisation des contrats, mars 2026), France Assureurs (L'assurance vie en 2025), Code général des impôts (articles 990 I et 757 B). Les performances passées ne préjugent pas des performances futures. Les unités de compte présentent un risque de perte en capital. Cet article a une vocation pédagogique et ne constitue ni un conseil en investissement ni une recommandation personnalisée. Clément Bieber intervient en qualité d'intermédiaire en assurance (ORIAS 25001269).