Collecte SCPI T3 2026 : le classement des sociétés de gestion et l'effet concentration
Collecte SCPI T3 2026 : le classement des sociétés de gestion et l'effet concentration
Au troisième trimestre 2026, les SCPI ont collecté 922 millions d'euros nets. Derrière ce chiffre, une réalité que les moyennes masquent : cinq sociétés de gestion en captent 66 %, dix en captent 82 %, et une vingtaine de maisons ne collectent plus rien. Voici le classement complet issu des statistiques ASPIM / IEIF, et ma lecture Sans Filtre® de ce qu'il révèle pour votre épargne.
Les chiffres clés du marché des SCPI au troisième trimestre 2026
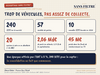
L'ASPIM et l'IEIF ont publié le 4 novembre 2026 les statistiques du troisième trimestre. Le contexte est connu : l'OAT à 10 ans s'approche de 5 %, les valeurs d'expertise poursuivent leur correction et l'épargne retrouve des placements sans risque mieux rémunérés. Les chiffres du trimestre en portent la marque.
- Collecte brute : 1 157,9 M€, en recul de 14 % sur un an.
- Collecte nette : 922 M€, contre 1,11 Md€ un an plus tôt (−17,1 %).
- Collecte nette sur neuf mois : 3 141 M€.
- Capitalisation : 80,1 Md€ au 30 septembre, soit −8,9 % sur un an.
- Taux de distribution sur neuf mois : 3,52 %, pour une baisse du prix moyen des parts de 6,38 %.
- Parts en attente : 2 059 M€, soit 2,55 % de la capitalisation.
- Marché : 240 SCPI gérées par 57 sociétés de gestion.
Pour la lecture détaillée de ces indicateurs (taux de distribution, valeurs de réalisation, prix de part), le communiqué de l'ASPIM est la référence. Cet article se concentre sur une question que les moyennes ne posent pas : qui collecte, et qui ne collecte plus ?
Le classement de la collecte nette SCPI par société de gestion
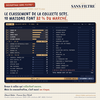
Le tableau publié par l'ASPIM détaille la collecte nette de chaque société de gestion. Sur les maisons recensées, 36 ont collecté au moins 1 million d'euros net sur le trimestre. Les voici, classées de la première à la dernière.
Le top 5 : 609 M€, soit 66 % de la collecte nette
Corum AM arrive en tête avec 173 M€, devant Iroko (137 M€), Arkéa REIM (121 M€), Alderan (116 M€) et Atland Voisin (62 M€). À elle seule, Corum AM pèse 19 % de la collecte nette du marché.
Les rangs 6 à 10 : le top 10 atteint 754 M€, soit 82 %
Viennent ensuite Edmond de Rothschild REIM (40 M€), Inter Gestion (36 M€), Tikehau IM (25 M€), puis Remake AM et Norma Capital, à égalité à 22 M€.
Les 26 autres maisons qui collectent au moins 1 M€
Sogenial Immobilier (21 M€), Mata Capital IM et Wemo REIM (20 M€ chacune), Epsicap REIM (17 M€), MNK Partners (15 M€), Allianz Immovalor (11 M€), Otoktone 3i (10 M€) et Altarea IM (9 M€) complètent le haut de cette seconde partie. Suivent MyShareCompany, Advenis REIM, Urban Premium, Theoreim, Kyaneos AM, Groupama Gan REIM, Swiss Life AM France, AEW, Midi 2i, Elevation Capital Partners, Volt AM, Principal AM, Atream, La Française REM, Foncières & Territoires, Consultim AM, Amundi Immobilier et Darwin Invest, entre 8 M€ et 1 M€.
Au total, ces 36 maisons collectent 952 M€. Les 20 autres sociétés de gestion du tableau affichent une collecte nulle ou négative, pour −32 M€ au total, ce qui ramène le marché aux 922 M€ publiés (arrondis inclus).
Un marché très concentré : cinq maisons, 66 % de la collecte
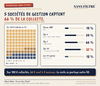
Rapporté à 100 euros collectés au troisième trimestre, le constat est simple : 66 euros vont à cinq sociétés de gestion, 16 euros aux cinq suivantes, et les 18 euros restants se partagent entre les 47 autres. Les quatre premières maisons concentrent à elles seules 59 % de la collecte nette.
Cette concentration n'est pas un accident de trimestre. Elle reflète la manière dont l'épargne se distribue aujourd'hui : vers des SCPI récentes ou fortement diversifiées, souvent investies en Europe, affichant des taux de distribution élevés et portées par des réseaux de distribution puissants. La collecte suit le rendement affiché, et le rendement affiché suit la capacité à acheter dans un marché corrigé.
Un marché à deux vitesses : nouveaux leaders et maisons historiques
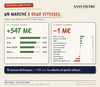
L'écart le plus frappant oppose les leaders de la collecte aux grandes maisons historiques du marché. J'ai regroupé douze d'entre elles : Allianz Immovalor, Groupama Gan REIM, AEW, Swiss Life AM France, La Française REM, Amundi Immobilier, Paref Gestion, HSBC REIM France, Perial AM, Fiducial Gérance, Praemia REIM et BNP Paribas REIM France.
Ensemble, ces douze sociétés de gestion affichent une collecte nette SCPI de −1 M€ au troisième trimestre, quand les quatre premières maisons du classement collectent +547 M€. Or ce sont précisément ces maisons historiques qui gèrent l'essentiel des grandes SCPI de bureaux, celles dont les valeurs ont le plus corrigé depuis 2023.
Sociétés civiles et OPCI : une décollecte très concentrée elle aussi
La même lecture vaut pour les autres fonds immobiliers grand public. Les sociétés civiles en unités de compte décollectent 116 M€ et les OPCI grand public 43 M€, soit 159 M€ au total. Trois acteurs en expliquent 96 % : AEW (−74 M€ cumulés), Praemia REIM (−50 M€) et Amundi Immobilier (−28 M€). Ce n'est pas un mouvement de marché, c'est un mouvement de maisons. Tous véhicules confondus, la collecte nette des fonds immobiliers non cotés ressort à 764 M€ au trimestre.
Un marché trop fragmenté : 240 SCPI pour une épargne qui se raréfie
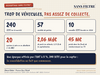
Le paradoxe est là : la collecte se concentre, mais l'offre reste éclatée. Le marché compte 240 SCPI et 57 sociétés de gestion, et dix nouvelles SCPI ont été lancées depuis le début de l'année, dont six depuis juin. Dans le même temps, une épargne attirée par une OAT proche de 5 % se fait plus rare.
La conséquence se lit dans les indicateurs de liquidité. Les parts en attente atteignent 2 059 M€, soit 2,55 % de la capitalisation. Au troisième trimestre, 235,5 M€ de parts ont été échangées ou compensées, et 45 M€ de retraits ont été servis par les fonds de remboursement, soit environ la moitié de leur utilisation sur les neuf premiers mois. Quand une SCPI ne collecte plus, ce sont ces réserves qui financent les sorties, et elles ne sont pas illimitées. J'avais détaillé ce mécanisme dans mon enquête Sans Filtre® sur la SCPI Upêka.
Mon regard Sans Filtre® : trois risques à surveiller
Après dix ans dans des sociétés de gestion, dont trois à gérer des SCPI, je lis ce classement moins comme un palmarès que comme une carte des risques.
1. Le risque de concentration : investir vite, investir bien
Quand des centaines de millions d'euros arrivent chaque trimestre sur quelques SCPI, il faut les investir rapidement pour ne pas diluer le rendement des associés existants. La discipline à l'acquisition devient le vrai test : rendement des actifs achetés, qualité des locataires, prix payé. L'histoire du marché rappelle aussi que la collecte suit le rendement affiché : plusieurs maisons aujourd'hui à l'arrêt figuraient il y a dix ans en tête des classements. Le flux d'aujourd'hui ne garantit pas la performance de demain.
2. Le risque de fragmentation : la liquidité des SCPI qui ne collectent plus
Dans une SCPI à capital variable, la sortie d'un associé est d'abord financée par la souscription d'un nouvel entrant. Sans collecte, les retraits s'accumulent ou puisent dans le fonds de remboursement. Pour les plus petites SCPI, peu diversifiées, la question n'est plus seulement la performance, mais la taille critique.
3. La consolidation : des fusions et rapprochements à venir
Trop de véhicules pour une épargne plus rare : les fusions de SCPI et les rapprochements de sociétés de gestion vont se multiplier. Pour l'associé, une fusion n'est jamais neutre. Parité d'échange, frais, politique de distribution, liquidité : ses termes se lisent avant de voter en assemblée générale.
Ce que cela change pour un épargnant en SCPI
La question n'est plus « faut-il investir en SCPI ? », mais « dans quelle SCPI, gérée par qui, avec quelle liquidité réelle ? ». Cinq réflexes à adopter :
- Diversifier ses sociétés de gestion, et pas seulement ses SCPI : deux SCPI d'une même maison partagent les mêmes équipes, les mêmes choix et les mêmes réseaux.
- Comparer le prix de souscription à la valeur de reconstitution, comme je l'ai fait pour les SCPI Corum au 30 juin 2026.
- Suivre les parts en attente et l'utilisation du fonds de remboursement dans chaque bulletin trimestriel.
- Vérifier que la distribution est couverte par le résultat, et non par des réserves.
- Mesurer l'exposition aux bureaux franciliens, la typologie qui a le plus corrigé.
Ces critères sont au cœur de La Grille SCPI Sans Filtre®, ma méthode d'analyse des SCPI sur documents publics. Une SCPI qui collecte beaucoup n'est pas forcément une bonne SCPI, et une SCPI qui ne collecte plus n'est pas forcément à fuir : la qualité d'un patrimoine ne se lit pas dans un flux trimestriel.
Questions fréquentes sur la collecte des SCPI au T3 2026
Quelle société de gestion de SCPI a le plus collecté au troisième trimestre 2026 ?
Corum AM arrive en tête avec 173 M€ de collecte nette, soit 19 % du marché. Suivent Iroko (137 M€), Arkéa REIM (121 M€), Alderan (116 M€) et Atland Voisin (62 M€). Ces cinq maisons concentrent 66 % de la collecte nette du trimestre.
Combien les SCPI ont-elles collecté au troisième trimestre 2026 ?
Selon l'ASPIM et l'IEIF, la collecte brute atteint 1 157,9 M€ et la collecte nette 922 M€, en baisse de 17,1 % par rapport au troisième trimestre 2025. Sur neuf mois, la collecte nette s'élève à 3 141 M€.
Une SCPI qui collecte beaucoup est-elle une bonne SCPI ?
Pas nécessairement. Une forte collecte améliore la liquidité et la mutualisation, mais elle impose d'investir vite et bien, sans diluer le rendement. Il faut regarder la qualité des acquisitions, la couverture de la distribution par le résultat et l'écart entre le prix de part et la valeur de reconstitution.
Que sont les parts en attente d'une SCPI ?
Ce sont les demandes de retrait (SCPI à capital variable) ou les ordres de vente (SCPI à capital fixe) qui n'ont pas encore trouvé de contrepartie. Au 30 septembre 2026, elles représentent 2 059 M€, soit 2,55 % de la capitalisation du marché. Un niveau élevé et croissant signale un risque de délai de sortie pour les associés.
Passez à l'action ici :
Vous détenez des SCPI ou envisagez d'en acheter ? Commencez par les bases avec mon guide gratuit, ou faisons le point ensemble sur la concentration et la liquidité de votre allocation.
Clément Bieber. Conseiller en gestion de patrimoine, CGPC® · CFP® · Certification AMF. Créateur de La Grille SCPI Sans Filtre® et voix de Finance & SCPI Sans Filtre®. Une exigence : lire ce que personne ne lit.
Clément Bieber · Conseiller en gestion de patrimoine · CGPC® · CFP® · Certification AMF · ORIAS n°25001269. Article à caractère éditorial et pédagogique, rédigé le 5 novembre 2026 à partir des statistiques ASPIM / IEIF du troisième trimestre 2026. Les classements, regroupements et parts de marché sont calculés par l'auteur à partir des tableaux publiés ; des écarts d'arrondi sont possibles. La mention d'une société de gestion ou d'une SCPI ne constitue ni une recommandation ni un conseil personnalisé. L'investissement en SCPI comporte un risque de perte en capital, une liquidité non garantie et des revenus variables. Les performances passées ne préjugent pas des performances futures.